На практичну проблему із врученням податкових повідомлень-рішень (ППР) щодо податку на нерухомість звернули увагу у Telegram-каналі «Про податки ФОП в Україні».
За інформацією автора допису, між формуванням ППР та відображенням дати його вручення в інформаційній системі ДПС іноді минає рік і навіть більше. Увесь цей час власник нерухомості може бачити сформоване повідомлення в Електронному кабінеті, але відповідна сума податку ще не відображатиметься у стані розрахунків із бюджетом.
Причина полягає в особливостях обліку таких нарахувань. Відповідно до абз. 1 п. 1 підрозд. 13 розд. ІV Порядку ведення податковими органами оперативного обліку податків, зборів, платежів та єдиного внеску на загальнообов’язкове державне соціальне страхування №5 первинні показники нарахованих податкових зобов'язань відображаються в інтегрованій картці платника після внесення інформації про дату вручення ППР.
При цьому датою обліку нарахування є граничний строк сплати – через 60 календарних днів із дня вручення повідомлення. Подібну відповідь наведено і в «ЗІР»: «Які контролюючі органи здійснюють відображення в ІКП нарахованих сум податків та штрафних санкцій за ППР?».
Тому відсутність суми у розділі «Стан розрахунків з бюджетом» не завжди свідчить про те, що податкова не визначила податкового зобов'язання.
Коли потрібно сплачувати податок на нерухомість?
Нагадаємо, що відповідно до пп. 266.7.2 ПКУ податкова повинна надіслати фізичній особі ППР із розрахунком податку до 1 липня року, наступного за звітним.
У 2026 році громадяни сплачують податок на нерухомість за 2025 рік.
За пп. 266.10.1 ПКУ фізичні особи мають 60 календарних днів із дня вручення ППР, щоб сплатити визначену суму.
Водночас пп. 266.10.2 ПКУ передбачає важливу гарантію: якщо податкова не надіслала (не вручила) ППР у встановлений строк, фізична особа звільняється від відповідальності за несвоєчасну сплату податкового зобов'язання.
Проте це не означає скасування самого податку. ППР може бути надіслано пізніше, а податкове зобов'язання – визначено за минулі роки з урахуванням строків давності, встановлених п. 102.1 ПКУ. Це випливає з пп. 266.10.3 ПКУ.
Чому ППР може вважатися врученим, навіть якщо лист не отримано?
Відповідно до ст. 42 ПКУ податкова надсилає документи рекомендованим листом із повідомленням про вручення або вручає їх особисто, якщо платник не обрав електронне листування.
При цьому п. 42.5 ПКУ передбачає, що у разі неможливості вручення документа поштою через відсутність адресата, відмову від отримання або з інших визначених причин документ вважається врученим у день, зазначений поштовою службою у повідомленні із зазначенням причини невручення.
Отже, фактичне неотримання листа не завжди означає, що ППР юридично не вручено. Водночас сам факт формування повідомлення податковою ще не підтверджує його належного вручення.
Як перевірити ППР та уникнути несподіваного боргу?
Автор Telegram-допису радить власникам нерухомості регулярно перевіряти дату вручення ППР та стан розрахунків із бюджетом.
Зробити це можна в Електронному кабінеті платника:
1. У меню «ЕК для громадян» відкрити розділ «Загальна інформація про платника» та вкладку з податковими повідомленнями-рішеннями.
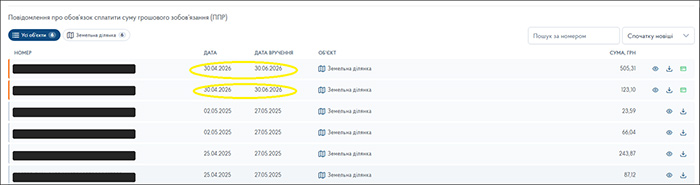
2. Перевірити, чи зазначено дату вручення сформованого ППР.
3. Перейти до розділу «Стан розрахунків з бюджетом» і перевірити нарахування, переплати та можливу заборгованість.
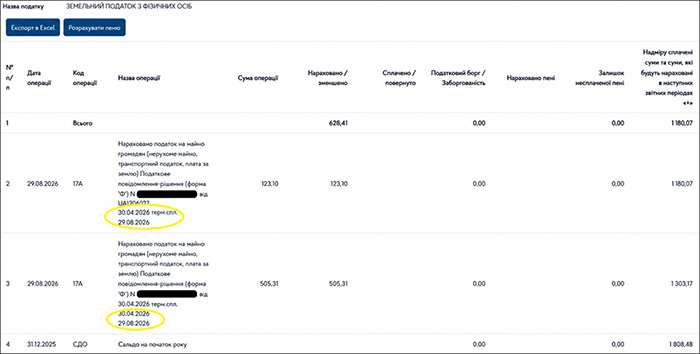
Якщо ППР не надходить або сума податку викликає сумніви, доцільно звернутися до ДПС для звірки даних.
Ще один спосіб уникнути затримок із поштовими відправленнями – подати через Електронний кабінет заяву про бажання отримувати документи від ДПС в електронній формі. У такому разі листування здійснюватиметься за правилами п. 42.4 ПКУ.
Зверніть увагу! Подання такої заяви не означає автоматичного вручення ППР у момент його формування. Дату вручення електронного документа визначають за правилами ст. 42 ПКУ.
Докладніше про розрахунок податку на нерухомість, пільги, строки сплати та штрафи ми розповідали у статті: