- Що хотів з’ясувати платник податків у ДПС?
- Що відповіла ДПС?
- Хто саме має подати декларацію та сплатити податки зі спільного інвестиційного рахунку?
- Як виконати податкові обов’язки в такій ситуації?
- Практичні висновки і рекомендації
- Що почитати додатково про оподаткування іноземних доходів?
Коментар до ІПК ДПС від 16.09.2026 №5522/ІПК/99-00-24-03-03
Фінансові інвестиції фізосіб – це один з видів діяльності, які ще тільки розвиваються в нашій країні. Тим не менш, приклади цього є і доволі успішні. Тому інвестиції можуть стати не лише способом додаткового заробітку, а і справжнім родинним бізнесом.
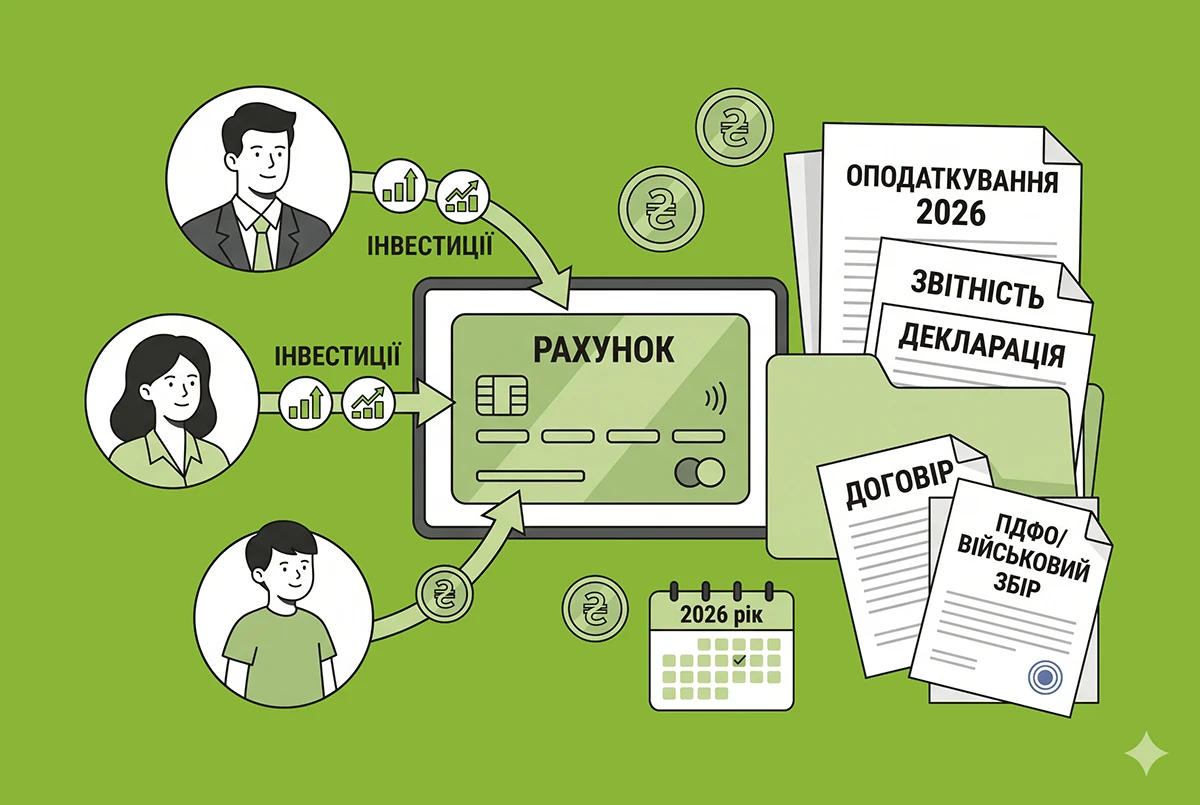
Уявіть собі українську сім’ю: батько й донька, обидва податкові резиденти України, хочуть інвестувати за кордоном, купуючи і продаючи цінні папери. Не заради підозрілих фінансових оборудок, а просто маючи кошти і бажаючи на цьому заробляти (саме так вони пояснюють своє бажання).
І їм зручно це робити зі спільного рахунку. За умовами його використання кожен має повний доступ до всієї суми, частки не визначені, кошти можна зняти без погодження другого.
Коли мова йде про звичайний рахунок в банку, до якого мають доступ члени сім’ї першого ступеню споріднення, це ситуація досить типова і питань щодо оподаткування при цьому не виникає. А от коли йдеться про заробляння на коштах з цього рахунку, і усі доходи надходять на один рахунок, тут, звісно, виникає інтерес з боку ДПС.
Що хотів з’ясувати платник податків у ДПС?
Питання, яке виникли у родини інвесторів, звучали так:
- Хто саме з них має декларувати доходи від спільного рахунку, якщо частки не визначені і кожен має 100% доступ? Кожен, хто має доступ? Чи лише ті, хто фактично здійснив фінансові операції? Чи можна вибрати когось одного, хто має відзвітувати та сплатити податки?
- Які документи додавати до декларації?
- Як відображати доходи в декларації?
- Чи є особливості зі сплатою ПДФО та військового збору?
Що відповіла ДПС?
Одразу зауважимо, що спеціальної статті ПКУ, яка б регулювала спільні інвестиції, наразі ще не існує. Колись, в мирний час і тоді, коли в Україні з’явиться розвинутий ринок цінних паперів, доступний для всіх фізосіб і з’явиться багато громадян-інвесторів, це буде. Але зараз податківцям довелося відповідати, спираючись на загальні норми ПКУ.
По-перше, оскільки інвестиції були зроблені за кордоном, то маємо ситуацію з іноземними доходами. Іноземні доходи резидента (дивіденди, інвестиційний прибуток) включаються до загального річного оподатковуваного доходу (пп. 14.1.55, пп. 163.1.3 ПКУ):
- дивіденди від нерезидентів – 9% ПДФО + 5% військового збору;
- інвестиційний прибуток – 18% + 5%.
Документальним підтвердженням доходів та витрат слугують звіти брокера (торговця цінними паперами), якщо інвестиції здійснювалися через посередника, та інші наявні документи (якщо інвестиційна діяльність здійснювалась без посередника).
По-друге, іноземні доходи треба обов’язково декларувати. Податківці на цьому наголошували неодноразо. Це прямо вимагається ст. 179 ПКУ (виключення встановлено лише для тих іноземних доходів, які не оподатковуються в Україні). Аналогічний обов’язок встановлено і щодо отримання інвестиційного прибутку пп. 170.2.1 ПКУ).
Декларацію потрібно подати до 1 травня наступного року, податки сплатити до 1 серпня наступного року.
Чи повідомляти податківців, якщо ви відкриваєте рахунок за кордоном?
Щодо повідомлення про відкриття рахунку, то ДПС вказала чітко і правильно: ПКУ не передбачено обов’язку повідомляти податківців про рахунки в іноземних фінансових установах.
Пункт 69.2 ПКУ стосується відкриття рахунку самозайнятої особи, а повідомлення про це до органів ДПС надсилають лише українські банки та інші фінустанови.
Хто саме має подати декларацію та сплатити податки зі спільного інвестиційного рахунку?
Висновок ДПС: у разі якщо нарахування іноземного доходу у вигляді дивідендів та інвестиційного прибутку здійснюється нерезидентом на членів сім’ї окремо, то обов’язок щодо подання декларації про майновий стан та доходи та сплати ПДФО та ВЗ виникає у кожної такої фізособи окремо. Навіть якщо дохід перераховується нерезидентом на спільний рахунок подружжя.
Тобто Декларацію подає фізична особа на користь якої здійснюється нарахування доходу.
ПКУ не містить норм, якими встановлено розподіл доходів між такими отримувачами доходів.
Отже, оскільки в ПКУ відсутня норма про спеціальні правила спільної інвестиційної діяльності для сім’ї, кожен визначає отриману суму доходу, декларує її і платить податки за себе самостійно. І делегувати цей обов’язок за варіантом «один платить за всіх» не можна. Так було б простіше, але закон цього не дозволяє.
Податковий обов’язок особистий (ст. 36, 38 ПКУ), уступка грошового зобов’язання заборонена (п. 87.7 ПКУ). Кожен відповідає за свій дохід. Таким чином:
«обов’язок щодо подання Декларації та сплати податку на доходи фізичних осіб і військового збору виникає у фізичної особи на користь якої здійснюється безпосередньо нарахування (виплата) доходу у вигляді дивідендів, інвестиційного прибутку тощо».
Як виконати податкові обов’язки в такій ситуації?
Ось тут і починається головна проблема. Платник прямо написав:
- суми коштів, які належать кожному з членів сім’ї, не визначені;
- всі кошти (як стартовий капітал, так і отримані доходи) знаходяться на одному рахунку, до якого кожен з наших інвесторів має повний незалежний доступ;
- банківська виписка формує звіт по рахунку у цілому, а не «окремо на батька і окремо на доньку»;
- тому визначити, хто саме і скільки заробив за рік персонально, дуже складно, якщо взагалі можливо.
Тобто сім’я готова платити податки в Україні. Суми отриманих доходів і витрат за кожною інвестицією окремо або в розрізі їх видів (як цього вимагає ПКУ) порахувати можна. І сума податків буде визначена точно. Ось тільки задекларувати ці доходи, витрати та податки окремо – проблема.
ДПС відповіла, що спиратися треба не на отримані доходи, а на нараховані. Тобто, дивитися треба не у банківську виписку, а вимагати від того, хто перераховує суми доходу, документи про те, кому ці доходи були нараховані (якщо це не зазначено в призначенні платежу). Та чи здійснюється це нарахування брокером персоналізовано?
Це питання податківців не цікавить. Воно має здійснюватися окремо за кожним інвестором, а інші варіанти ДПС у коментованій ІПК не розглядає.
Практичні висновки і рекомендації
З наведеного можна зробити три висновки:
- Оподаткування іноземних доходів та інвестиційних доходів в Україні прописане в ПКУ досить детально. Відомі правила визначення доходу, ставки ПДФО та ВЗ та строки декларування і сплати податків. Проблема виникає лише у випадку, якщо це спільна інвестиційна діяльність;
- Спільний рахунок для ведення інвестиційної діяльності – це зручна і дуже поширена конструкція за кордоном. В Україні вона не застосовується і, судячи з відповіді ДПС, правила оподаткування такої діяльності не встановлені. Кожен інвестор звітує і сплачує податки окремо;
- Розділяти з метою декларування доходи і витрати, зроблені зі спільного рахунку, членам сім’ї доведеться на свій розсуд. Спираючись на усі документи, пов’язані з інвестиційною діяльністю, які вони зможуть зібрати. Сподіваючись лише на те, що, якщо вони не зможуть точно визначити, де чий дохід, то податківці не зможуть цього зробити і поготів;
- До появи в ПКУ чіткої норми, яка б дозволяла оподаткувати спільні фінансові інвестиції, краще їх робити з окремих рахунків. Це дозволить пройти декларування та сплату податків з найменшими проблемами і спорами з ДПС.
Що почитати додатково про оподаткування іноземних доходів?
- Оподаткування іноземних доходів: як задекларувати і не платити податки двічі
- Оподаткування іноземних доходів: що потрібно знати?
- Україна приєдналася до Доповнення до CRS MCAA у 2026 році: ДПС отримає більше даних
- Міжнародний обмін даними про доходи з онлайн-платформ не означає автоматичних штрафів: рішення Верховного Суду
- Іноземні інвестиції-2026: як оподатковуються дивіденди та акції в Україні
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз