- Чи може ФОП отримувати дохід під час отримання допомоги?
- Чи оподатковуються ПДФО та ВЗ декретні виплати від ПФУ?
- Допомога по вагітності та пологах: хто сплачує ЄСВ?
- Практичні рекомендації
- Де почитати більше про ФОП під час декретної відпустки?
Коментар до ІПК ДПС від 15.09.2026 №5482/ІПК/99-00-24-03-03
та №5484/ІПК/99-00-24-03-03
Чи має право ФОП працювати під час отримання допомоги по вагітності та пологах? Чи вважаються суми такої допомоги підприємницьким доходом та чи потрібно сплачувати з них податки? І як бути зі сплатою ЄСВ за себе у цей період?
Давайте з’ясуємо, що з цього приводу думає ДПС.
Чи може ФОП отримувати дохід під час отримання допомоги?
Багатьох жінок-підприємців турбує питання: якщо сформовано листок непрацездатності, чи не заборонено продовжувати вести бізнес та отримувати оплату від контрагентів? Чи не є це порушенням умов перебування на спрощеній системі оподаткування?
ДПС заспокоює: жодних заборон немає (ІПК ДПС від 15.09.2026 №5482/ІПК/99-00-24-03-03). ПКУ не забороняє їм за потреби здійснювати господарську діяльність під час перебування у відпустці по вагітності та пологах. Головна умова – дотримуватися загальних вимог для обраної групи платників єдиного податку.
Отже, отримання підприємницького доходу від виконання господарських договорів під час перебування у відпустці по вагітності та пологах є абсолютно законним і жодним чином не позбавляє ФОП права на спрощену систему оподаткування.
Чи оподатковуються ПДФО та ВЗ декретні виплати від ПФУ?
Коли у підприємниці формується електронний листок непрацездатності у зв’язку з вагітністю та пологами, вона як застрахована особа має право на отримання допомоги по вагітності та пологах за рахунок коштів ПФУ. Для цього вона має подати декларацію платника єдиного податку з типом «Довідково».
Виплати надходять на спеціальний поточний рахунок (рахунок 2604). Тому підприємницю зацікавило: чи включати ці кошти до її доходу як платника єдиного податку третьої групи?
ДПС у ІПК ДПС від 15.09.2026 №5482/ІПК/99-00-24-03-03 надала однозначну відповідь: ні, не включати. До складу доходу платника єдиного податку не включаються суми коштів цільового призначення, що надходять, зокрема, від ПФУ (пп. 4 п. 292.11 ПКУ).
Чи оподатковується ця допомога ПДФО та ВЗ? Ні, допомога по вагітності та пологах не включається до загального місячного (річного) оподатковуваного доходу фізособи. Це прямо передбачено пп. 165.1.1 ПКУ. А оскільки цей дохід звільнений від ПДФО, він також не підлягає оподаткуванню військовим збором (пп. 1.7 п. 16-1 підрозділу 10 розділу XX ПКУ).
Висновок ДПС:
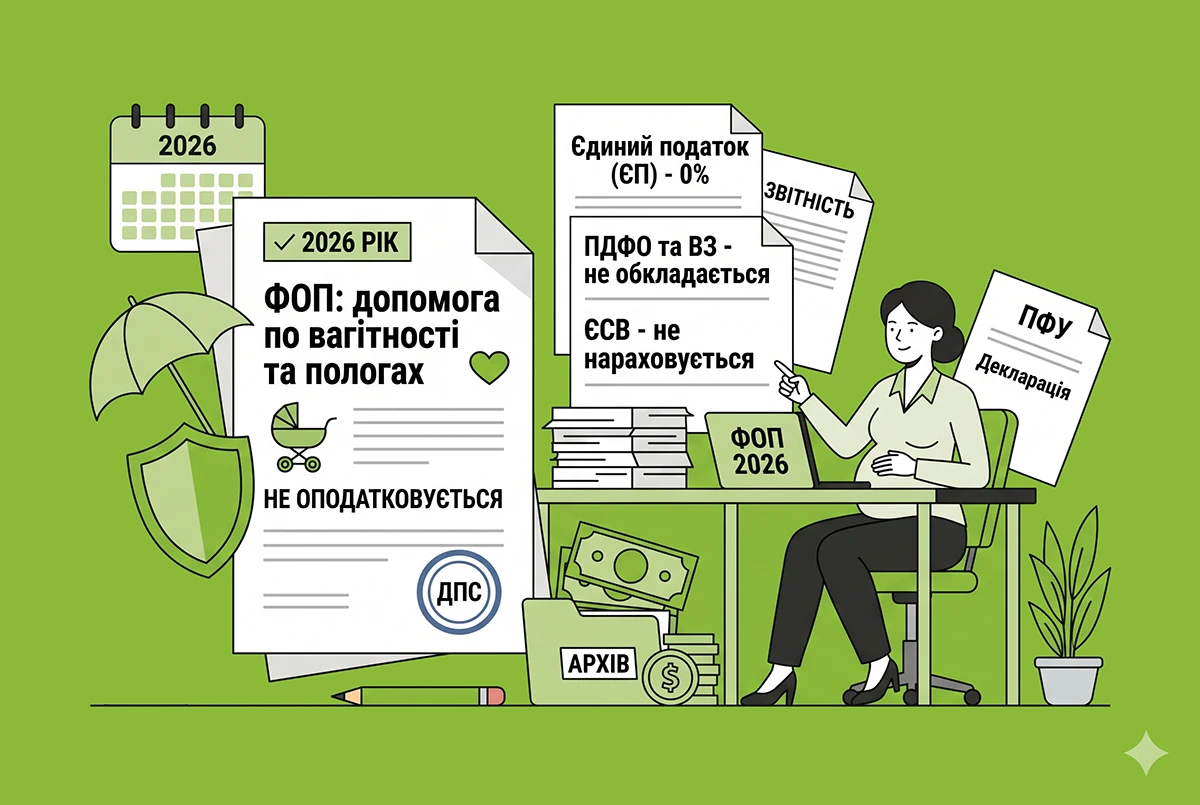
допомога по вагітності та пологах від ПФУ є абсолютно «чистою» від оподаткування – з неї не сплачується ні єдиний податок, ні ПДФО, ні військовий збір, і вона не відображається у підприємницькому доході.
Такого роду висновки податківці робили і раніше. Про це читайте, наприклад, тут, тут і тут.
Водночас, досі триває спір про те, хто має звітувати до податківців про таку допомогу. Якщо йти за нормами ПКУ, то це має робити юрособа, яка нараховує і виплачує таку допомогу фізособі, тобто, ПФУ. Але Пенсійний фонд відмовляється це робити (і його можна зрозуміти – виплат багато, а відповідати за помилки та платити штрафи не хочеться нікому). Податківці, в свою чергу, теж не бажають спорити із ПФУ.
Але комусь-то звітувати про ці виплати потрібно! Тому ДПС вирішила, що це має робити сама ФОП: у неї, як податкового агента, виникає обов’язок щодо відображення в додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД доходу у вигляді допомоги по вагітності та пологах, отриманої від ПФУ, в т. ч. при відсутності найманих працівників та інших нарахувань (виплат) фізичним особам. На цьому ДПС акцентує увагу тут.
Допомога по вагітності та пологах: хто сплачує ЄСВ?
У загальному випадку ФОПи зобов'язані сплачувати ЄСВ за себе самостійно. Проте, на період лікарняного по вагітності та пологах діє особливе правило. Згідно із Законом про ЄСВ:
- особи, які отримують відповідну допомогу, є застрахованими особами (абзац десятий п. 1 ч. 1 ст. 4);
- ЄСВ нараховується безпосередньо на суму допомоги у зв'язку з вагітністю та пологами (п. 1 ч. 1 ст. 7);
- нарахування та сплата ЄСВ за такі періоди здійснюється за рахунок коштів державного бюджету у розмірі не менше мінімального страхового внеску за кожну особу (абзац третій п. 1 ч. 1 ст. 7);
- орган, який виплачує допомогу у зв'язку з вагітністю та пологами, тобто ПФУ, є платником ЄСВ (п. 1 ч. 1 ст. 4);
Висновок ДПС:
за весь період дії листка непрацездатності у зв’язку з вагітністю та пологами ЄСВ сплачується ПФУ за рахунок бюджету (ІПК №5484).
Сподіваємося, що тим самим ДПС хотіла сказати, що підприємниця звільняється від сплати ЄСВ за себе за період виплати допомоги по вагітності та пологах. Адже за неї ПФУ вже сплачується страховий внесок.
Примітно, що зовсім недавно ДПС у своїй консультації (ІПК від 16.07.2026 №4101/ІПК/99-00-24-03-03) стверджувала, що якщо жінка-ФОП не має трудових відносин із роботодавцем (тобто працює виключно на себе), у неї відсутній страхувальник, який сплачував би за неї ЄСВ із сум декретної допомоги. Отже, за період перебування у «відпустці у зв'язку з вагітністю та пологами» жінка-ФОП, в разі, якщо вона є платницею єдиного податку, зобов'язана самостійно нараховувати та сплачувати ЄСВ за себе на загальних підставах. При цьому сума внеску не може бути меншою за мінімального страхового внеску.
Звісно, редакція не погодилася з таким розумінням законодавства. ФОПу за період отримання допомоги по вагітності та пологах платити ЄСВ не потрібно. Це має робити ПФУ.
Разом з тим, «ЗІР» досі консультує по-старому: якщо у самозайнятих осіб відсутні трудові відносини, то відсутній роботодавець, який нараховував би та сплачував за них ЄСВ на суми допомоги у зв’язку з вагітністю та пологами. А тому така категорія платників має сплачувати ЄСВ на загальних підставах. Одночасно ДПС наполягає на тому, що обов’язок нараховувати і сплачувати ЄСВ з сум допомоги по вагітності та пологах для таких осіб чинним законодавством не передбачений.
Ми б рекомендували дотримуватися позиції, що ФОП (яка не має трудового договору з іншим роботодавцем) у період отримання допомоги по вагітності та пологах не зобов’язана самостійно сплачувати ЄСВ «за себе». Щоправда, варто перевірити, чи дійсно ПФУ нараховує і сплачує ЄСВ у розмірі не менше мінімального страхового внеску.
Відповідно до ч. 6 ст. 4 Закону про ЄСВ ФОПи звільняються від сплати за себе ЄСВ за місяці звітного періоду, за які роботодавцем, зокрема, ПФУ, сплачено страховий внесок у розмірі не менше мінімального страхового внеску.
Увага!
Зараз достатньо факту сплати мінімального внеску роботодавцем у широкому розумінні. Але у 2025 році ця норма містила вимогу щодо «основного місця роботи». Тому листок непрацездатності від 20.11.2024 до 25.03.2025 (за умовами ІПК ДПС від 15.09.2026 №5484/ІПК/99-00-24-03-03) теоретично міг спричинити більш негативну відповідь ДПС.
Отже, ПФУ, який виплачує допомогу по вагітності та пологах ФОП, є саме тим «органом, який виплачує допомогу», а отже – роботодавцем у розумінні Закону. Відповідно, він зобов’язаний нараховувати ЄСВ на суму допомоги, і за ці місяці ФОП звільняється від самостійної сплати.
Практичні рекомендації
- Основна рекомендація – не сплачувати ЄСВ за себе за місяці, на які припадає період дії листка непрацездатності по вагітності та пологах, за умови, що ПФУ фактично нарахував/сплатив внесок (перевірити можна через кабінет ПФУ або запит про стан страхового стажу).
- Обов’язково зафіксувати факт сплати ПФУ (витяг/довідка). Якщо з’ясується, що за якийсь місяць внесок не сплачений або сплачений менше мінімального – за цей місяць доведеться доплатити самостійно.
- Після закінчення лікарняного і переходу на допомогу по догляду за дитиною до 1 року – правила аналогічні: якщо орган, що виплачує допомогу, сплачує ЄСВ ≥ мінімального, ФОП знову звільняється (зміни з 01.01.2026 р. звузили період до 1 року).
- Суми декретної допомоги по вагітності та пологах не включайте до підприємницького доходу та загального оподатковуваного доходу фізичної особи.
- Не варто призупиняти виконання договорів чи відмовлятися від оплат через побоювання втратити декретні виплати чи статус платника єдиного податку.
Де почитати більше про ФОП під час декретної відпустки?
- Чи має ФОП сплачувати ЄСВ за себе у 2026 році, коли йде у декретну відпустку: роз'яснення від ДПС + коментар
- Чи повинен ФОП у декретній відпустці платити ЄСВ: умови, пільги та правила звільнення у 2026 році
- Отримання допомоги по вагітності та пологах ФОПом: наслідки з ПДФО та ВЗ
- Відпустка у зв’язку з вагітністю та пологами у 2026 році: тривалість, оплата, документальне оформлення
- Допомога по вагітності та пологах для ФОП, що має основне місце роботи: чи платити за себе ЄСВ?
- ФОП доглядає дитину у 2025-му та 2026 роках: чи повинен він платити ЄСВ за себе?
- Чи повинен ФОП у декретній відпустці платити ЄСВ: умови, пільги та правила звільнення у 2026 році
- Отримання декретних виплат ФОПа після зміни системи оподаткування та не сплати ЄСВ за себе
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз