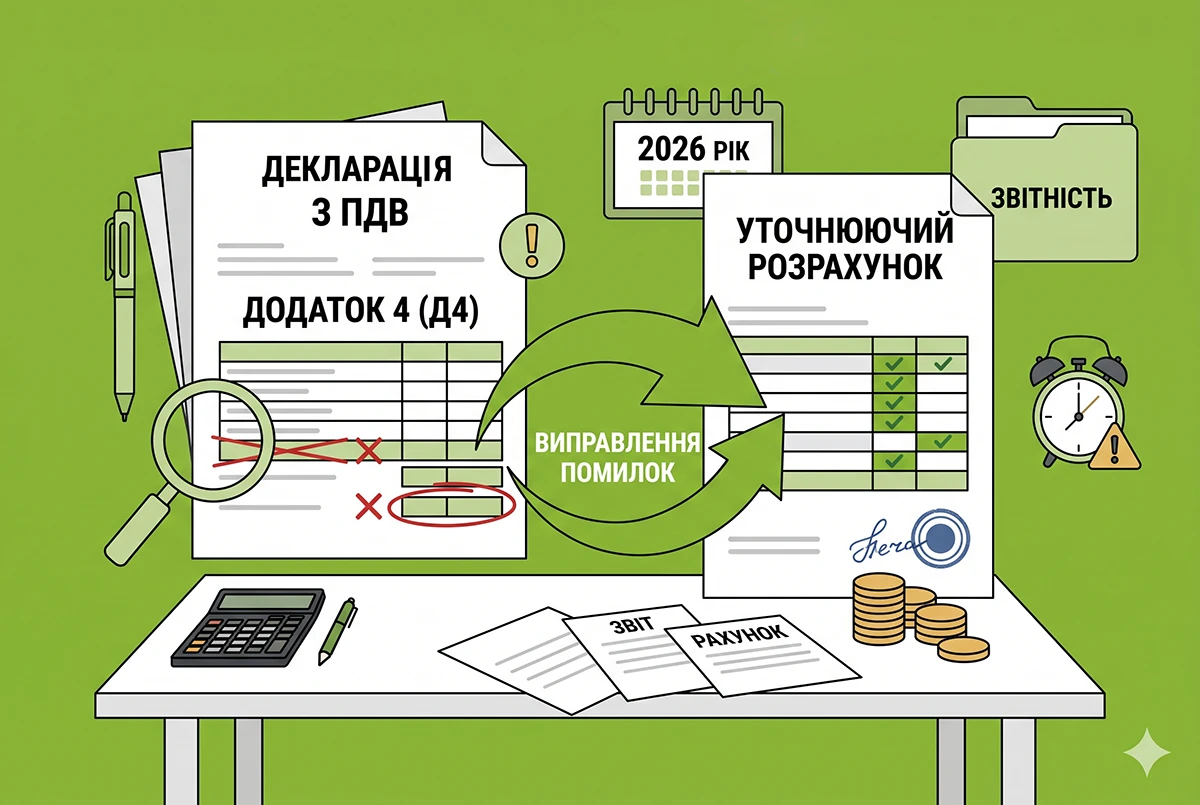
ДПС у Черкаській області розповіла, яким чином виправити помилку, допущену у додатку 4 (Д4) до податкової декларації з ПДВ.
Виправлення помилок, що були допущені у додатку 4 (Д4) до податкової декларації з ПДВ проводиться шляхом подання уточнюючого розрахунку, до якого додається додаток 4 (Д4) з відміткою «Уточнюючий».
Уточнення показників у додатку 4 (Д4) (крім таблиць 3 та 4), здійснюється лише щодо рядків, які потребують виправлення (рядки без змін не зазначаються), у такому порядку:
- у рядку додатка, що уточнюється, – зазначаються показники зі знаком «-» (тобто сторнуються);
- в наступному рядку – зазначаються правильні показники.
У графах для рядків «Усього згідно зі статтею Кодексу», «Усього (переноситься до рядка 5 декларації)» таблиці 1 додатку 4 (Д4) та «Усього****» (переноситься до рядків 5 та 5.1 декларації) таблиці 2 додатку 4 (Д4) зазначається сума помилки (абсолютне значення) з відповідним знаком (+/-). У випадку, якщо значення цих рядків не змінюється, то вони не заповнюються.
Уточнення показників у таблицях 3 та 4 додатку 4 (Д4), здійснюється шляхом зазначення правильних показників.
- Бланк Уточнюючого розрахунку податкового зобов’язання з податку на додану вартість у зв'язку з виправленням самостійно виявлених помилок, а також іншу корисну інформацію дивіться на нашому сайті за посиланням.
- Форму Розрахунку затверджено наказом Мінфіну від 28.01.2016 №21 «Про затвердження форм та Порядку заповнення і подання податкової звітності з податку на додану вартість».
- Інструкцію з заповнення і подання Уточнюючого розрахунку податкового зобов’язання з податку на додану вартість дивіться тут, а ще більше корисних інструкцій із заповнення та подання бланків податкової та статистичної звітності від редакції дивіться тут.
- Ще більше бланків звітності, зразків заповнення, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Всі новини від редакції «Дебет-Кредит» про ПДВ дивіться за посиланням.