Північне міжрегіональне управління ДПС по роботі з великими платниками податків звернуло увагу, що відповідно до вимог Податкового кодексу України та Порядку ведення Єдиного реєстру податкових накладних тимчасово, на період до припинення або скасування воєнного, надзвичайного стану на території України:
надання електронних сервісів та приймання електронних документів від платників податків здійснюються у робочі дні з 8 години до 20 години;
операційний день для реєстрації податкових накладних та/або розрахунків коригування, на який припадає граничний строк реєстрації податкових накладних та/або розрахунків коригування триває з 0 години 00 хвилин до 24 години 00 хвилин;
реєстрація податкових накладних та/або розрахунків коригування, поданих для реєстрації у день, на який припадає граничний строк реєстрації податкових накладних та/або розрахунків коригування, та надсилання квитанції здійснюється не пізніше наступного операційного дня з дня подання для реєстрації таких податкових накладних та/або розрахунків коригування.
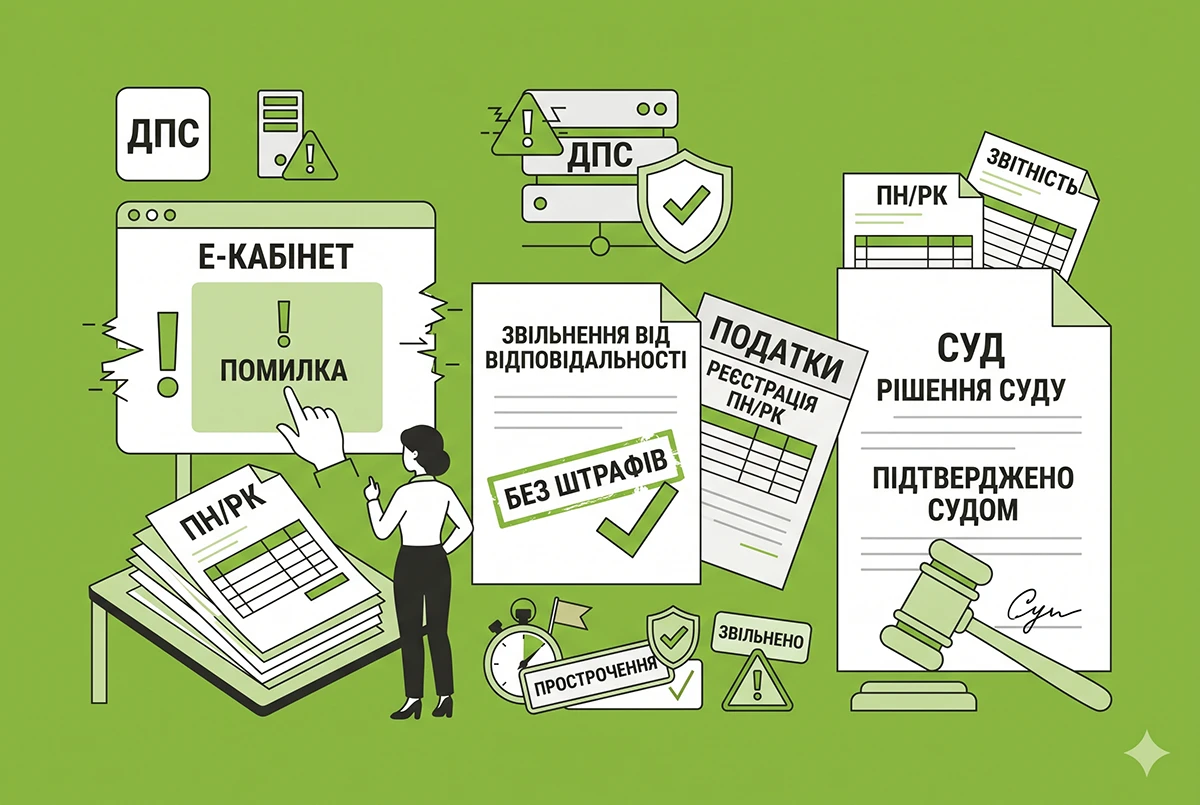
Крім того, у разі якщо у роботі електронного кабінету виявлена технічна та/або методологічна помилка чи технічні збої і така помилка / збої визнані технічним адміністратором та/або методологом електронного кабінету або згідно з повідомленням на офіційному вебпорталі ДПС, або її існування підтверджено рішенням суду, підстави для притягнення платника податків та/або його посадових осіб до адміністративної, кримінальної відповідальності за порушення податкового законодавства, що були зумовлені виключно технічною та/або методологічною помилкою чи технічним збоєм у роботі електронного кабінету, відсутні.
Отже, відповідальність за порушення граничних термінів реєстрації податкових накладних/розрахунків коригування до податкових накладних в ЄРПН, у зв’язку з технічними проблемами на сервері ДПС не застосовуються за умови, якщо у роботі електронного кабінету виявлена технічна та/або методологічна помилка чи технічні збої і така помилка / збої визнані технічним адміністратором та/або методологом електронного кабінету, або згідно з повідомленням на вебпорталі ДПС, або її існування підтверджено рішенням суду.
Докладніше про накладання штрафів через технічний збій сервісів ДПС ми писали в матеріалах: