Безоплатна передача майна за договором позики: ДПС пояснила правила оподаткування ПДВ
ДПС нагадала, що передача майна за договором позики у власність позичальника вважається постачанням товарів і оподатковується ПДВ. Базу оподаткування визначають за правилами п. 188.1 ПКУ
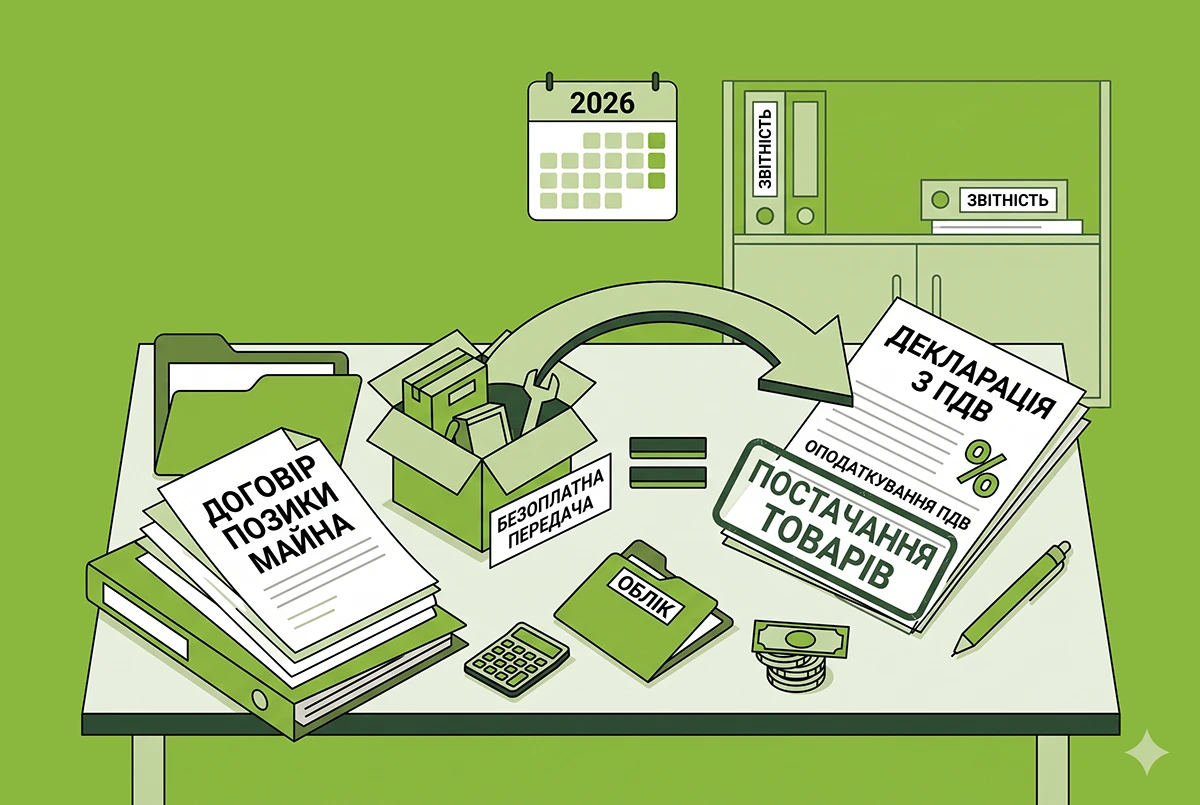
ДПС у Черкаській області розповіла, що безоплатна передача майна на підставі договору позики підлягає оподаткуванню ПДВ.
За договором позики одна сторона передає у власність іншій стороні грошові кошти або інші речі, визначені родовими ознаками. Позичальник, своєю чергою, зобов’язується повернути таку ж суму коштів або таку ж кількість речей того самого роду та якості.
Відповідно до Податкового кодексу України об’єктом оподаткування ПДВ є, зокрема, операції платників податку з постачання товарів на митній території України, у тому числі операції з їх безоплатної передачі.
При цьому постачанням товарів вважається будь-яка передача права на розпоряджання товарами як власник.
Отже, оскільки за договором позики майно передається позичальнику у власність, така безоплатна передача для цілей оподаткування ПДВ розглядається як операція з постачання товарів та підлягає оподаткуванню ПДВ.
База оподаткування визначається відповідно до п. 188.1 ПКУ. Зокрема, вона не може бути нижчою за ціну придбання товарів, для самостійно виготовлених товарів/послуг – нижчою за звичайні ціни, а для необоротних активів – нижчою за їх балансову (залишкову) вартість, з урахуванням передбачених ПКУ винятків.
Більше про договір позики і передачу майна читайте у матеріалах:
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Редактор
Нагайчук Миколаредактор інтернет-проєкту «Дебет-Кредит»
Закінчив Львівський Національний Університет ім. І.Франка. Має понад 18 років досвіду в журналістиці та медіа, спеціалізується на створенні цифрового контенту.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.

