Що робити платнику ПДВ у разі блокування ПН: нові поради від ДПС
Вилучено з «Моїх новин»
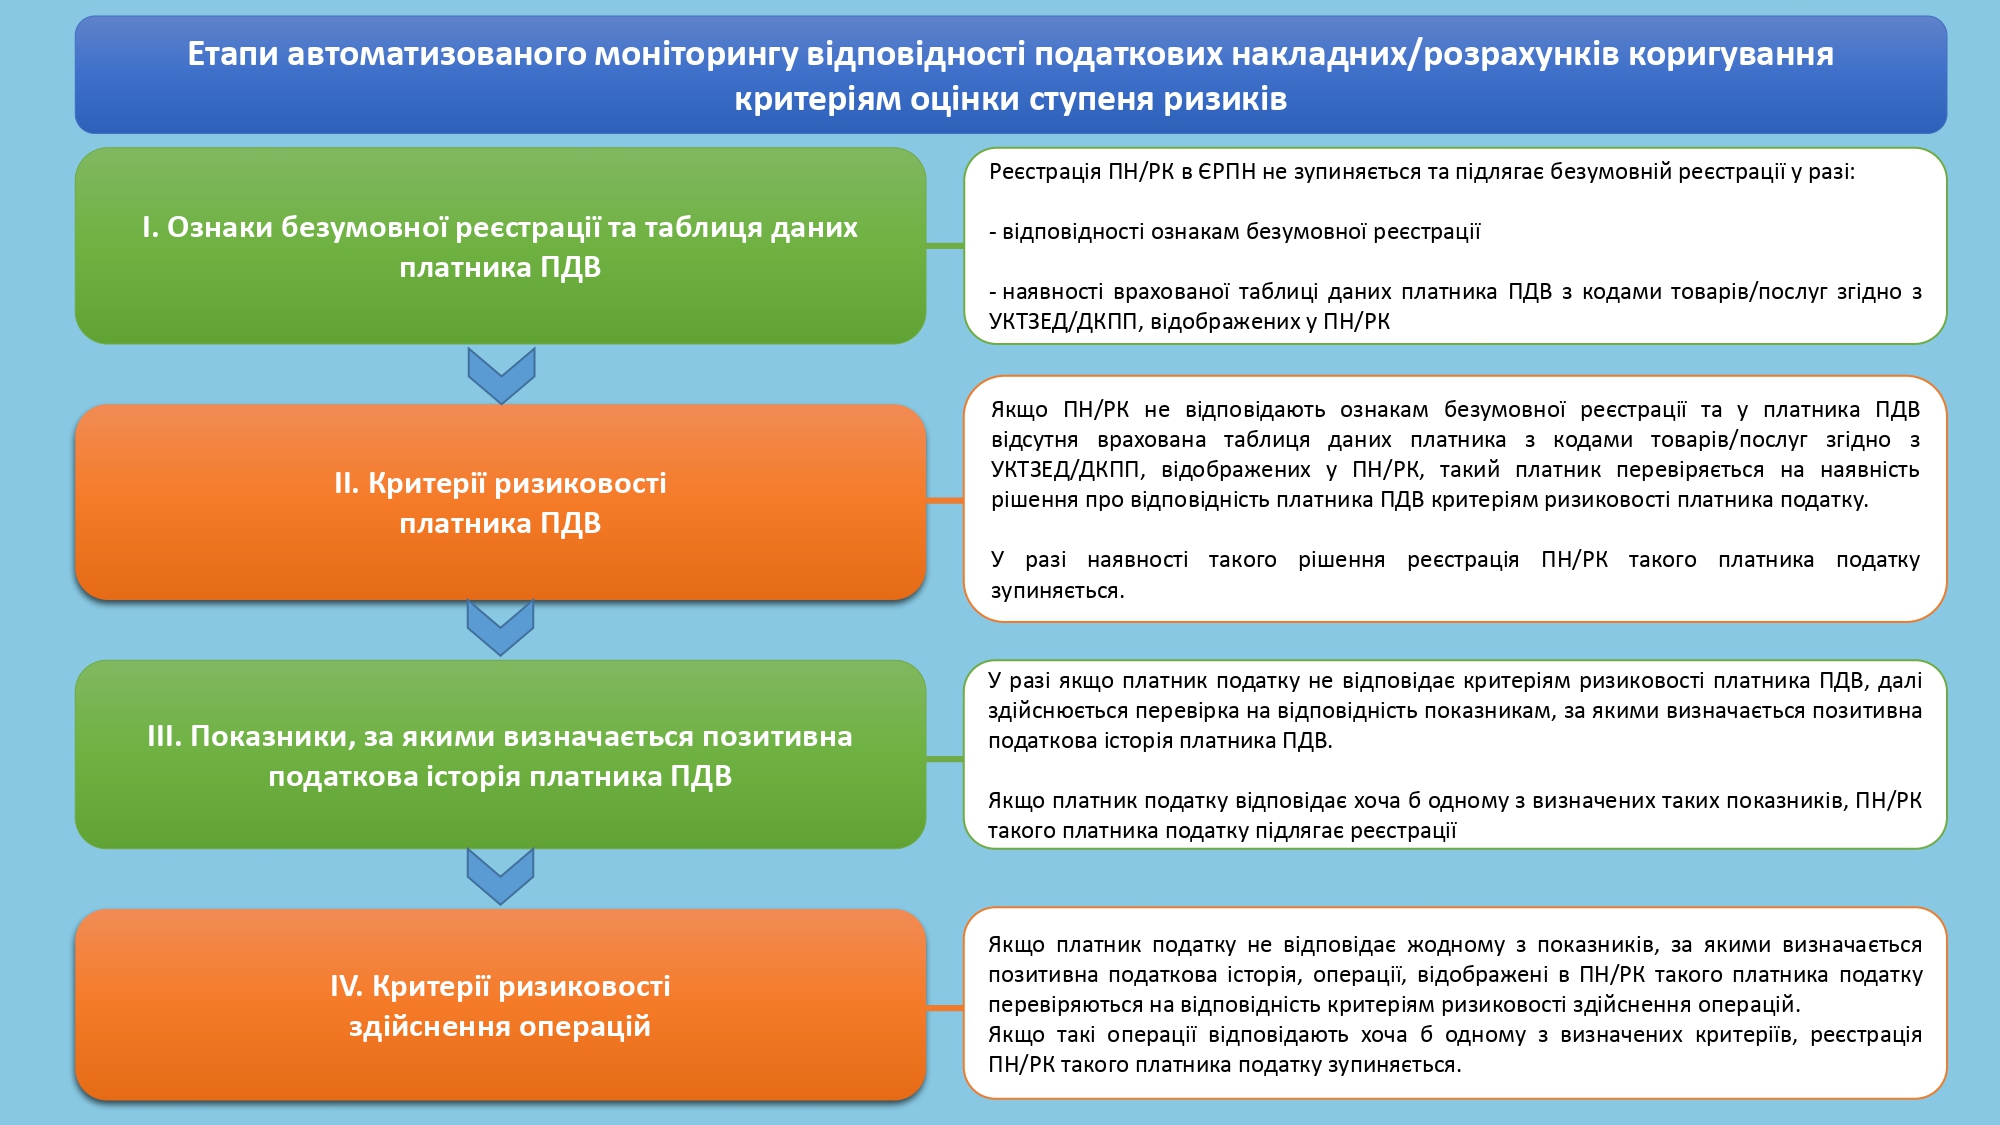
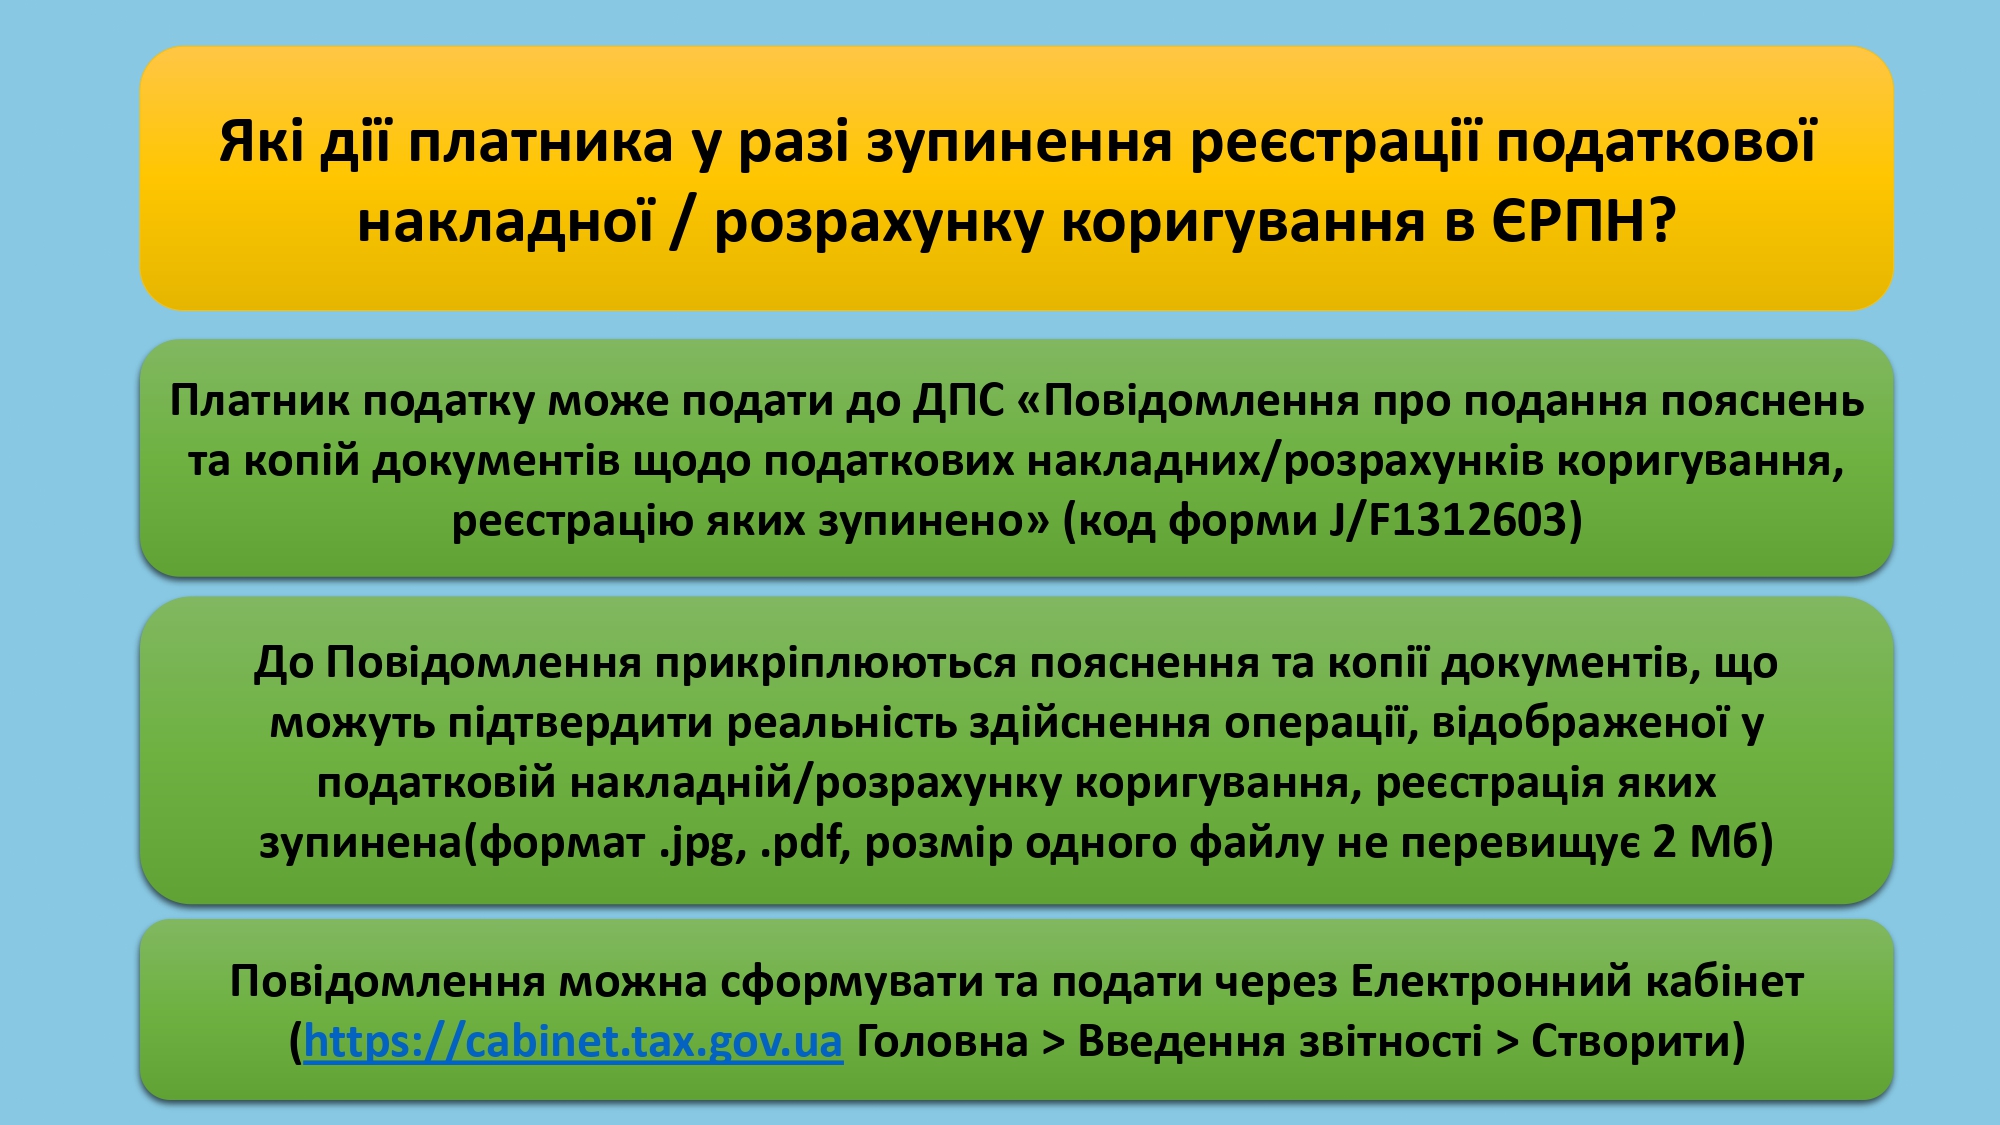
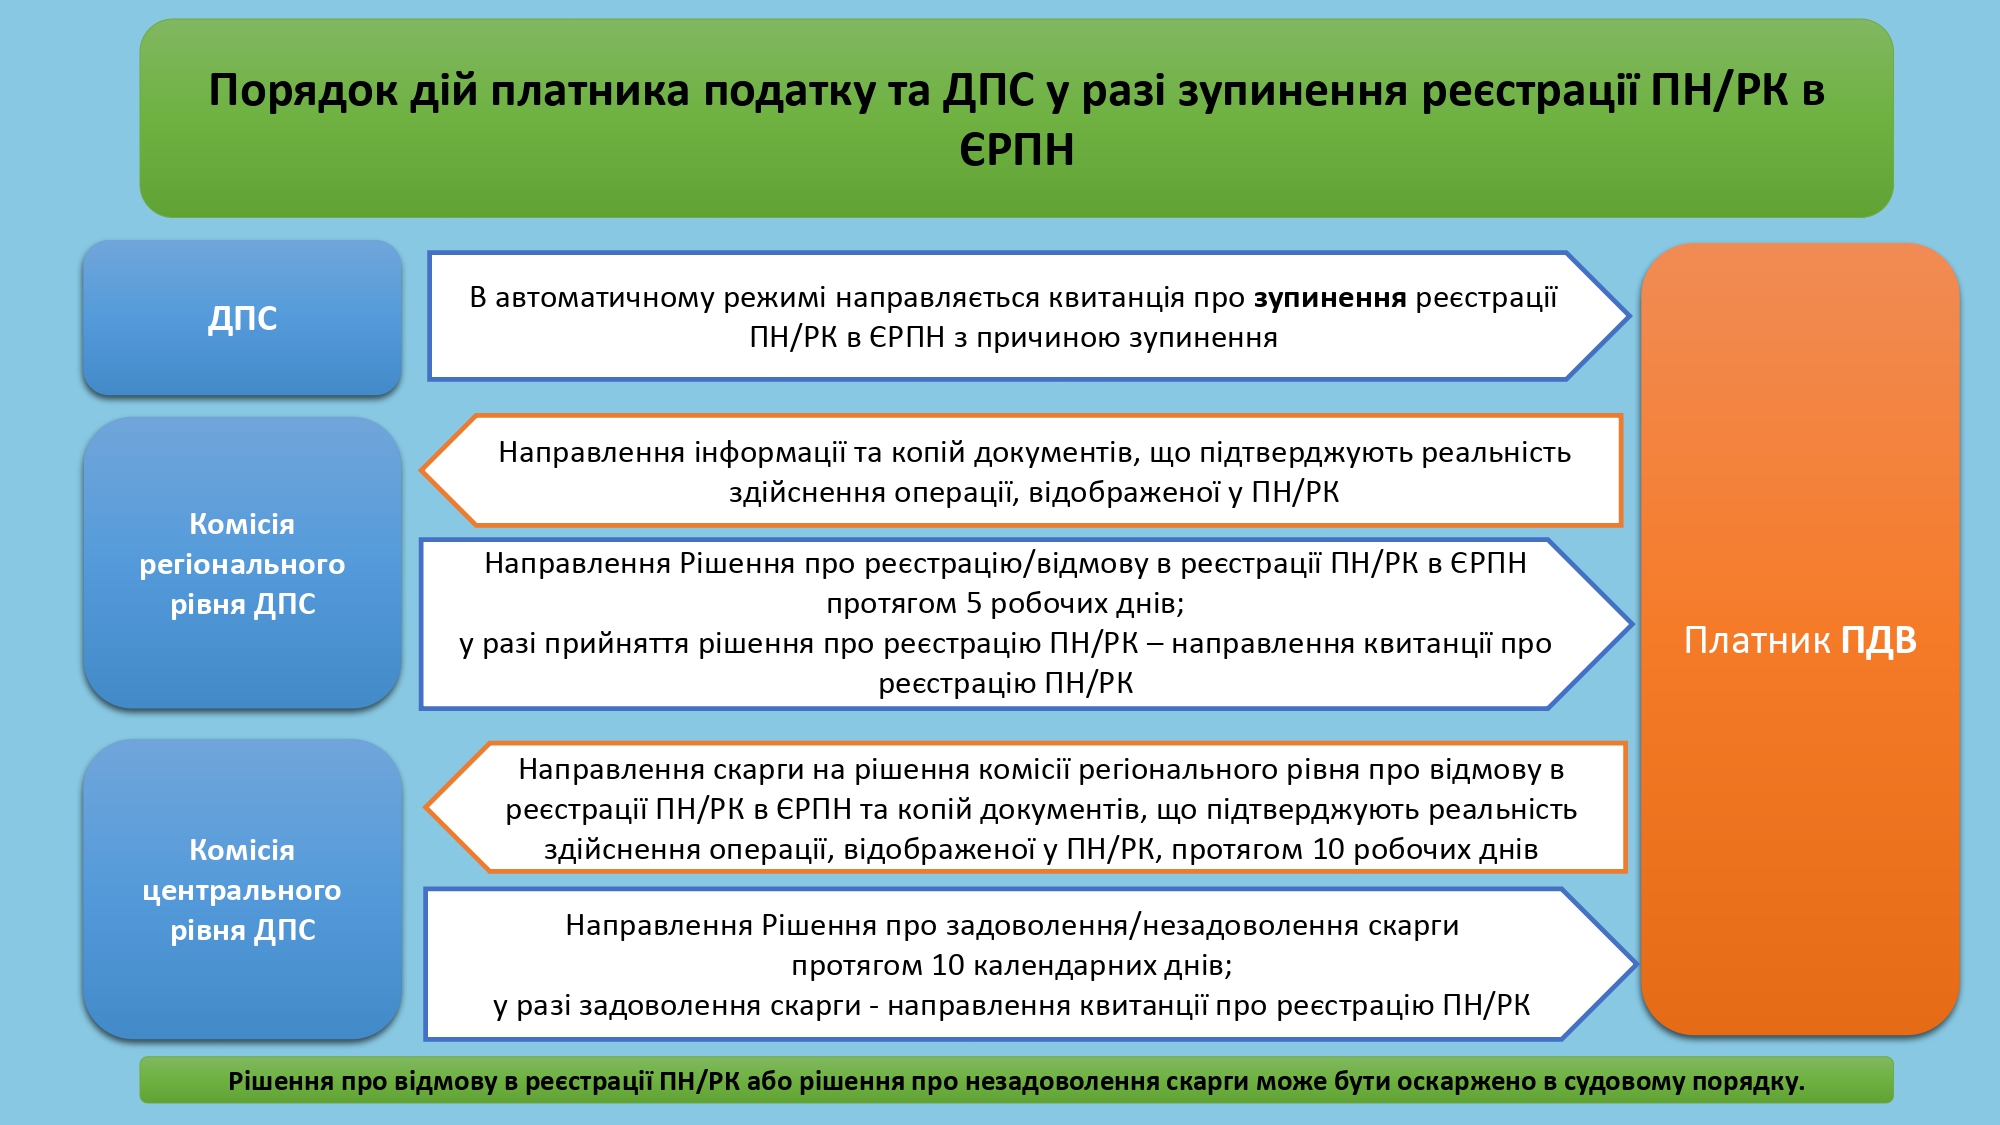
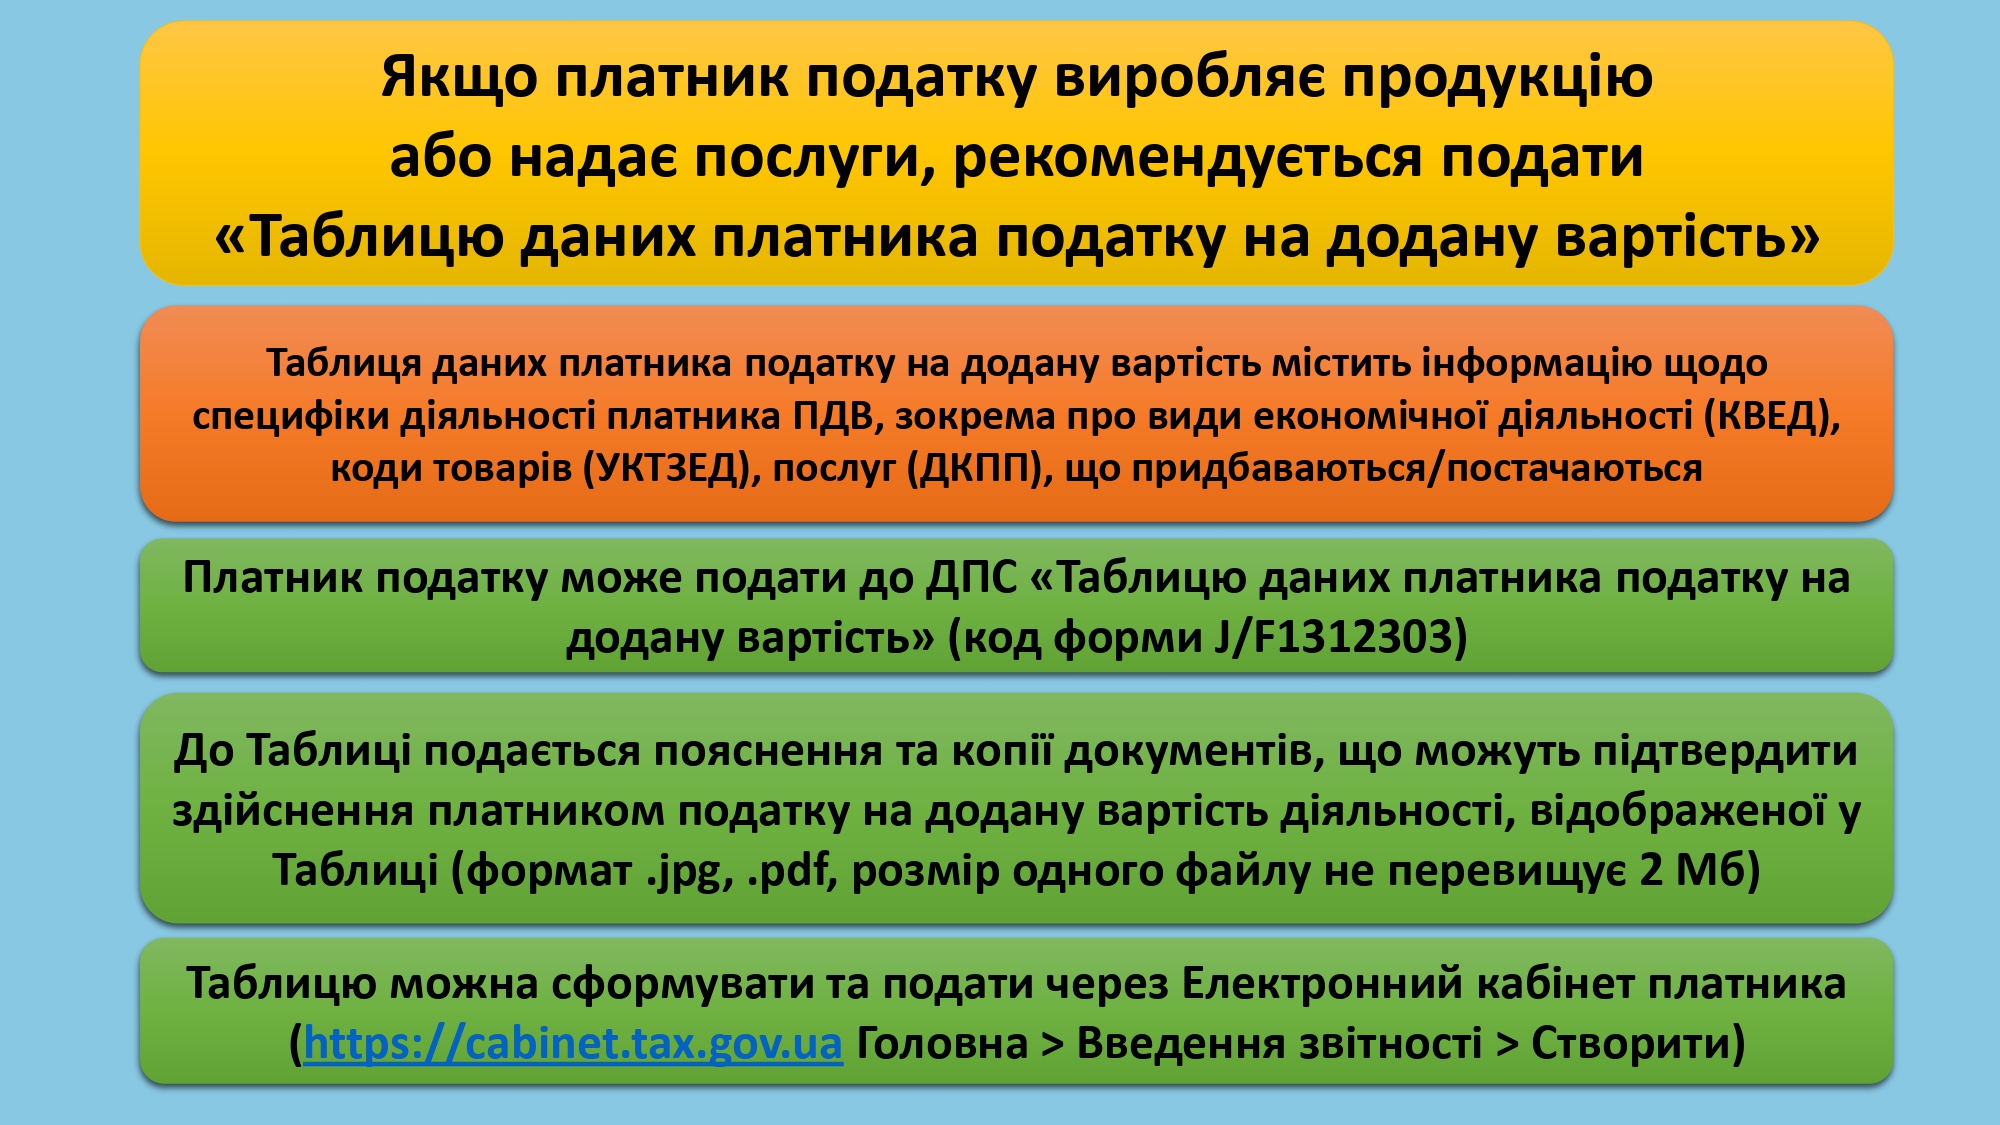
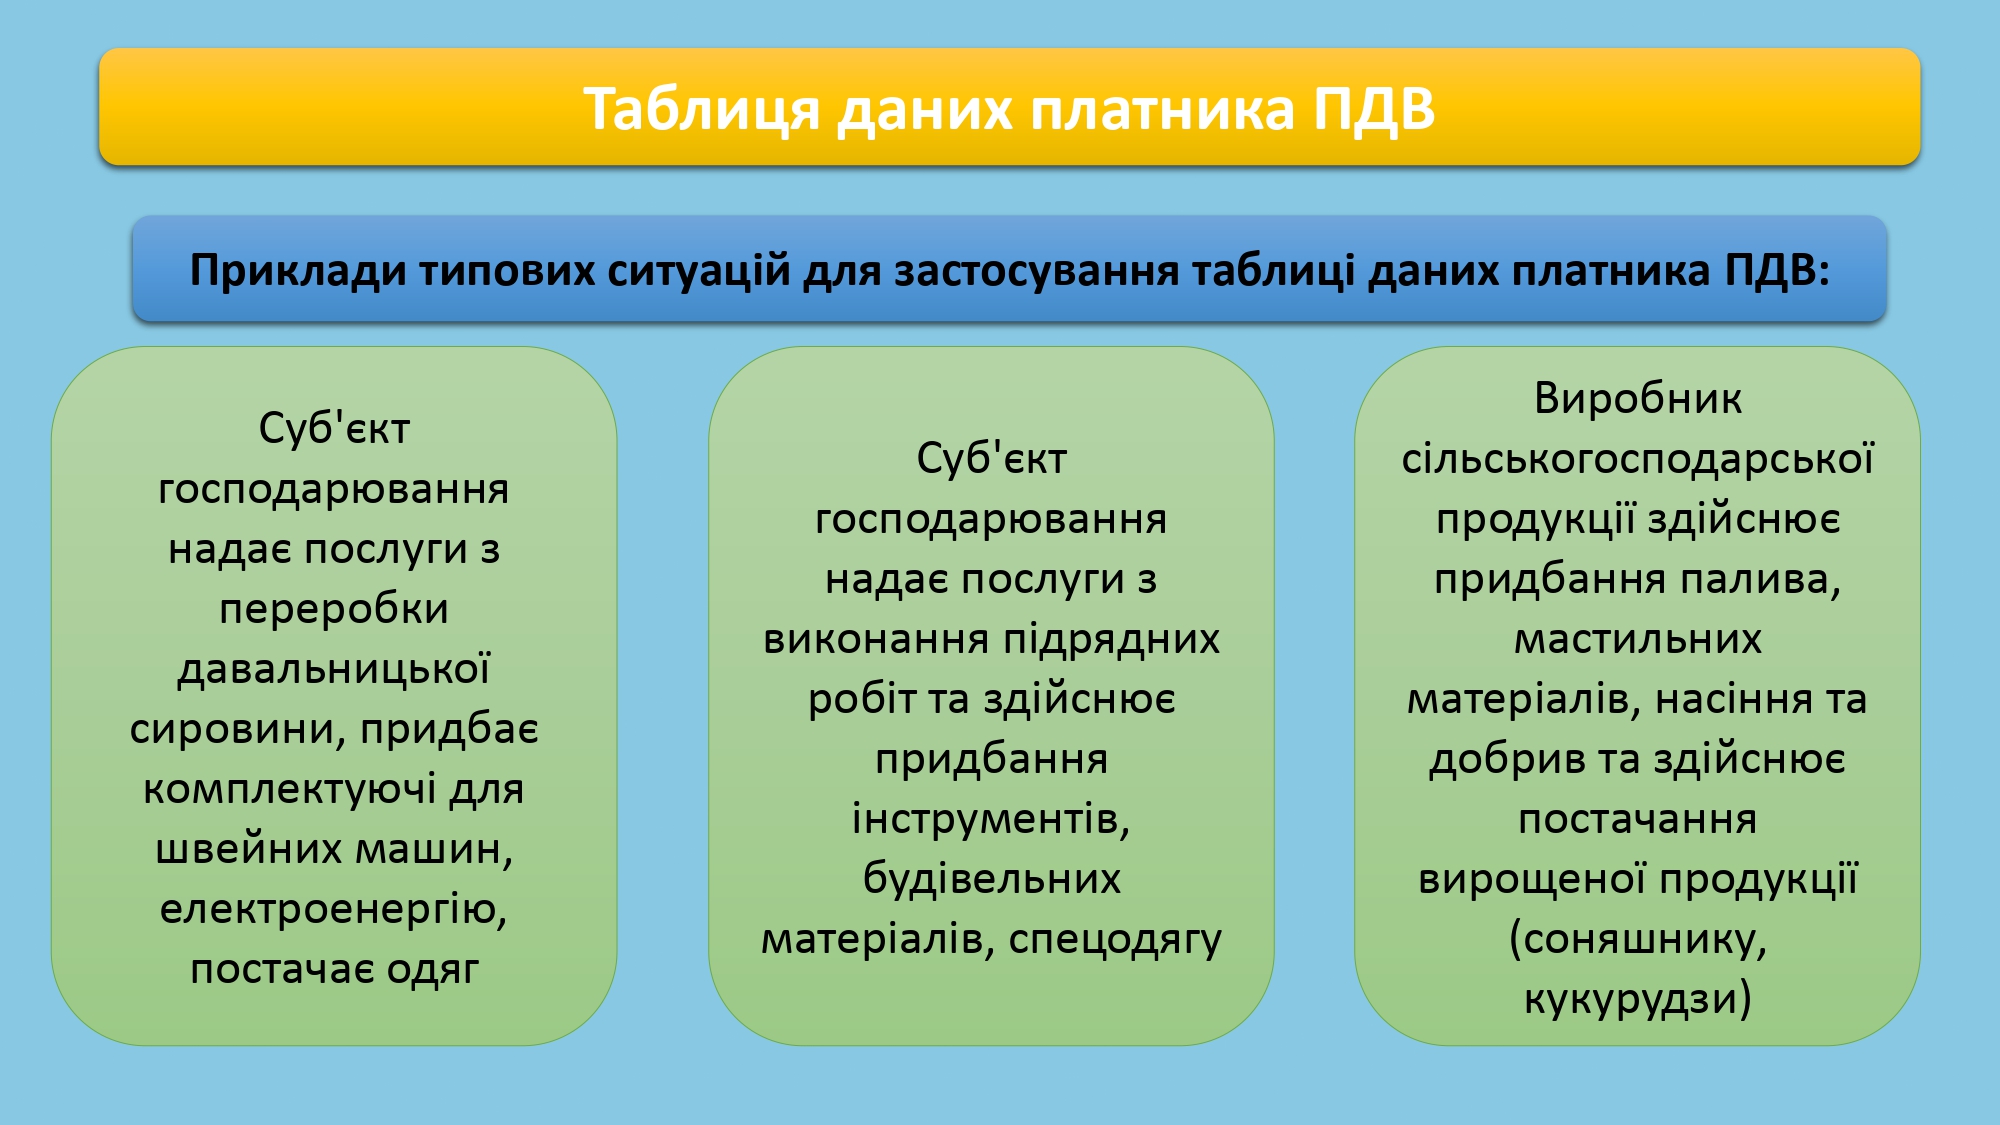
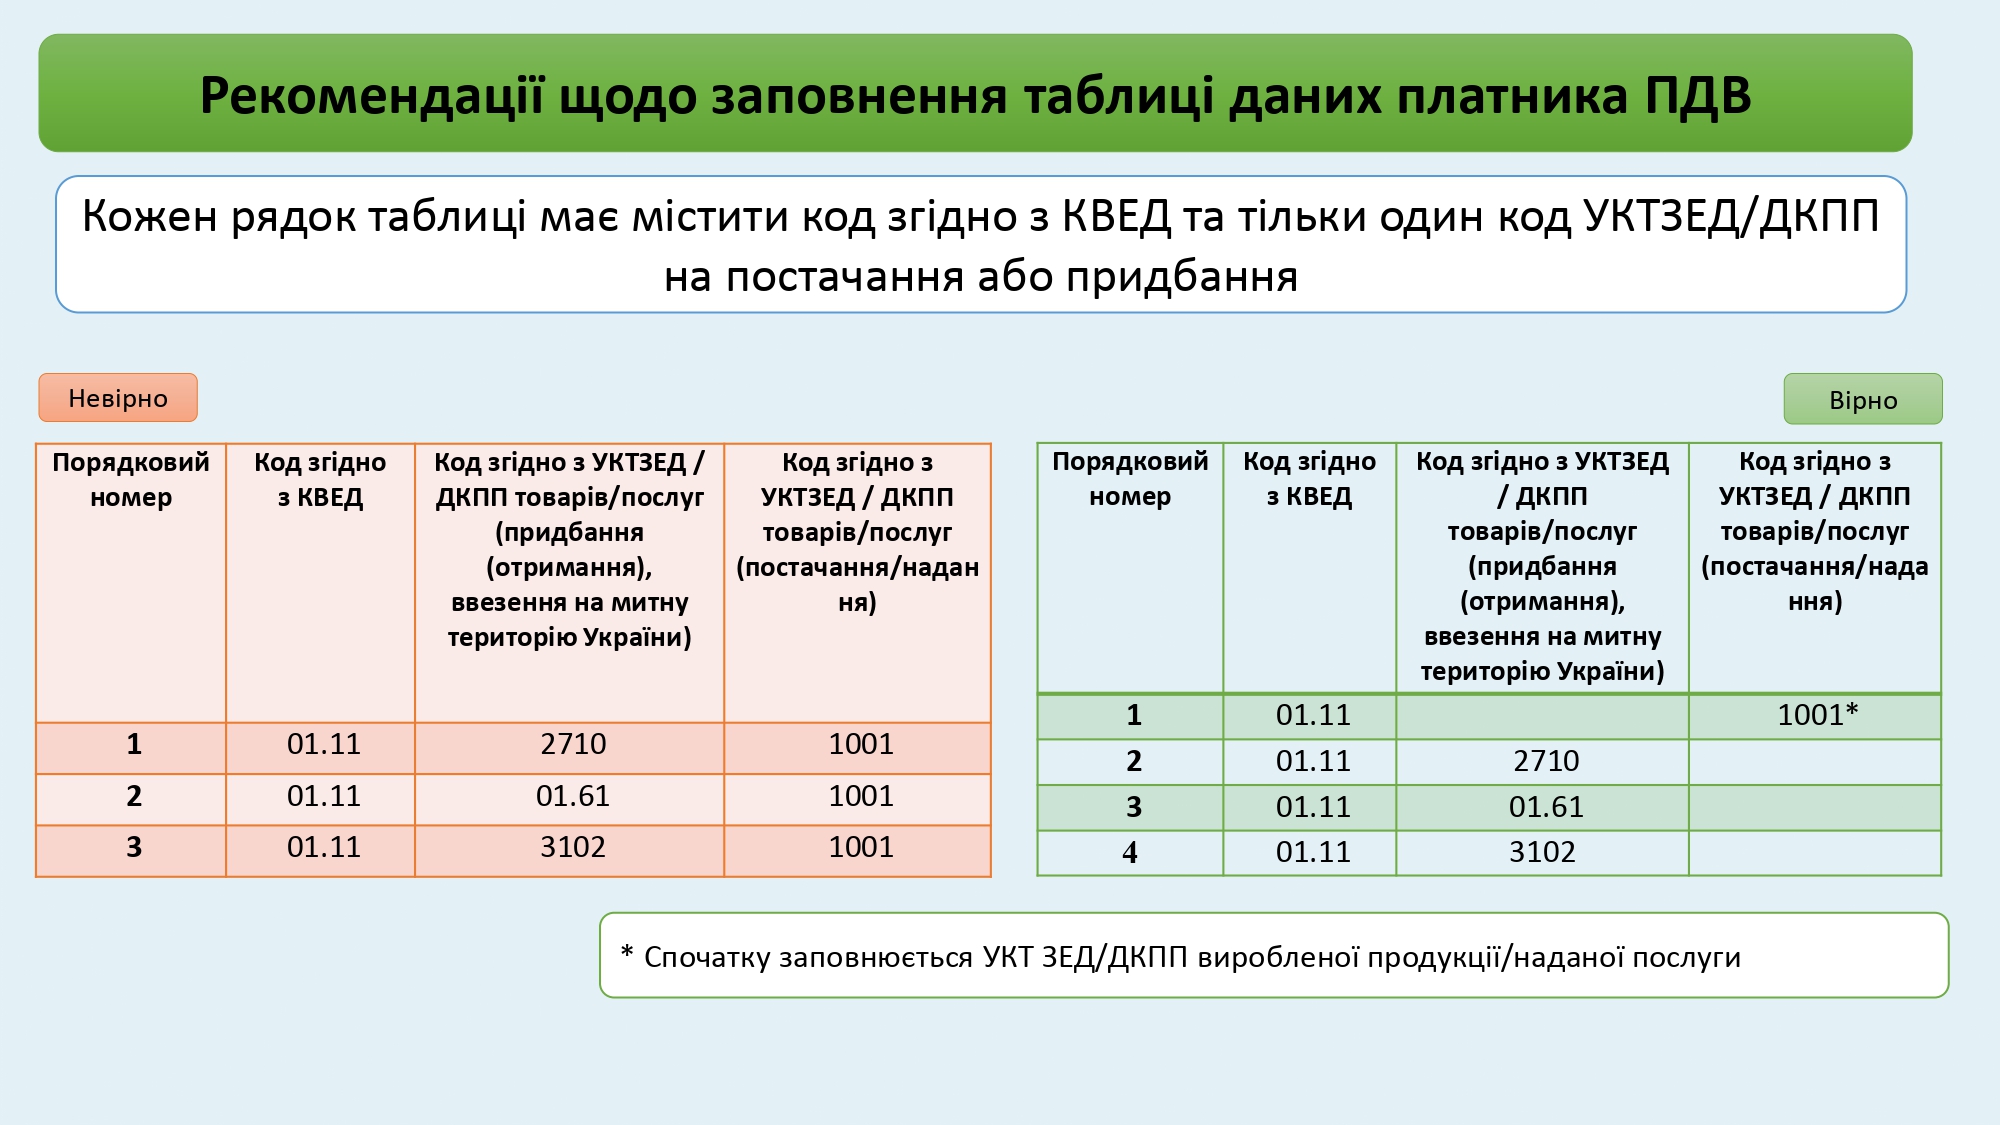
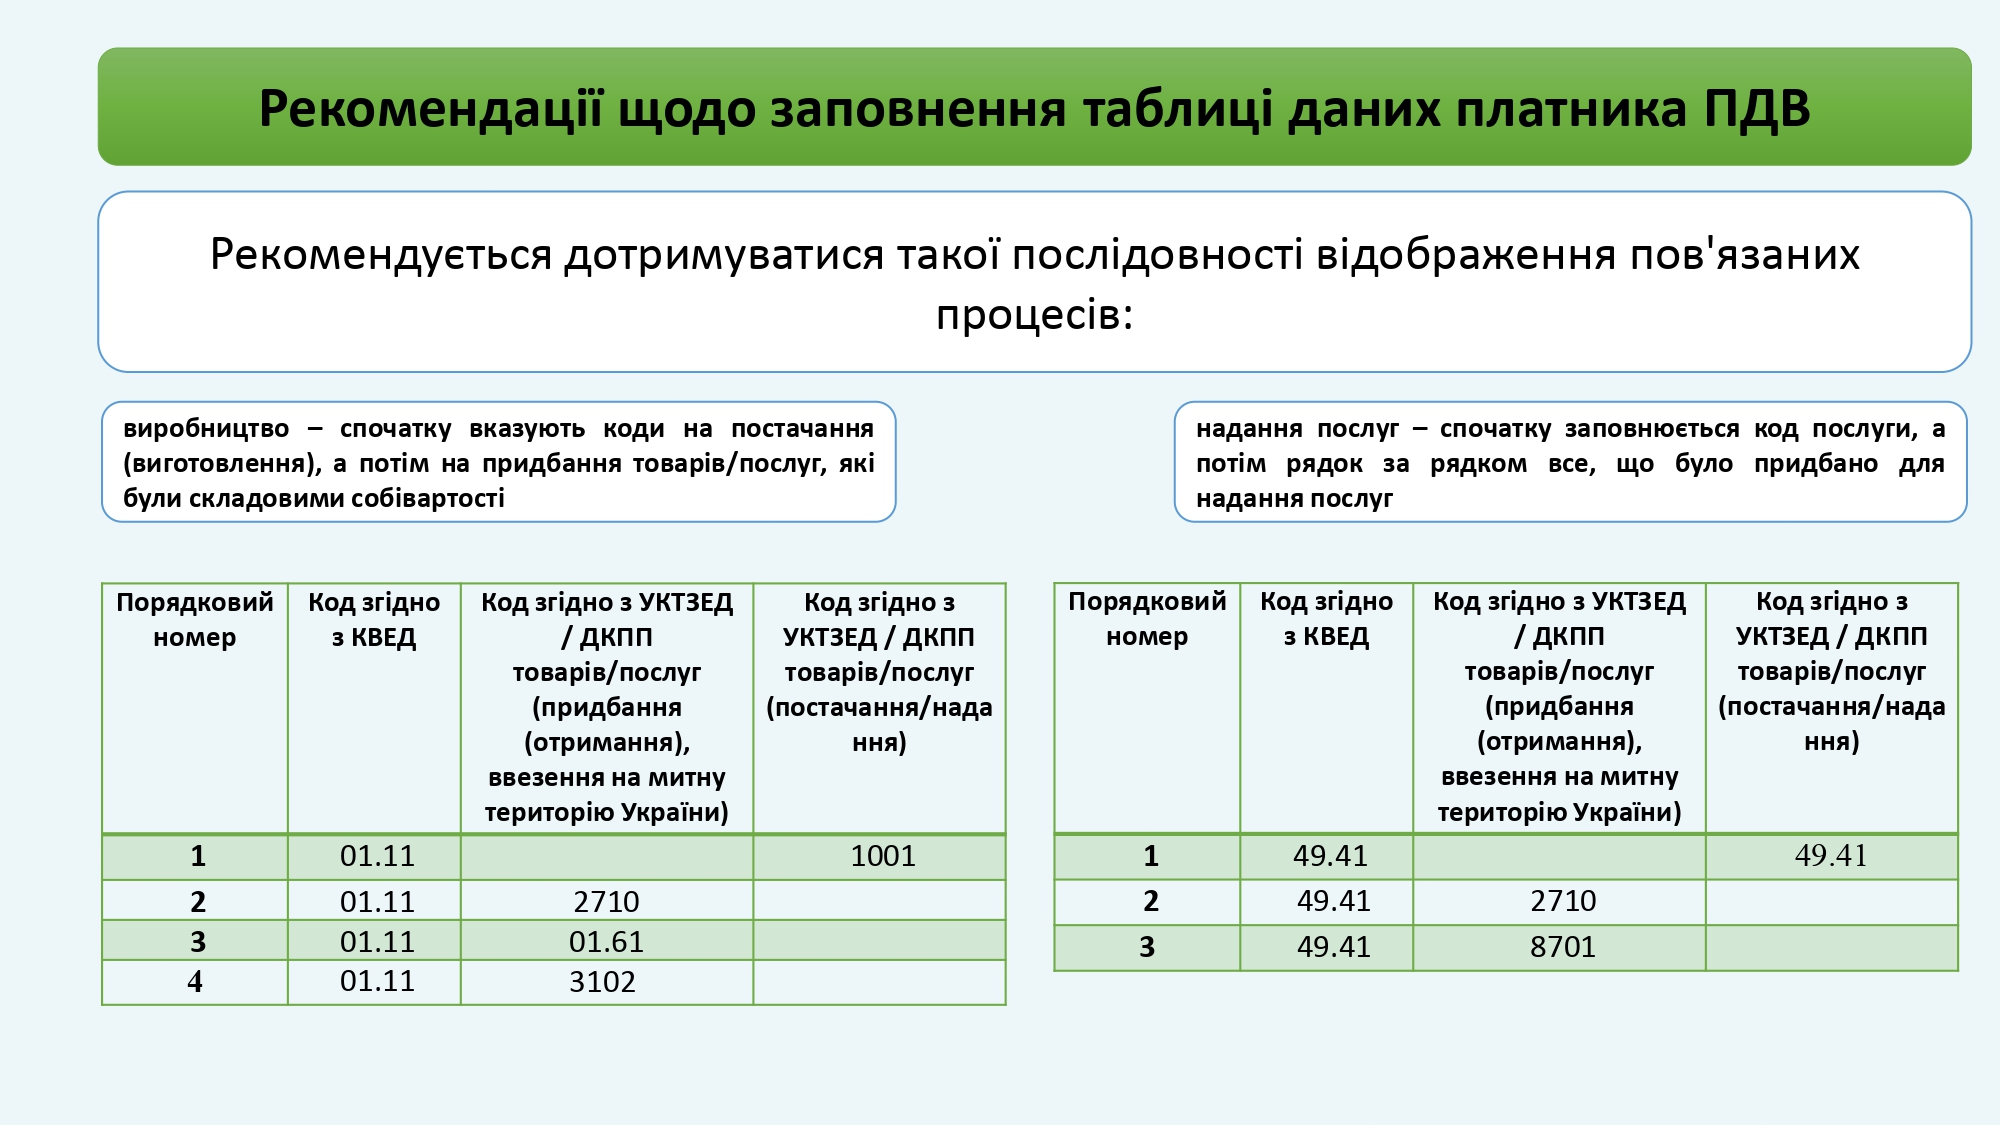
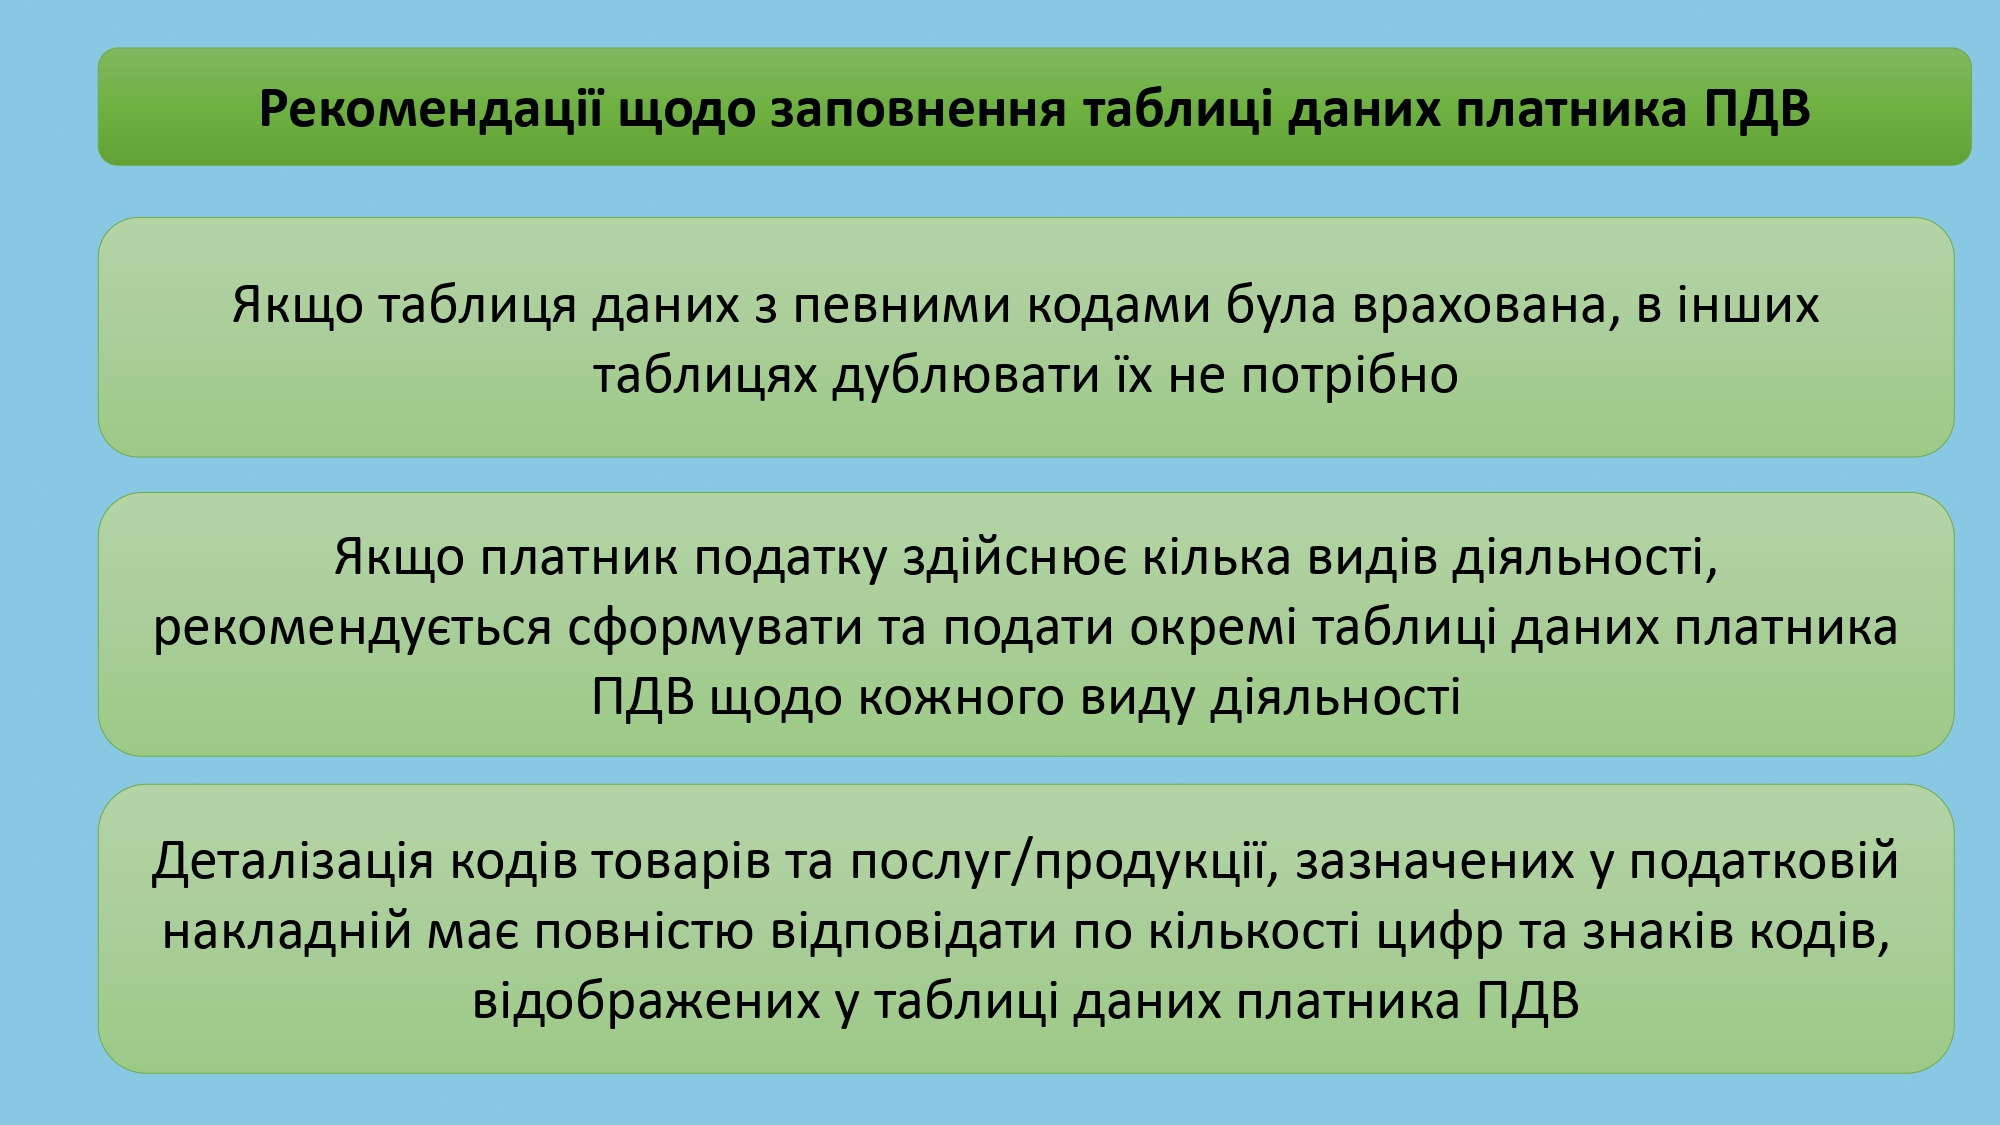
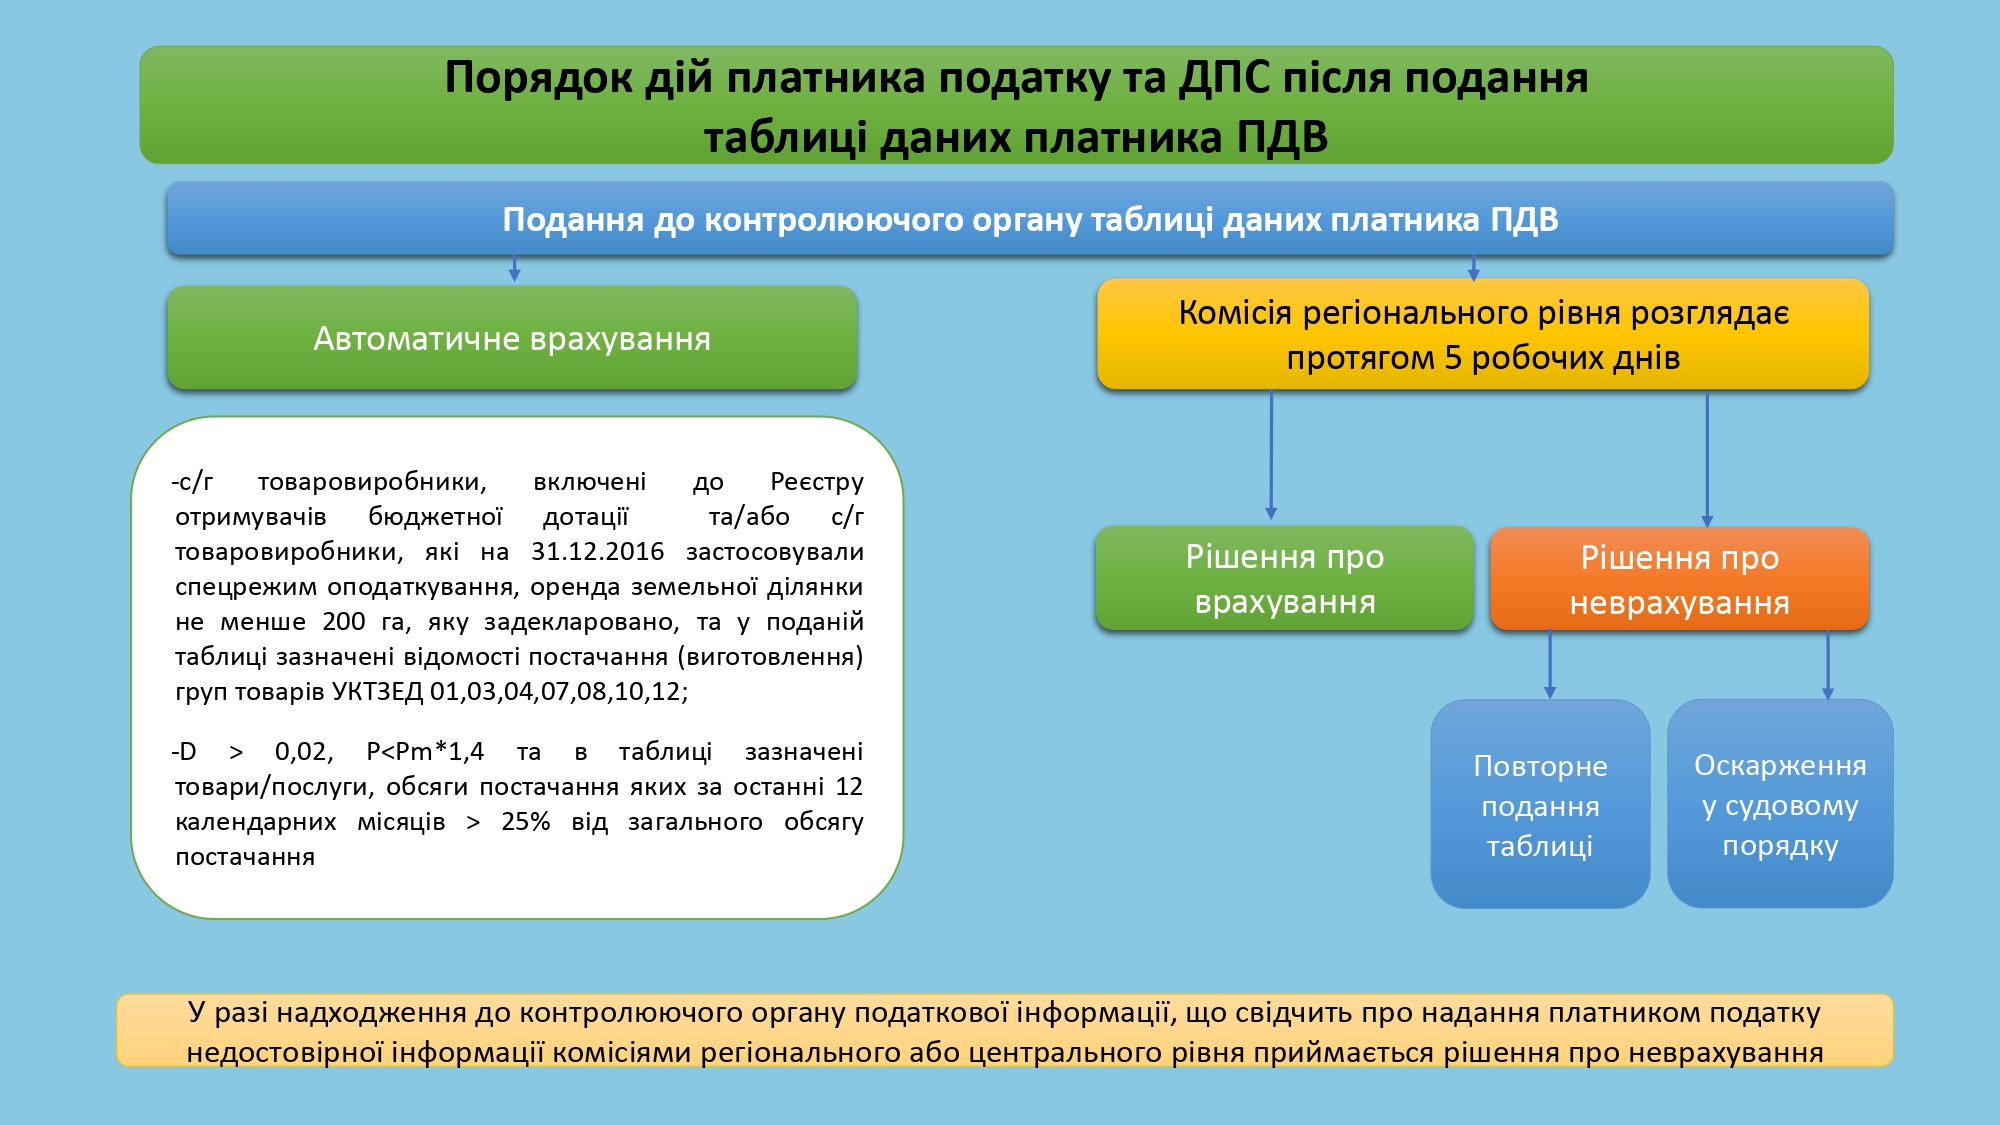
ДПС презентувала рекомендації щодо дій у разі блокування ПН та РК. Зокрема, алгоритм подання Таблиці даних платника ПДВ при зупиненні реєстрації в ЄРПН
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Нагадаємо, що правила блокування і розблокування періодично змінюються і їх треба вивчати та вміти застосовувати. Нагадаємо, що останні зміни почали діяти ще з 14 жовтня і ми про них писали тут.
Після цього зʼявилося багато нових випадків блокування ПН та РК відповідно й платники ПДВ почали більше скаржитися й Гетманцеву. На минулому тижні на своїй сторінці у Facebook він навів свіжий лист від ДПС щодо цього питання і надав власну пораду: вимагати від податківців дотримання зазначених у цьому листі правил.
А 28 жовтня ДПСУ на своєму сайті виклала рекомендації для платників ПДВ у разі зупинення реєстрації ПН та РК в ЄРПН. Про них далі.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
ДПС роз’яснила, що платник може подати уточнюючий розрахунок з ПДВ за період виникнення права на податковий кредит, якщо строк давності ще не минув. Під час документальної перевірки уточнювати показники періоду, який перевіряють, не можна
За словами Ярослава Железняка, бізнесу призупинили відшкодування ПДВ на близько 17 млрд грн. Разом з обмеженням бюджетних платежів це посилює ризик нестачі обігових коштів
Якщо працівник звільняється до завершення строку використання ЗІЗ і не повертає їх роботодавцю, утримання вартості із зарплати не звільняє роботодавця від нарахування ПДВ. Базу оподаткування визначають відповідно до ст. 188 ПКУ
За словами Южаніної, влада розраховує отримати додаткові кошти від оподаткування невеликих міжнародних відправлень, але створення необхідної ІТ-системи для митниці, поштових операторів і маркетплейсів може виявитися складнішим, ніж очікується
5 жовтня (понеділок) та 18 жовтня (неділя) 2026 року протягом усього дня (з 0 годин 00 хвилин до 24 години 00 хвилин) можна реєструвати ПН/РК за І та ІІ половину вересня 2026 року
Який алгоритм дій під час призначення нового директора ТОВ у 2026 році? Які документи потрібні для державної реєстрації змін в ЄДР, чи необхідно окремо повідомляти ДПС та інші органи?
Який процесуальний порядок звільнення директора ТОВ у 2026 році? Хто приймає рішення, як оформлюється протокол, яка процедура передачі справ, внесення змін до ЄДР? Які ризики для засновників та які обов'язки виникають перед контролюючими органами?
Щоб отримати довідку про подану декларацію про майновий стан і доходи, ФОП може надіслати заяву через Електронний кабінет за формою F13096ХХ. Документ надходить до вкладки «Вхідні» протягом 10 календарних днів
Нерезидент мав поставити 66 панелей, однак в інвойсі, ВМД і CMR помилково зазначено 72 шт. Фактично підприємство отримало 66 шт. і склало акт невідповідності. Як документально врегулювати недопоставку, скоригувати митні документи, ПДВ, облік і розрахунки з нерезидентом, якщо контрактна сума погоджена фондом-кредитором і доплата за відсутні 6 панелей не планується?
Працівник не повернув залишок невикористаного авансу за попереднє відрядження і направляється у нове. Чи має право роботодавець зменшити суму авансу на наступне відрядження на розмір непогашеної заборгованості?