Чому платник ПДВ за наявності ризикового контрагента стає сам ризиковим?
Вилучено з «Моїх новин»
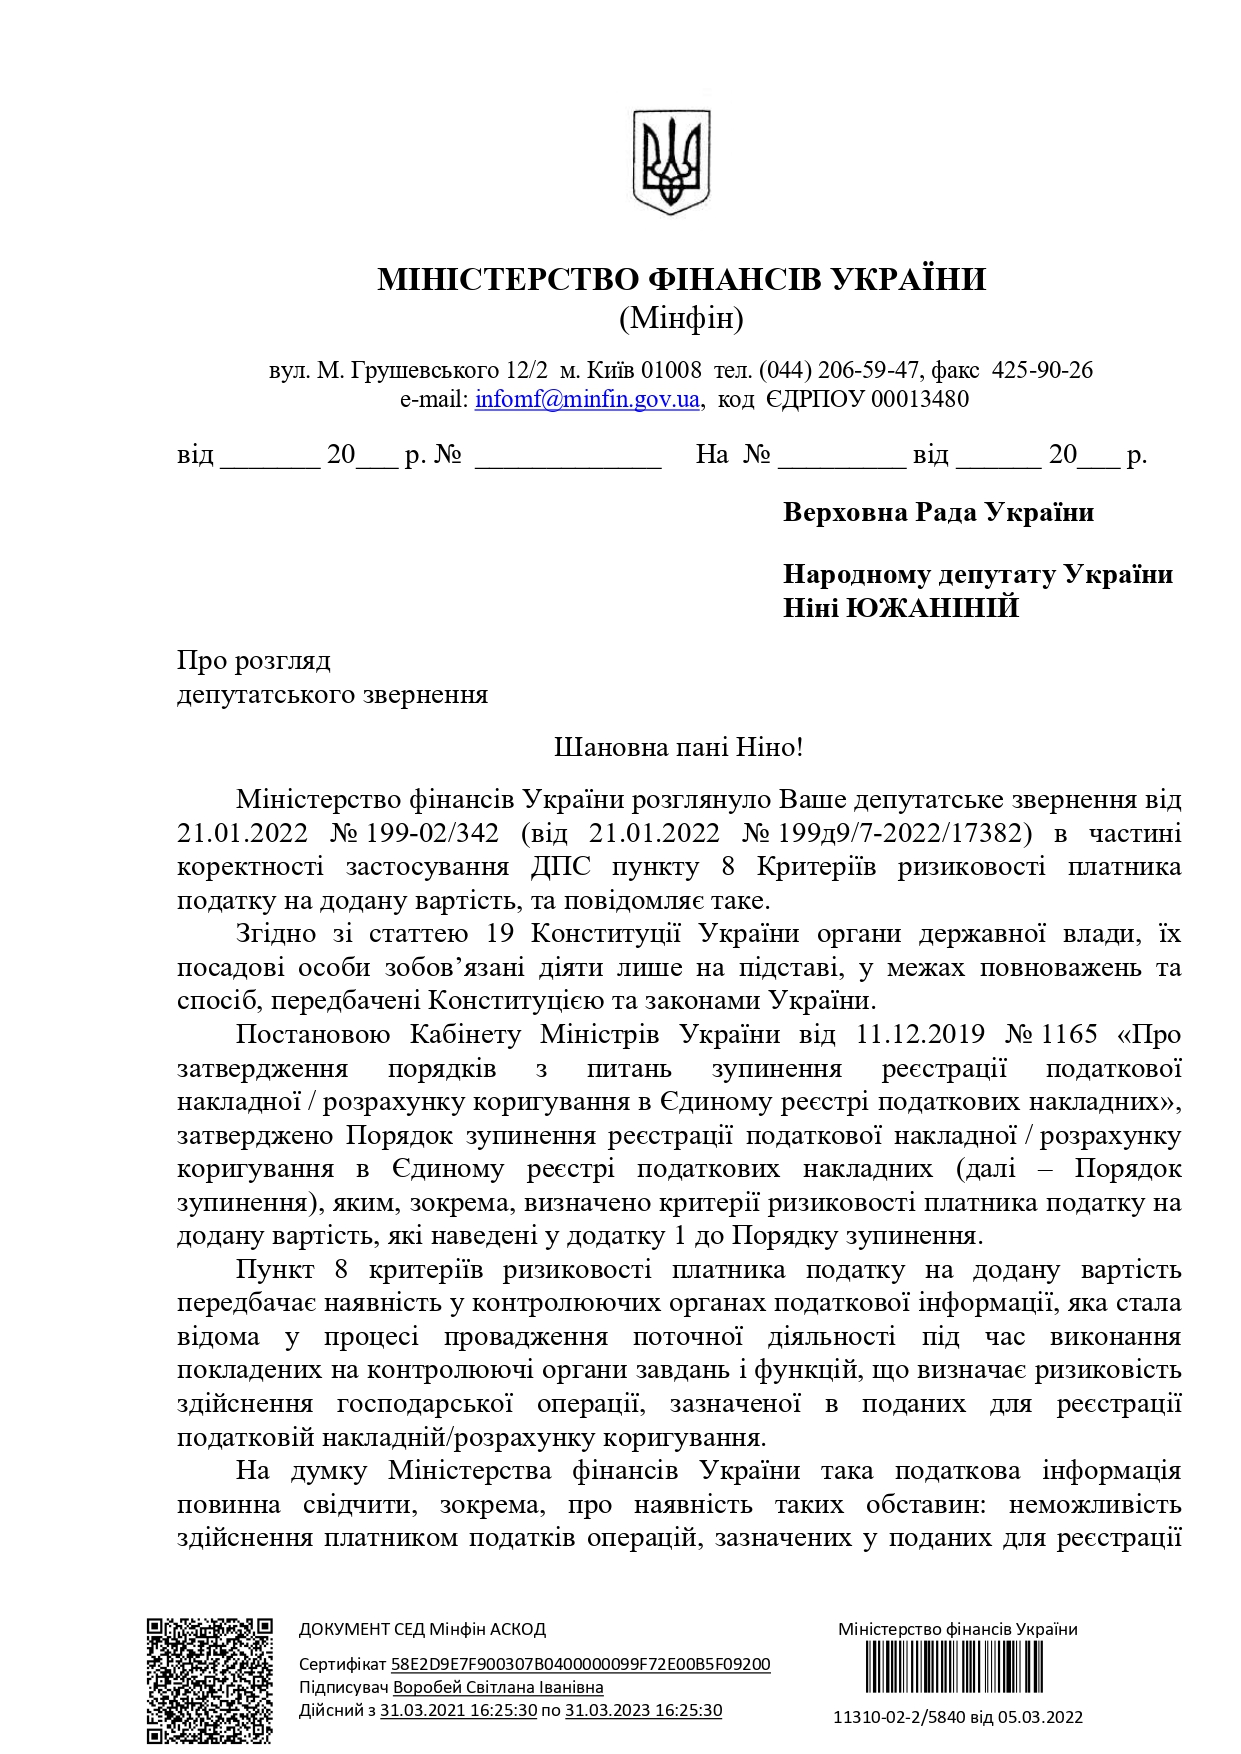
Южаніна оприлюднила відповідь Мінфіну щодо ситуації з блокуванням ПН, в якій йдеться, що податкова інформація має ґрунтуватися на співставленні даних щодо реєстрації контрагентами платника ПДВ ПН/РК з номенклатурою товарів, необхідних для здійснення операцій
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Нардеп Южаніна розповідає, що ще в кінці минулого року звернувся до неї один платник ПДВ щодо досить тривалого перебування в переліку ризикових, неможливості отримати з органу ДПС конкретну податкову інформацію (п. 8), яка стала підставою для віднесення платника до ризикових.
Потім – ще декілька про те, що в них склалася ситуація, коли вони потрапили до ризикових тому, що їх контрагент уже був зарахований до такого переліку.
Вона неодноразово писала звернення до ДПС для з'ясування зазначених проблемних питань по кожному платнику.
Але, аналізуючи відповіді ДПС та сталу практику застосування податківцями п. 8 критеріїв ризиковості платника ПДВ до платників податків (додаток 1 до Порядку зупинення реєстрації ПН/РК в ЄРПН, затвердженого Постановою Кабінету Міністрів України від 11.12.2019 №1165), вирішила зробити запит до Міністерства фінансів із проханням надати висновок щодо коректності застосування ДПС України п. 8 Критеріїв ризиковості платника податку на додану вартість (Постанова КМУ від 11 грудня 2019 р. №1165), а саме: встановлення ознаки ризиковості платника в разі наявності податкової інформації про ризиковість здійснення господарських операцій, за якими саме платник податку складає та подає на реєстрацію в ЄРПН податкові накладні/розрахунки коригування, тоді як у рішенні комісії з питань зупинення реєстрації податкової накладної/розрахунку коригування в ЄРПН вказується податкова інформація про ризиковість здійснення операцій, за якими контрагенти складають та подають на реєстрацію у ЄРПН податкові накладні/розрахунки коригування, а платник податків лише отримує їх та формує за рахунок них податковий кредит.
І що ж я отримала?
Почитайте цю відповідь (див нижче).
Зверніть увагу на «Водночас податкова інформація має ґрунтуватися на співставленні даних щодо реєстрації КОНТРАГЕНТАМИ платника податку податкових накладних/розрахунків коригування з НОМЕНКЛАТУРОЮ товарів/послуг, які необхідні для здійснення господарських операцій платника податку».
А ще у відповіді Міністерство фінансів зазначило, що готуються пропозиції щодо внесення змін до Порядку зупинення і т. д.
А чому ж тоді Мінфін «постидався» дати пропозиції, які є правильними, на його думку, про співставлення даних по всьому ланцюгу постачання (контрагентів)?
Ми ж пам’ятаємо Наказ 543 від 2015 року (зустрічний транзит, вигодотранспортуючий суб’єкт/транзитер)!?
То що – Мінфін вважає, що, незважаючи на впроваджений механізм блокування ПН/РК (з 01.07.2017), може вчиняти свої дії, які повністю суперечать ст. 201.10 ПК?
«Податкова накладна та/або розрахунок коригування до неї, складені та зареєстровані після 1 липня 2017 року в Єдиному реєстрі податкових накладних платником податку, який здійснює операції з постачання товарів/послуг, є для покупця таких товарів/послуг достатньою підставою для нарахування сум податку, що відносяться до податкового кредиту, та не потребує будь-якого іншого додаткового підтвердження».
Все для «підтримки» економіки та бізнесу.
Останні зміни до ПКМУ №1165 всі бачили (ПКМУ №1154 від 12.10.2022), і головне – всі відчуваємо на власній шкурі.
Петиція про скасування блокування накладних підписана. Що далі?
До речі, сьогодні про ще одне проблемне питання писала в ТГ-каналі.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
5 листопада (четвер) та 18 листопада (середа) 2026 року протягом усього дня (з 0 годин 00 хвилин до 24 години 00 хвилин) можна реєструвати ПН/РК за І та ІІ половину жовтня 2026 року
Медичні послуги клініці оплачує страхова компанія. На кого виписувати податкову накладну – на пацієнта (застраховану особу) чи страхову? ДПС відповіла традиційно: на фактичного отримувача медпослуг, навіть якщо платить третя особа
Чи є спеціальні правила оподаткування ПДВ продажу в Україні вживаних автомобілів? Чи вважається вживаним авто, яке щойно імпортоване (вживання відбувалося за кордоном)? Чи має значення пробіг такого авто? Про все це читайте у свіжій ІПК від ДПС та нашій статті
У разі постачання послуг нерезиденту з місцем постачання в Україні платник ПДВ має скласти й зареєструвати податкову накладну. У ній потрібно вказати найменування або ПІБ покупця, країну його реєстрації та умовний індивідуальний податковий номер
Електроенергію з альтернативних джерел (наприклад, сонячних батарей) можна як генерувати самостійно, так і купувати її у інших виробників. В обох випадках надлишок виробленої (або придбаної) енергії можна продати. Читайте, як оподатковується ПДВ такий продаж
На підприємстві потрібно провести тренінг "Не доводити себе до межі: як вчасно зупинити вигорання і підтримувати мотивацію" для працівників з ініціативи роботодавця. Підприємство надає бухгалтерські послуги. Чи можна включити тренінг з ментального здоров'я у витрати підприємства та як обґрунтувати господарську діяльність?
Педагогічним працівникам виплачують грошову винагороду. Під час визначення її розміру слід виходити з посадового окладу чи враховувати фактичне педагогічне навантаження? Чи поширюється ця винагорода на інших працівників закладу освіти?
Інвестор - платник податку на прибуток, частка у дочірньому підприємстві — 100%. Дочірнє підприємство є платником єдиного податку IV групи. Інвестор ретроспективно переходить з обліку інвестиції за собівартістю на метод участі в капіталі. За методом участі дивіденди відображаються Дт 373 Кт 14 без визнання бухгалтерського доходу. Чи підлягають такі дивіденди оподаткуванню податком на прибуток та які податкові ризики зміни методу обліку?
Довідку, що підтверджує резидентство нерезидента в країні, з якою Україна має договір про уникнення подвійного оподаткування, можна надіслати через меню «Листування з ДПС». Документ разом із супровідним листом подають у форматі PDF загальним розміром до 5 МБ