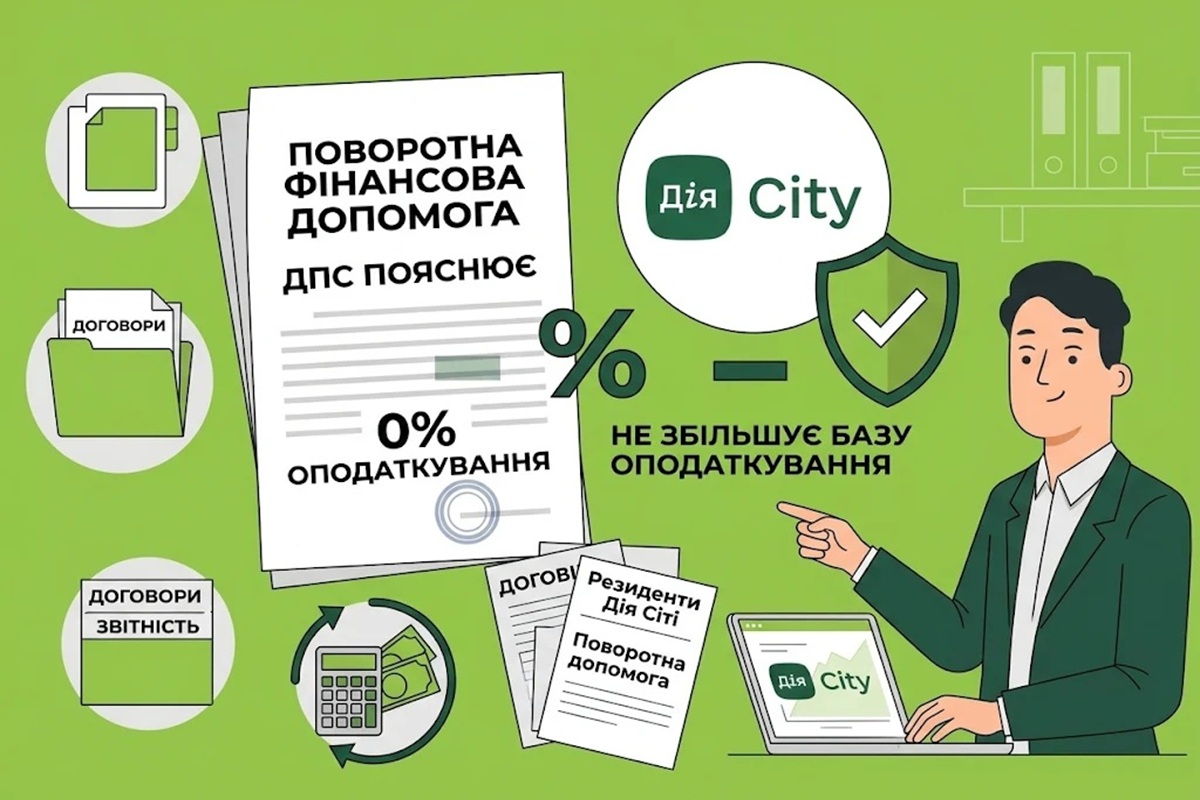
Південне міжрегіональне управління ДПС по роботі з великими платниками податків зазначає, що положеннями Податкового кодексу України від 02 грудня 2010 року №2755-VI не передбачено збільшення бази оподаткування резидента Дія Сіті – платника податку на прибуток на особливих умовах на суму отриманої поворотної фінансової допомоги, у тому числі прощеної поворотної фінансової допомоги, а також повернутих сум раніше отриманої фінансової допомоги.
Відповідні роз’яснення наведено на підставі Інформаційного листа №4/2025 «Дія Сіті: актуальні питання оподаткування резидентів податком на прибуток підприємств», розміщеного на вебпорталі ДПС у рубриці «Інформаційні матеріали» та у рубриці «Інформаційні листи» розділу «ВАЖЛИВА ІНФОРМАЦІЯ».
Більше про поворотну фінандопомогу читайте в матералах:
- Поворотна фінансова допомога ФОП у 2026 році: зазначення сум в додатку 4ДФ
- Поворотна фінансова допомога засновнику: наслідки з єдиного податку у 2026 році
- Поворотна фінансова допомога юросіб у 2026 році: ліміти 10 та 50 тис. грн, правила ПКУ та приклади проводок
- Безповоротна фінансова допомога у 2026 році: головні правила, бухоблік та податки для сторін договору
- Поворотна фінансова допомога, отримана від ФОПа або надана ФОПу (на ЄП та загальній системі) у 2026 році
- Знищення та пошкодження майна юросіб через обстріли: новий інформаційний лист ДПС №4