- Які правила складання додатку Д1?
- Приклад 1. Працівника прийняли на роботу
- Приклад 2. Працівника звільнили з роботи
- Приклад 3. Працівник перебував на лікарняному
- Приклад 4. Працівниця пішла у відпустку у зв’язку з вагітністю та пологами
- Приклад 5. Працівник пішов у відпустку по догляду за дитиною
- Приклад 6. Працівник пішов у відпустку без збереження зарплати
- Приклад 7. З працівником призупинили трудовий договір
- Приклад 8. Працівнику нарахували зарплату нижче МЗП
- Приклад 9. Працівнику нарахували зарплату вище 20 МЗП
- Приклад 10. Донарахування зарплати після звільнення працівника
Про те, як складати нові форми Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб та ФОП, а також додатки до цих форм, ми вже розповідали в наших матеріалах (їх перелік ми можете знайти наприкінці цієї статті).
А зараз поговоримо конкретно про додаток Д1 до цієї звітності. Він є важливим, адже виконує дві функції:
- Додаток Д1 є розшифровкою показників Податкового розрахунку цього звіту. Тобто, ті суми нарахованих доходів та ЄСВ, які наведені в Податковому розрахунку загальними цифрами (по всіх працівниках разом), в додатку Д1 наводяться вже персоніфіковано (за кожним працівником окремо).
- Також Додаток Д1 є джерелом даних для Реєстру застрахованих осіб (тих самих працівників), який веде ПФУ. І, таким чином, разом з додатком Д5 (який ми розглянемо в окремій статті), виконує функцію передачі даних до так званої «електронної трудової книжки» кожного працівника (роль якого зараз виконують відомості із згаданого Реєстру).
Увага!
Якщо йдеться про подарунки, додаткові блага та інші доходи фізосіб, на які ЄСВ не нараховується, їх ані в додатку Д1, ані в Податковому розрахунку відображати не треба. Вони з’являться лише в додатку 4ДФ (про складання якого ми розповіли в окремій статті)!
Які правила складання додатку Д1?
Заголовна частина в додатку Д1 (на відміну від Податкового розрахунку) не містить статистичних даних про кількість працівників.
У ній наводяться лише дані про:
- тип єдиної звітності в рядках 011 – 013 (звітний, звітний новий чи уточнюючий);
- звітний податковий період у рядку 02.
- В квартальній звітності ФОПів та фізосіб-«незалежників» в рядку 02 зазначається і номер місяця, за який складається Додаток 1. Наприклад додаток ФІЗ-Д1 за липень 2026 треба позначити так: рік – 2026, квартал – 3, місяць – 1;
- А ще в рядку 02 квартальній звітності ФОПів та фізосіб-«незалежників» зазначається «номер додатку в Розрахунку». Раніше податківці роз'яснювали, що в подібних полях зазначається порядковий номер цього додатка із загального числа таких додатків, сформованих до Розрахунку
- повне найменування юрособи (або ФОПа чи фізособи-«незалежника»), яка складає звітність у рядку 03.
- При цьому юрособи у службових рядках 031 – 033 наводять додаткові дані, які дозволяють ідентифікувати таку особу: податковий номер, код філії, якщо єдина звітність подається головним підприємством за філію. Але рядки 032 та 033 заповнюються лише у разі подання єдиної звітності з типом «Уточнююча»!
- У ФОПів та фізосіб-«незалежників» службовий рядок лише один – 031. В ньому наводяться додаткові дані, які дозволяють ідентифікувати таку особу: реєстраційний номер облікової картки платника податків – фізичної особи (за наявності) або серія (за наявності) та номер паспорта для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті.
Далі йде таблична частина. У ній наводяться дані про суми доходів та ЄСВ, підсумок яких переноситься до Податкового розрахунку.
Суми доходів та ЄСВ у Додатку 1 відображаються в розрізі:
- фізичних осіб, яким вони нараховані;
- місяця/року, за які вони нараховані;
- типу доходу (наприклад, відпусткові та різниця між фактичним доходом працівника та мінімальною зарплатою відображаються в додатку Д1 окремо від звичайної зарплати).
Важливо!
Щодо кожного працівника або фізособи, яка працює за договором ЦПХ, у додатку Д1 заповнюється окремий рядок. Але щодо однієї особи може бути заповнено й кілька рядків (за видами доходів, на які нараховується ЄСВ, за місяцями, за які вони були нараховані тощо).
Що ми зазначаємо в кожному рядку додатку Д1? Наведемо цю інформацію у зручній таблиці 1.
Таблиця 1. Зміст граф табличної частини додатка Д1*
| Номер графи | Що в ній зазначаємо |
| 4 | Рядки в табличній частині додатка Д1 нумеруються за порядком. Тобто перший рядок це 1, наступний – 2, і так до останнього |
| 5 | У цій графі відображаємо дані про те, чи є фізособа, якій нараховано дохід, громадянином України. Якщо так, то в цій графі ставимо 1, якщо ні, то 0 |
| 6 | В цій графі зазначаємо, ким є ця фізособа – жінкою (ставимо Ж) чи чоловіком (ставимо Ч) |
| 7 | У цій графі ставимо РНОКПП або серію та номер паспорта цієї фізособи, якщо вона офіційно відмовилась від РНОКПП |
| 8 | Тут зазначаємо код застрахованої особи. Перелік таких кодів ви можете побачити в додатку 1 до Порядку №4. Наприклад, для звичайного працівника код буде 1, проте якщо він отримує лікарняні, то це відображається окремим рядком, і код застрахованої особи буде вже 29. Для працівника з інвалідністю, коли ми показуємо зарплату, код буде 2, але якщо він отримує лікарняні – вже 36 Для осіб, які працюють за договором ЦПХ і отримують відповідну винагороду, код буде 26. Особи, яким нараховано допомогу по вагітності та пологах, мають код 42 |
| 9 | Графа 09 заповнюється платником єдиного внеску лише у випадках, передбачених переліком кодів типу нарахувань 1 – 15 (вони наведені у примітці до Додатку 1). Наприклад:
|
| 10 | В графі 10 зазначається місяць і рік, за який був нарахований дохід. Вони зазначаються арабськими цифрами, і їх треба вказати обов’язково, навіть для доходів поточного звітного місяця! |
| 11 | В графі 11 зазначається ПІБ працівника або фізособи, якій виплачується винагорода за договором ЦПХ |
| 12 | Графа 12 заповнюється в рядку, в якому ми відображаємо лікарняні. У ній зазначається цифрою кількість днів тимчасової непрацездатності у місяці, за який нараховані лікарняні. Тобто якщо нараховані в поточному місяці лікарняні охоплюють кілька місяців, то їх суму треба показати кількома рядками із відповідною кількістю календарних днів, за які цей лікарняні нараховано в кожному із таких місяців |
| 13 | Графу 13 заповнюємо щодо працівників, які у звітному місяці перебували у відпустці без збереження зарплати – зазначаємо цифрою кількість днів такої відпустки у звітному місяці. Тобто якщо відпустка охоплює кілька місяців, інформацію про неї треба буде окремо відобразити в додатках Д1 кожного такого звітного місяця |
| 14 | У графі 14 показуємо кількість днів перебування у трудових відносинах або у цивільно-правових відносинах у звітному місяці. |
| 15 | В графі 15 зазначається кількість календарних днів перебування у відпустці у зв’язку з вагітністю та пологами в певному місяці. Отже, ця графа тільки для тих рядків, у яких відображається нарахування працівниці відповідної допомоги в розрізі місяців, за які таку допомогу нараховано. |
| 16 | В графі 16 показуємо суму нарахованого доходу працівника, в розрізі таких доходів. Окремо відображають зарплату, винагороду за договором ЦПХ, лікарняні, декретні, відпусткові |
| 17 | У графі 17 наводимо інформацію із графи 16, але в межах максимальної величини бази нарахування ЄСВ. Нагадаємо, що у 2026 році така величина становить 172 940 грн на місяць |
| 18 | Якщо ж, навпаки, нарахований за місяць дохід працівника за основним місцем роботи, який не має інвалідності і перебував із вами у трудових відносинах цілий календарний місяць, менший за мінімальну зарплату, різницю зазначаємо у графі 18. Нагадаємо, що розмір МПЗ у 2026 році – 8 647 грн |
| 19 | Цю графу заповнюємо лише для виправлення помилок минулих періодів. В ній відображається сума утриманого ЄСВ за такий минулий звітний місяць із заробітної плати / доходу |
| 20 | В графі 20 показуємо суму ЄСВ, нарахованого на певний вид доходу |
| 21 | З липня 2026 року в ній зазначаємо ознаку основного місця роботи (1 – якщо так, 0 – якщо ні). Цю графу треба заповнювати щодо кожного рядка! |
| 22 | В графі 22 наводимо інформацію, чи працює працівник у режимі неповного робочого часу (1 – якщо так, 0 – якщо ні) |
| 23 | В графі 23 зазначається інформація щодо наявності спеціального страхового стажу (1 – якщо так, 0 – якщо ні) |
| 24 | Цю графу заповнюємо лише один раз – у місяці, в якому ви працевлаштували працівника на нове робоче місце (1 – якщо так, 0 – якщо ні). Ця інформація потрібна тим, хто претендує на компенсацію ЄСВ з бюджету за такого працівника (про що ми докладно розповідали в окремій статті) |
| 25 | Графа 25 заповнюється лише для виправлення помилок. В ній відображається ознака «0», якщо рядок потрібно ввести, чи ознака «1», якщо рядок потрібно виключити. Графа 25 заповнюється тільки для «Звітного нового» (при коригуванні сум єдиного внеску та реквізитів) та «Уточнюючого» (виключно при коригуванні реквізитів) цього Додатку. |
| 26 | Тут показуємо, чи укладений з фізособою трудовий договір з нефіксованим робочим часом (1 – якщо так, 0 – якщо ні). Її теж треба заповнювати щодо кожного рядка |
* У Порядку складання Єдиної звітності пронумеровані поля заголовної частини додатка Д1 називаються рядками, а в табличній частині – вже графами. Хоча нумерація в табличній частині не починається наново, а продовжується. Тобто перша графа таблиці у додатку Д1 має номер 4, а не 1.
Після заповнення заголовної і табличної частини на останній сторінці додатку Д1 проставляється дата подання цього додатка роботодавцем, підписи посадових осіб роботодавця (у юрособи – директора і головного бухгалтера, у ФОПа або фізособи-«незалежника» його підпис та підпис головного бухгалтера (за наявності), дані про підписантів і печатка (за наявності).
А тепер покажемо, як це все застосувати на практиці: наведемо 10 прикладів із найбільш поширеними ситуаціями, які будуть корисні кожному бухгалтеру.
Приклад 1. Працівника прийняли на роботу
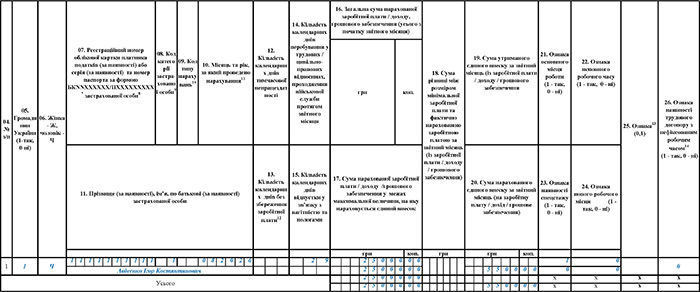
Працівника прийняли на роботу з 03.08.2026. Що треба показати про нього в додатку Д1?
В Додатку 1 наводимо звичайні дані щодо нарахованої зарплати та інших доходів такого працівника, а також суму нарахованого на них ЄСВ.
Зверніть увагу, що в додатку Д1 треба показати:
- Кількість днів перебування в трудових відносинах (графа 14), і це календарні, а не робочі дні. У новоприйнятих працівників така кількість може відрізнятися від кількості календарних днів місяця. Так, в нашому випадку це буде 29 календарних днів (попри те, що працівник відпрацював усі робочі дні серпня);
- Код застрахованої особи – працівника (графа 08). Для новоприйнятого цей код треба визначити вперше. Наприклад, він може бути з кодом 1 (найманий працівник на загальних підставах) – це означатиме застосування до його доходів ставку ЄСВ 22%. Або особою з інвалідністю з кодом 2 – і в такому випадку треба застосовувати ставку ЄСВ 8,41%, але не раніше отримання від працівника підтвердних документів.
- Чи є місце роботи основним або сумісництвом (графа 21): якщо працівника прийняли за основним місцем роботи – зазначаємо 1, якщо за сумісництвом – 0;
- Чи працює цей працівник в режимі неповного робочого часу (графа 22): якщо так – зазначаємо 1, якщо ні – 0;
- Чи укладено трудовий договір з нефіксованим робочим часом (графа 26): якщо так – зазначаємо 1, якщо ні – 0;
- Якщо працівника прийнято на нове створене робоче місце, про це проставляється позначка в графі 24 (1 – так, 0 – ні).
Зразок 1. Відображення в додатку Д1 новоприйнятого працівника
Приклад 2. Працівника звільнили з роботи
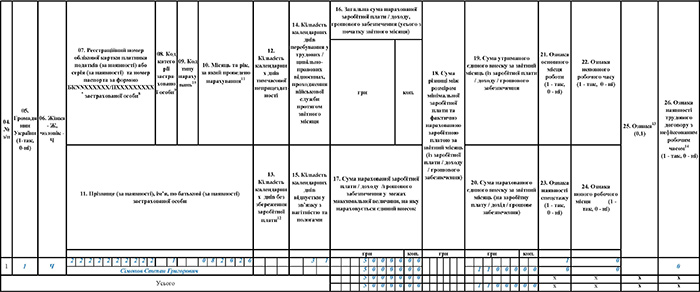
Працівника звільнили з роботи 31.08.2026. Що треба показати про нього в додатку Д1?
В додатку Д1 наводимо звичайні дані щодо нарахованої зарплати та інших доходів такого працівника, а також суму нарахованого на них ЄСВ.
Зверніть увагу, що в додатку Д1 треба показати кількість днів перебування в трудових відносинах (графа 14), і це календарні, а не робочі дні. У працівників, звільнених не останнім числом місяця така кількість буде відрізнятися від кількості календарних днів місяця. Але в нашому випадку, оскільки працівника звільнили останнім днем місяця, кількість днів перебування у трудових відносинах буде 31 – день звільнення є останнім робочим днем.
Нарахування такому працівнику можуть складатися із зарплати за відпрацьовані дні і компенсації за невикористані відпустки. Їх треба показати разом, в одному рядку, як звичайну зарплату працівника.
Хоча у звичайному випадку оплата відпусток відображається в додатку Д1 окремим рядком – через те, що в графі 09 для них треба зазначити код типу нарахувань 10.
Зразок 2. Відображення в додатку Д1 звільненого працівника
Зверніть увагу! Дата прийняття на роботу або звільнення в додатку Д1 не відображається. Вона наводиться лише в додатках Д5 та 4ДФ.
Приклад 3. Працівник перебував на лікарняному
Лікарняні відображаються в бухобліку в місяці їх нарахування (незалежно від того, у якому місяці хворів працівник). Це правило вплинуло і на заповнення додатку Д1 – лікарняні ми показуємо у місяці їх нарахування. Але із зазначенням місяця, за який вони були нараховані!
Припустимо, що працівник хворів з 20.07.2026 по 05.08.2026. Що в такому випадку слід показати в додатку Д1?
В липні 2026 дні непрацездатності ще не були нараховані. Тож, працівнику нарахували тільки зарплату за фактично відпрацьований час. ЄСВ нарахували на суму такої зарплати (в межах максимальної бази нарахування ЄСВ, але без донарахування ЄСВ до мінімального розміру).
В серпні працівнику нарахували зарплату за фактично відпрацьований час після виходу з лікарняного, а також самі лікарняні за липень-серпень 2026 року.
Припустимо, що нарахована у серпні зарплата становить 26 000 грн., сума лікарняних за липень 12 000 грн, за серпень 5000 грн. ЄСВ нараховується на усю суму доходу працівника (адже вона в межах максимальної бази нарахування).
При цьому:
- Зарплату і лікарняні такого працівника слід показати в додатку Д1 за серпень 2026 року окремими рядками. Адже у працівника в такому випадку будуть різні коди застрахованих осіб (графа 08): припустимо, 1 (працівник на звичайних підставах) щодо зарплати і 29 щодо лікарняних. У особи з інвалідністю коди будуть, відповідно, 2 (для зарплати) і 36 (для лікарняних). Пам’ятаємо: різні коди застрахованих осіб – різні рядки!
- Лікарняні слід відображати в розрізі місяців, за які вони були нараховані: липневі відображаються із зазначенням в графі 10 «07.2026», серпневі – «08.2026». До речі, і щодо зарплати цю графу 10 теж треба заповнити (показати «08.2026»). Тут діє те саме правило: різні місяці, за які нараховано дохід – різні рядки!
- А от відображати лікарняні в залежності від джерела їх фінансування окремо не потрібно;
- І не забудьте зазначити кількість календарних днів тимчасової непрацездатності в графі 12. – теж окремо за місяцями.
Якщо йдеться про лікарняний працівника за основним місцем роботи і він не є особою з інвалідністю, не забувайте перевірити нараховану суму ЄСВ. Адже сума ЄСВ за цілий місяць перебування у трудових відносинах не може бути меншим за мінімальний страховий внесок (про нього далі в прикладі 8). Якщо зарплата + лікарняні в сумі вийшли менше за МЗП (у 2026 році 8647 грн) – треба донараховувати ЄСВ до мінімального розміру.
В місяці, коли розпочався перехідний лікарняний, донарахування до мінімального страхового внеску робити ще не потрібна – лікарняні не нараховані, загальний розмір доходу такого місяця ще не відомий. Проте, у місяці нарахування перехідного лікарняного треба визначити загальну суму доходу попереднього місяця (зарплата + лікарняні, нараховані за цей місяць) і місяця нарахування лікарняних (зарплата + лікарняні, нараховані за цей місяць). Та перевірити, чи не є суми доходів за якийсь з цих місяців меншими за МЗП. Якщо є – донараховуємо ЄСВ до мінімального розміру!
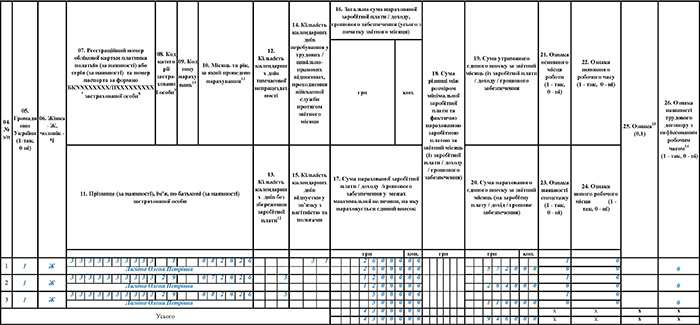
Зразок 3. Відображення в додатку Д1 працівника з лікарняними
Приклад 4. Працівниця пішла у відпустку у зв’язку з вагітністю та пологами
Працівниця пішла у відпуску у зв’язку з вагітністю та пологами з 17 серпня 2026 року на 126 календарних днів. Як її показати в додатку Д1?
За період перебування у відпустці у зв’язку з вагітністю та пологами працівниця отримує відповідну допомогу – від роботодавця, але з фінансуванням від ПФУ. Тому в додатку Д1 треба показати і факт перебування у цій відпустці, і факт нарахування працівниці цієї допомоги.
При цьому:
Зарплата працівниці за частину відпрацьованого серпня відображається у звичайному порядку;
Допомога у зв’язку з вагітністю та пологами відображається окремими рядками:
тому, що код застрахованої особи для такого доходу буде 42 (якщо це працівниця без інвалідності і ставка ЄСВ 22%) або 43 (якщо це працівниця з інвалідністю і ставка ЄСВ 8,41%);
і тому, що ця допомога нараховується не після закінчення відпустки, а наперед. Тобто, у додатку Д1 за серпень 2026 року треба показати усю суму такої допомоги, але із розбивкою за місяцями, за які вона нарахована. Одночасно відображається кількість днів відпустки – в кожному рядку із зазначенням допомоги, в тій кількості, яка припадає на відповідний місяць.
В нашому випадку працівниця взяла відпустку на 126 календарних днів з 17 серпня. Тому:
- в серпні це буде 15 днів
- у вересні 30 днів
- у жовтні 31 день
- в листопаді 30 днів
- в грудні 10 днів.
Їх треба зазначити у графі 15 додатку Д1.
А далі робимо як із лікарняними – якщо це основне місце роботи працівниці і вона не є особою з інвалідністю, визначаємо, чи не є сума доходу якогось з місяців, показана у додатку Д1 в місяці нарахування допомоги, меншою за МЗП (в 2026 році – 8647 грн). За потреби – робимо донарахування. Однак, як правило, донарахування доводиться робити тільки якщо відпустка почалася або закінчилася в середині місяця (спрацьовує те, що місячний розмір допомоги у зв’язку з вагітністю та пологами не може бути меншим за МЗП). Проте наперед (за наступні місяці) донарахування ЄСВ до мінімального страхового внеску в Додатку 1 робити не варто – в першому місяці надання відпустки ще не відомі суми майбутніх доходів працівниці. Це роблять за потреби в додатку Д1 за ті місяці, за які нарахована така допомога. І в останньому місяці відпустки, якщо працівниця одразу стане до роботи, в неї ще може бути нарахована зарплата або відпусткові. Якщо ж вона скористається правом на відпустку по догляду за дитиною і не буде отримувати зарплату – в додатку Д1 за такий останній місяць треба буде показати донарахування ЄСВ до мінімального розміру (за потреби).
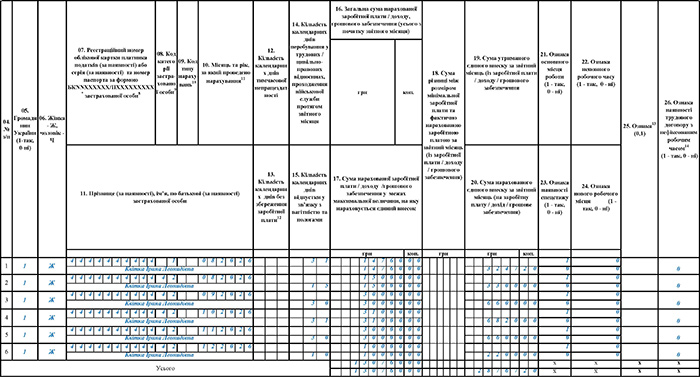
Зразок 4. Відображення в додатку Д1 працівниці у відпустці у зв’язку з вагітністю та пологами
Приклад 5. Працівник пішов у відпустку по догляду за дитиною
Варіантів відпустки по догляду за дитиною існує декілька, але всі їх об’єднує одне: від роботодавця (за законом) така працівниця (або працівник) не отримує ані зарплати, ані допомоги.
Припустимо, що працівниця (або працівник) пішла у відпустку по догляду за дитиною до 3 років з 1 вересня 2026 року. Цілий місяць вона не працювала, доходів від роботодавця не отримувала: чи треба показувати її в додатку Д1?
Ні, хоча трудові відносини тривають. І це офіційна позиція ДПС, про що свідчить ця консультація в «ЗІР».
Це стосується і ситуації, коли працівниця пішла у відпустку по догляду за дитиною одразу після відпустки у зв’язку з вагітністю та пологами. Немає нарахувань (або донарахування ЄСВ) – немає і відображення такої працівниці в додатку Д1!
Якщо ж працівниця пішла у відпустку по догляду не одразу, а певний час пропрацювала чи взяла оплачувану щорічну відпустку, або у відпустку по догляду за дитиною пішов працівник, який до цього у звітному місяці працював – одним словом, якщо є нарахування доходу та ЄСВ, то таких працівників неодмінно треба показати в додатку Д1.
Покажемо у зразку 5 останній варіант – працівник пішов у відпустку по догляду за дитиною до 3 років з 17 вересня 2026 року. У нього є нарахована зарплата 15 000 грн. Саме її ми відображаємо в додатку Д1 у звичайному порядку. Окремої графи для такої відпустки в додатку Д1 немає – інформація про її надання відображається у додатку Д5.
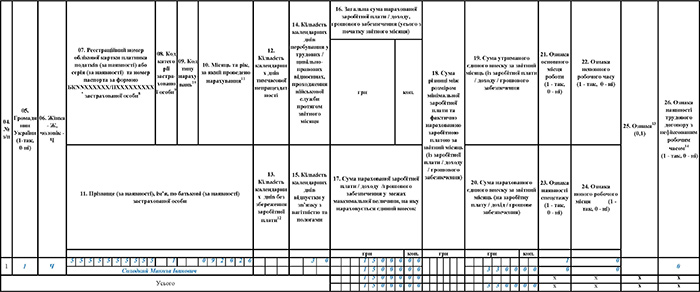
Зразок 5. Відображення в додатку Д1 працівника, який пішов у відпустку по догляду за дитиною
Приклад 6. Працівник пішов у відпустку без збереження зарплати
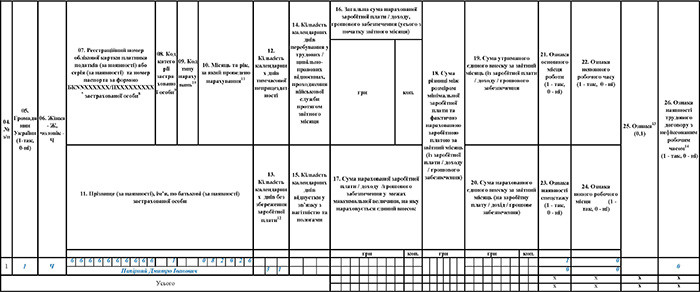
Для цієї відпустки в додатку Д1 окрема графа є – це графа 13. Тому показувати такого працівника в додатку Д1 треба обов’язково, навіть якщо він не працював цілий місяць і йому не було нараховано жодних доходів (див. зразок 6).
Зразок 6. Відображення в додатку Д1 працівника у відпустці без збереження зарплати
Приклад 7. З працівником призупинили трудовий договір
А тут маємо третій варіант: окремої графи для такої ситуації в додатку Д1 немає ( не наводиться інформація про призупинення трудового договору і в додатку Д5). Нарахувань такому працівнику не здійснюється жодних, ЄСВ за нього платити не потрібно. Але консультацій від ДПС, які б звільняли від обов’язку показувати такого працівника в додатку Д1 – наразі немає.
Тому ми все ж таки показуємо такого працівника, зазначаючи кількість днів перебування у трудових відносинах.
Зразок 7. Відображення в додатку Д1 працівника, з яким призупинили трудовий договір
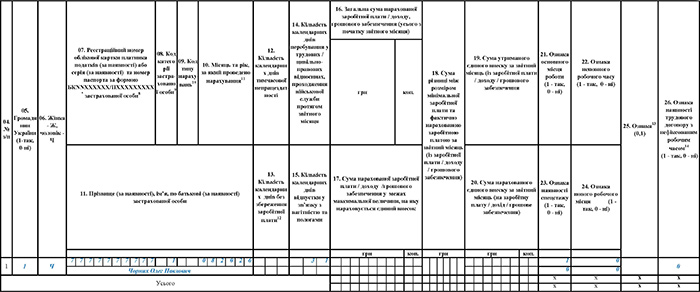
Приклад 8. Працівнику нарахували зарплату нижче МЗП
Ця тема (чому так сталося, чи треба донараховувати зарплату та ЄСВ до мінімального страхового внеску) потребує окремого докладного аналізу. Який ми і зробили в окремій статті.
Тому зараз в зразку 8 покажемо лише один умовний варіант: працівнику (не особі з інвалідністю, який перебував у трудових відносинах цілий місяць) за основним місцем роботи нарахували зарплати менше, ніж МЗП (у 2026 році 8647 грн). Наприклад, тому що він частину місяця перебував у відпустці без збереження зарплати. Нехай працівнику нарахували 7000 грн.
Якщо оклад (тарифна ставка) працівника не менше МЗП, то донарахування самої зарплати до 8647 грн робити не потрібно – МЗП тут застосовується пропорційно фактично відпрацьованому часу.
А от ЄСВ до мінімального страхового внеску донарахувати доведеться. І відображено в додатку Д1 це буде одним рядком. Просто в графі 18 треба буде показати 1647 грн – різницю між МЗП та нарахованою зарплатою. А в графі 20 – суму мінімального страхового внеску (8647 х 22% = 1902,34 грн).
Зразок 8. Відображення в додатку Д1 працівника, якому нарахували зарплату меншу за МЗП
Приклад 9. Працівнику нарахували зарплату вище 20 МЗП
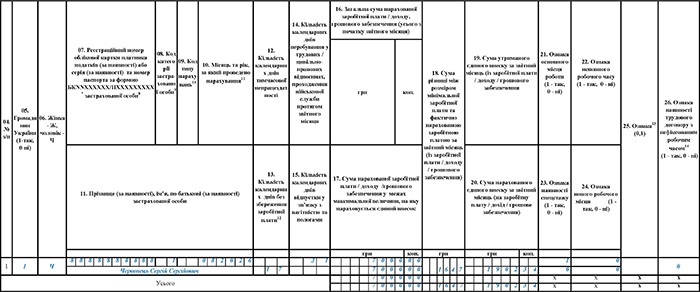
Припустимо, що працівнику нарахували за вересень 2026 зарплату 200 000 грн. А максимальна база нарахування ЄСВ за місяць 2026 року становить 20 МЗП 172 940 грн (для поліцейських та військових 15 МЗП). Як це показати в додатку Д1?
Дуже просто! Всі дані про такого працівника зазначаємо у звичайному порядку. Але:
В графі 16 показуємо фактично нараховану зарплату – 200 000 грн
В графі 17 показуємо цей дохід в межах максимальної бази нарахування ЄСВ – 172 940 грн
В графі 20 показуємо ЄСВ, нарахований в межах цієї бази нарахування (172 940 х 22% = 38 046,80 грн).
Зразок 9. Відображення в додатку Д1 працівника, якому нарахували зарплату більше 20 МЗП
Приклад 10. Донарахування зарплати після звільнення працівника
Тема виправлення помилок у Єдиній звітності з ЄСВ, ПДФО та ВЗ досить широка. Тому ми її розглянули у окремій статті.
Зараз розглянемо лише один приклад: працівник звільнився у липні 2026, йому нарахували та виплатили зарплату, але забули нарахувати та виплатити компенсацію за невикористані відпустки. Нарахування та виплату здійснили у серпні 2026 року. Як це показати у додатку Д1?
Щодо доходу, тут діє загальне правило – він відображається в додатку Д1 у місяці нарахування (а не в тому місяці, за який був нарахований). Тому в цій ситуації у липневому додатку Д1 буде показана нарахована у місяці звільнення зарплата, а у серпневому додатку Д1 – донарахована компенсація за невикористану відпустку.
У звичайному випадку ці виплати показувалися б одним рядком як зарплата за липень (див. приклад 2).
Але при донарахуванні після звільнення ситуація інша. Підприємство після звільнення працівника не несе обов’язку страхувальника, а відповідно і платника страхових внесків. Отже, особам, яким після звільнення з роботи нараховано компенсацію за невикористану відпустку, єдиний внесок на зазначені суми не нараховується. Так вважають податківці.
А оскільки ЄСВ на таку суму не нараховується і працівник вже припинив трудові відносини із роботодавцем, в додатку Д1 така донарахована компенсація не відображається. Але її обов’язково треба показати в додатку 4ДФ!
І, зверніть увагу, що щодо інших видів виплат, які зазвичай показуються в додатку Д1 як зарплата, податківці займають фіскальну позицію. Тому, якщо ви не нарахували при звільненні якусь суму зарплати (наприклад, премію) – нараховуєте на неї ЄСВ і показуєте її в додатку Д1 обовязково. Те саме стосується і донарахування індексації зарплати звільненому працівнику.
Де почитати більше про Єдину звітність з ЄСВ, ПДФО та ВЗ для юросіб і ФОП у 2026 році?
Форми Єдиної звітності з ЄСВ, ПДФО та ВЗ (для юросіб та фізосіб-підприємців) було затверджено Наказом Міністерства фінансів України від 13.01.2015 №4 (із останніми змінами, внесеними наказом Мінфіну від 07.05.2026 №243). Вони набрали чинності з 17 липня 2026 р., однак ДПСУ заявила, що застосування форм починається із 01 серпня 2026 р.
Бланк Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Про заповнення нової місячної форми Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб, за якою вперше звітували в серпні (за липень 2026 року), читайте тут:
- Єдина звітність з ЄСВ, ПДФО та ВЗ (місячна форма) з липня 2026 р.: інструкція із заповнення та подання;
- Додатки до Єдиної звітності для юросіб з липня 2026 р. (місячна форма): інструкція із заповнення та подання.
Також ДПС запровадила формати для нової форми єдиної звітності для юросіб (J0500111) і відповідні додатки до неї.
Бланк Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП та фізосіб, які здійснюють незалежну професійну діяльність, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Про нову квартальну форму Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП і самозайнятих фізосіб, за якою вперше звітували теж в серпні (але за ІІ квартал 2026 року), читайте тут:
- Єдина квартальна звітність з ЄСВ, ПДФО та ВЗ для ФОП за ІІ кв. 2026 року: інструкція із заповнення та подання;
- Додатки до Єдиної звітності для ФОП за ІІ кв. 2026 р.: інструкція із заповнення та подання.
Також ДПС запровадила формати для нової форми єдиної звітності для ФОП (F0500111) і відповідні додатки до неї.
Інші корисні посилання:
- Про те, як виправляти помилки у місячний формі Єдиної звітності з ПДФО, ВЗ та ЄСВ – читайте у аналітиці.
- А про те, які штрафи передбачені за неподання чи несвоєчасне подання єдиної звітності з ПДФО, ВЗ та ЄСВ – у цій статті.
- Нарешті, всі новини від редакції «Дебет-Кредит» щодо єдиної звітності дивіться за посиланням.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз