З 09 жовтня під час подання єдиної звітності за ІІІ квартал 2026 року підприємці без найманих працівників зіткнулися з проблемою – система не приймала єдину звітність з ЄСВ, ПДФО та ВЗ (Податковий розрахунок) без позначки в рядку 081 «Роботодавець».
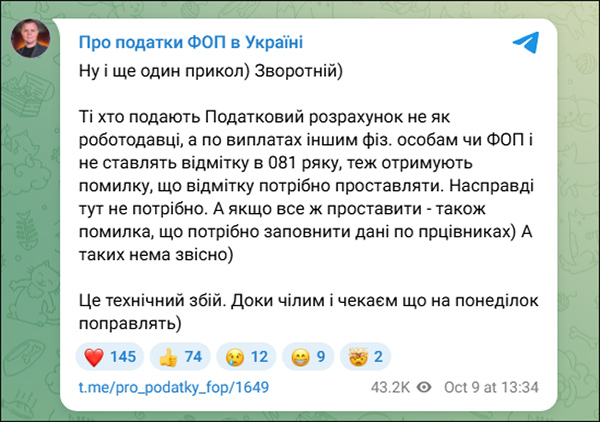
Про це повідомили в Telegram-каналі «Про податки ФОП в Україні». За описом автора, помилка виникала у підприємців, які подавали звіт про виплати іншим фізособам або ФОП.
Спроба виконати вимогу системи також не завжди допомагала. Після проставлення позначки «Роботодавець» з’являлася інша помилка – система вимагала відомості про працівників. Проте найманих працівників у підприємця не було.
Коли ФОП ставить позначку «Роботодавець»?
Правила визначає Порядок заповнення та подання єдиної звітності з ЄСВ, ПДФО та ВЗ, зокрема, і її складової – Податкового розрахунку, затверджений наказом Мінфіну від 13.01.2015 №4.
У Податковому розрахунку рядок 081 заповнюють, якщо підприємець або особа, яка провадить незалежну професійну діяльність, використовує працю найманих працівників. За відсутності найманих працівників позначку «Х» у цьому рядку не ставлять. При цьому виплата доходу іншому підприємцю сама по собі не створює трудових відносин і не є підставою зазначати ознаку «Роботодавець».
Чому ФОП без працівників має подавати цей звіт?
Тому що ФОП міг протягом звітного кварталу нараховувати та виплачувати доходи й іншим фізособам, які не є його працівниками. Зокрема, тим, хто надавав послуги за договором цивільно-правового характеру. Або якщо придбавалися товари, роботи чи послуги у інших ФОПів.
За позицією ДПС, виплати іншим підприємцям потрібно відображати з ознакою доходу «157». Про цю вимогу та відмінний підхід Верховного Суду ми розповідали у статті: «ФОП при виплаті доходу іншому ФОПу – податковий агент: позиція ДПС незмінна».
Тема має і практичне продовження. Податківці зіставляють відомості про виплати з доходами підприємців та надсилають запити. Докладніше – у наших матеріалах:
- «Чи виплачували ви кошти ФОПам і чи показали їх в додатку 4ДФ: ДПС надсилає листи з запитом»;
- «Лист ДПС через ознаку доходу 157 у додатку 4ДФ у 2026 р.: порядок дій та зміст відповіді».
Про усунення збою повідомили в тому самому каналі
Згодом у каналі опублікували повідомлення про усунення помилки. У ньому зазначено, що розрахунки за виплатами фізособам та ФОП почали приймати без помилок.
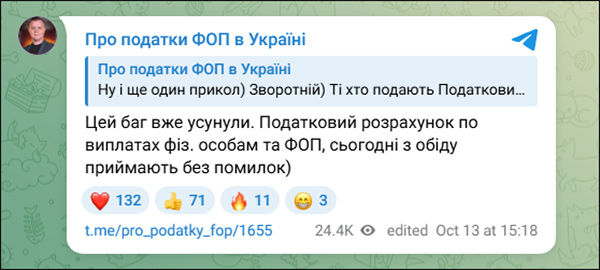
Отже технічну перешкоду для подання таких розрахунків усунули. Водночас це інформація про практичні результати подання звітності. Сама ДПС цю ситуацію офіційно не коментувала.
Що робити з відхиленою єдиною звітністю?
Якщо у квитанції №2 зазначено, що єдину звітність не прийнято через незаповнений рядок 081, зараз варто надіслати її повторно.
Перед надсиланням перевірте заголовну частину єдиної звітності та склад додатків. За відсутності найманих працівників рядок 081 залишайте порожнім.
Для перевірки додатків скористайтеся нашою статтею «Додатки до Єдиної квартальної звітності з ЄСВ, ПДФО та ВЗ для ФОП за 3 кв. 2026 р.: інструкція із заповнення». У ній розглянуто, зокрема, заповнення додатка ФІЗ-4ДФ.
Після подання перевірте квитанцію №2 – і ми сподіваємось, що цього разу ваш звіт буде прийнятий без проблем.
Увага!
Все про єдину звітність з ПДФО, ВЗ та ЄСВ (місячна та квартальна форма) у 2026 році – посилання на нові бланки для ФОП та юридичних осіб, докладні інструкції із їх заповнення та подання, складання додатків до Податкового розрахунку, виправлення помилок, штрафи за неподання чи несвоєчасне подання єдиної звітності з ПДФО, ВЗ та ЄСВ – читайте у путівнику від редакції «Дебет-Кредит»: