- Три моделі, які ховаються за словом «співпраця»
- Найслабша ланка: як перевірка розкриває паперову співпрацю
- Два ФОП в одному приміщенні: коли це співпраця, а коли дроблення
- Ціна помилки: штраф або 23% з обороту
- Як побудувати співпрацю між ФОП, щоб вона витримала перевірку
- Висновок
«Чи можна оформити продавця як ФОП і працювати з ним за договором про співпрацю, а не наймати офіційно?» і «Чи можуть два ФОП сидіти в одному приміщенні, і чи не визнають це дробленням?».
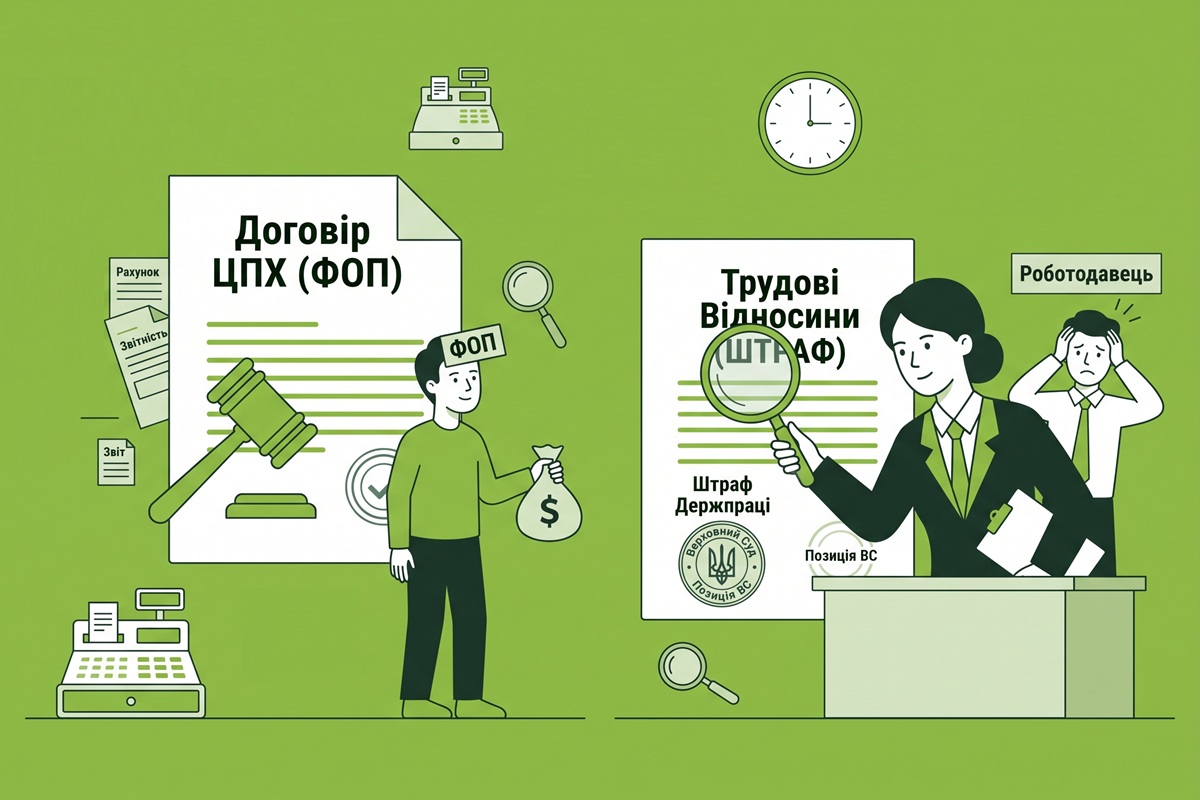
Ці два питання підприємці ставлять найчастіше, коли заходить мова про спільну діяльність. Відповідь на них уже дав Верховний Суд у справі №280/10418/24, де договір про співпрацю між ФОП закінчився штрафом на 240 000 гривень.
«Юридична компанія YANKIV» розгянула цю постанову як інструкцію: які три моделі ховаються за словом «співпраця», чому продавець як ФОП замість найманого працівника розсипається за одну розмову з перевіряючим і коли двоє підприємців справді можуть працювати разом.
Три моделі, які ховаються за словом «співпраця»
Коли підприємець каже «у мене з продавцем договір про співпрацю», за цією фразою може стояти одна з трьох ситуацій. На папері вони виглядають майже однаково, а закон і суд оцінюють їх зовсім по-різному.
- Трудові відносини: людина працює за графіком, підпорядковується розпорядку, продає чужий товар у чужому приміщенні й отримує за це гроші. Це найм, і його оформлюють трудовим договором.
- Справжня спільна діяльність: двоє самостійних підприємців об’єднують власні ресурси заради спільної мети та спільного результату, і кожен несе свій підприємницький ризик.
- Співпраця на папері: договір є, два ФОП є, але фактично один працює на іншого. Саме цю модель суд перекваліфіковує у приховані трудові відносини або у дроблення бізнесу.
Перші дві моделі законні. Проблема з’являється тоді, коли третю намагаються видати за другу. Різниця між ними і є відповіддю на обидва питання із вступу.
Трудовий договір: модель без сюрпризів на перевірці
Якщо вам потрібна людина, яка приходить на точку у визначений час, працює п’ять днів на тиждень, продає ваш товар і виконує ваші вказівки, то це працівник. Графік, підпорядкування та інструктаж є прямими ознаками найму, і жодна назва договору їх не перекриває.
Мотив, чому цю модель намагаються замаскувати, зрозумілий: економія на податках із зарплати. Але саме цей мотив перевіряючі бачать першим. Тому чесний трудовий договір залишається найпростішим способом не отримати штраф за неоформленого працівника.
Спільна діяльність ФОП: що дозволяє закон
Об’єднувати зусилля двом підприємцям закон не забороняє. У Цивільному кодексі є договір про спільну діяльність (стаття 1130), і він доступний для ФОП, у тому числі для платників єдиного податку. Простими словами: двоє підприємців можуть домовитися працювати на спільний результат і поділити між собою дохід.
Податкова у базі ЗІР пояснює це так само просто. Якщо всі учасники спільної діяльності є ФОП-єдинниками, окремий облік вести не потрібно і повідомляти податкову теж не треба. Кожен показує свою частку доходу у власній звітності і сам сплачує з неї податок. Отже, модель робоча, але лише доки співпраця реальна, а ролі поділені чітко.
Співпраця на папері: справа на 240 000 гривень
Третю модель показує сама справа. Податкова прийшла з фактичною перевіркою на точку видачі інтернет-магазину і застала там людину, яка приймала оплату та видавала товар. Підприємиця пояснила: це не працівник, а такий самий ФОП, і між ними діє договір про співпрацю на одній торговій точці.
Перша інстанція та апеляція погодилися з підприємицею. Верховний Суд ці рішення скасував і повернув справу на новий розгляд.
Він прямо зазначив: наявність договору про співпрацю між ФОП не виключає того, що насправді це трудові відносини. Що там насправді, суд визначає за реальними обставинами, а не за назвою документа.
Найслабша ланка: як перевірка розкриває паперову співпрацю
У будь-якій штучній конструкції є людина, яка знає, як усе влаштовано насправді. Під час перевірки саме вона стоїть перед перевіряючими, і саме її пояснення потрапляють до акта. У цій справі людина за прилавком чесно сказала, що працює консультантом п’ять днів на тиждень.
Далі все вирішили прості запитання, на які суд шукає відповідь у таких справах. Чи був графік роботи? Кому людина підпорядковувалася? Які функції виконувала? Звідки взялися товар і ресурси? Виявилося, що другий ФОП не мав жодного уявлення, де беруться закупівлі, і не знав про оренду приміщення.
Договори оренди та поставки товару були оформлені на першого ФОП, тобто на того, кого податкова вважала роботодавцем. А сам договір про співпрацю не визначив жодних самостійних ролей сторін.
Єдина функція другого ФОП за цим документом полягала в тому, щоб проводити розрахунки від імені першого. На папері партнерство, у реальності одна людина працювала на іншу.
Звідси головний висновок для тих, хто хоче оформити продавця як ФОП: не врятує навіть найкращий договір. Потрібен не ідеально виписаний текст, а справжня, нефіктивна логіка ситуації, яку цей текст описує.
Це добре видно на прикладі франшизи: сама по собі вона законна, бо це цілий напрям бізнесу з навчанням, інструкторами та бізнес-процесами. А коли франшиза є лише на папері, без навчання і процесів, усі розуміють, що це декорація. З договором про співпрацю між ФОП відбувається те саме.
Два ФОП в одному приміщенні: коли це співпраця, а коли дроблення
Тепер друге питання із вступу. Так, кілька ФОП можуть спільно облаштувати одне приміщення і працювати в ньому.
Головна умова: кожен веде свій напрям і має для нього власні ресурси. Ресурси та напрям є ключовими словами, і саме за ними варто перевірити себе.
- У кожного ФОП свій товар і своя закупівля.
- Свої договори оренди або суборенди.
- Свої працівники.
- Свій банківський рахунок.
- Своя реальна роль у спільній справі і свій підприємницький ризик.
Якщо все це замкнуто на одну людину, тобто оренда, гроші, товар і рішення належать одному з учасників, то співпраці немає. Є або приховані трудові відносини, або, що значно гірше, дроблення бізнесу.
Податкова при цьому збирає зовнішні маркери, кожен з яких окремо здається дрібницею: спільна адреса у формі 20-ОПП під однією назвою бізнесу, вхід до банку та податкового кабінету з тієї самої IP-адреси, працівники, які по черзі з’являються в кількох підприємців, і одна людина, яка розпоряджається грошима всіх ФОП. Коли ці дрібниці складаються в цілісну картину, жоден договір уже не допомагає.
Водночас практика не однобока. Є й протилежний приклад, де апеляційний суд вирішив, що сам факт договору між ФОП не доводить прихованих трудових відносин, доки контролюючий орган не підтвердив цього доказами. Обидві справи стосуються однієї юридичної конструкції, а результат різний, бо різними були факти за нею.
Ціна помилки: штраф або 23% з обороту
Наслідки залежать від того, як кваліфікують вашу модель. Сценаріїв два, і обидва дорогі.
Якщо співпрацю визнають прихованими трудовими відносинами, підприємцю загрожує штраф за допуск людини до роботи без оформлення трудового договору. У розглянутій справі це 240 000 гривень за одну людину на точці. Є нюанс воєнного часу: такий штраф не застосовують, якщо підприємець у встановлений строк виконає припис Держпраці й оформить працівника з дати фактичного початку роботи. Якщо припис не виконано або підприємець оскаржує висновки в суді, штраф накладають.
Якщо ж модель визнають дробленням, податкова консолідує доходи всіх ФОП, визначає бенефіціара, якому ці доходи належать, і нараховує на виявлений оборот 18% податку на доходи фізичних осіб та 5% військового збору, разом 23%. Витрати чи збитки бізнесу при цьому не враховуються: податок рахують з обороту, а не з прибутку.
Як побудувати співпрацю між ФОП, щоб вона витримала перевірку
Якщо після цих прикладів ви все ж бачите сенс у спільній діяльності, умови незмінні. Кожен ФОП має бути реально самостійним: із власними ресурсами, реальною роллю у спільній справі, своїм внеском і своїми втратами, окремим обліком своєї частки доходу. Договір чітко описує, хто що робить, хто за що відповідає і хто за що платить. Тоді це вже спільна діяльність, а не декорація, яка розвалюється на першій же перевірці.
Чого уникати категорично? Не оформлюйте продавця на зарплату під виглядом ФОП. Не ставте йому графік, не підпорядковуйте розпорядку, не проводьте інструктажі, бо кожна з цих ознак працює як цвях у кришку вашого договору. І не замикайте всі договори оренди, товар і гроші на одну людину.
Чесна позиція практика така: у більшості випадків договір про співпрацю між ФОП виявляється або прихованими трудовими відносинами, або дробленням, і ризики перевищують вигоду. Безпечніше укласти трудовий договір або мати справді незалежних ФОП. Водночас там, де є реальна спільна мета і самостійні учасники, такий договір працює цілком законно.
Висновок
Повернімося до двох питань із вступу. Оформити продавця як ФОП замість працівника можна лише на папері: якщо людина працює за графіком, підпорядковується розпорядку і продає ваш товар у вашому приміщенні, суд побачить трудові відносини, а договір не стане щитом. Двом ФОП працювати в одному приміщенні можна, але за умови, що в кожного власний напрям, власні ресурси і власний ризик.
Спільний знаменник обох відповідей простий. Верховний Суд не заборонив договір про співпрацю між ФОП. Він сказав, що назва документа нічого не вирішує, а вирішують графік, підпорядкування, характер функцій і походження товару та ресурсів. Тому перед тим, як підписувати такий договір, чесно дайте відповідь на одне питання: чи є за ним другий самостійний бізнес.