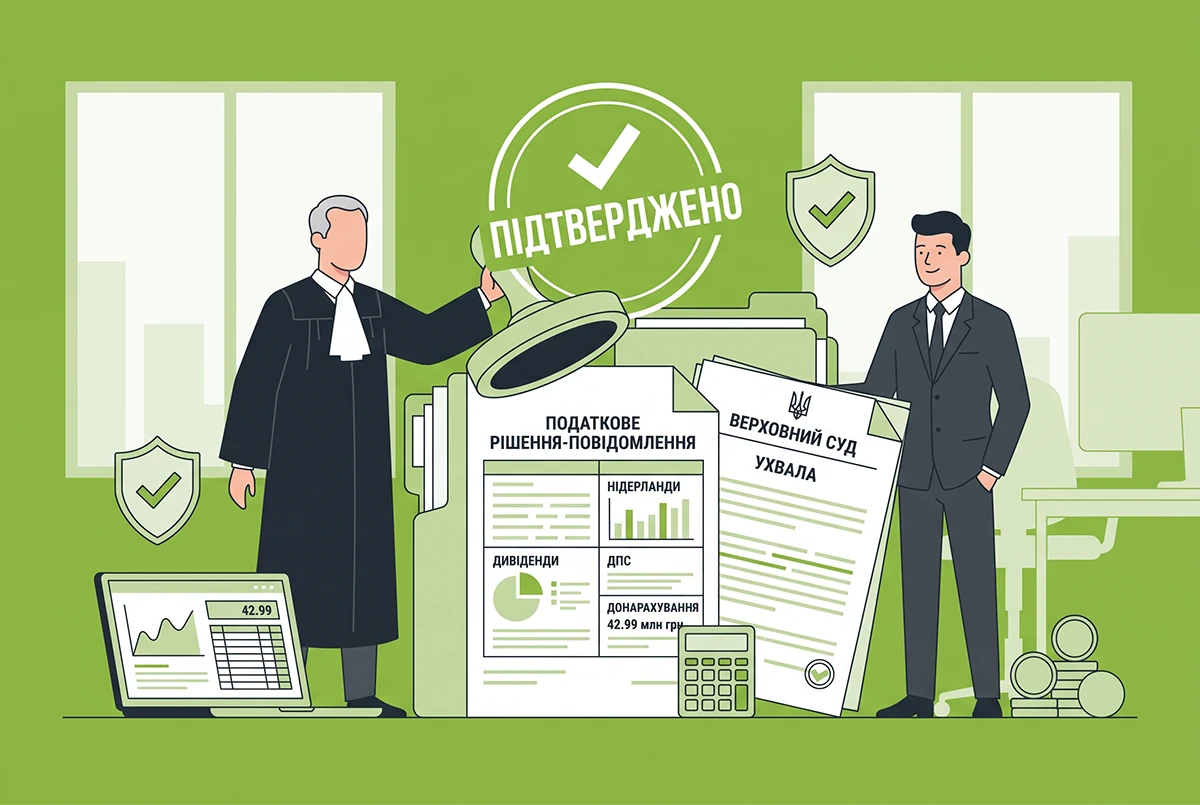
Верховний Суд підтримав позицію ДПС щодо донарахування 42,99 млн грн податкових зобов’язань у справі про оподаткування дивідендів, виплачених компанії – резиденту Нідерландів.
Суд дійшов висновку, що придбання нерезидентом уже існуючих корпоративних прав у попереднього власника не є внесенням інвестиції безпосередньо до капіталу компанії, яка виплачує дивіденди. Відтак підстав для застосування нульової ставки оподаткування, передбаченої Конвенцією між Україною та Королівством Нідерландів про уникнення подвійного оподаткування, у цьому випадку не було.
Під час перевірки ДПС встановила, що платник податків застосував нульову ставку до дивідендів, виплачених компанії – резиденту Нідерландів. Підставою для цього платник вважав придбання нерезидентом корпоративних прав у 2015 році інвестицією в капітал товариства відповідно до положень Конвенції.
Водночас йшлося про придбання вже існуючих корпоративних прав у попереднього власника, а не про внесення коштів безпосередньо до капіталу компанії, яка надалі виплачувала дивіденди.
У зв’язку з цим контролюючий орган збільшив суму грошового зобов’язання з податку на доходи нерезидента на 42,99 млн грн, з яких 34,39 млн грн – основний платіж та 8,60 млн грн – штрафні санкції.
Розглядаючи справу, колегія суддів Касаційного адміністративного суду у складі Верховного Суду звернула увагу, що для застосування нульової ставки відповідно до пп. «і» п. 3 ст. 10 Конвенції недостатньо лише факту придбання корпоративних прав.
Конвенція передбачає сукупність умов. Зокрема, компанія – резидент Нідерландів має володіти щонайменше 50 відсотками капіталу компанії, яка виплачує дивіденди, а інвестиція в розмірі не менше 300 тис. доларів США має бути внесена в капітал саме цієї компанії.
Суд також зазначив, що хоча законодавство України відносить придбання корпоративних прав до інвестиційних операцій, у цій справі вирішальним є положення міжнародного договору, яке встановлює спеціальну вимогу щодо внесення інвестиції саме до капіталу компанії, яка виплачує дивіденди.
Таким чином, Верховний Суд погодився з доводами ДПС та скасував рішення судів попередніх інстанцій, які прирівняли договір купівлі-продажу (відступлення) корпоративних прав до інвестиції в капітал.
Читайте більше новин на тему дивідендів для нерезидентів: