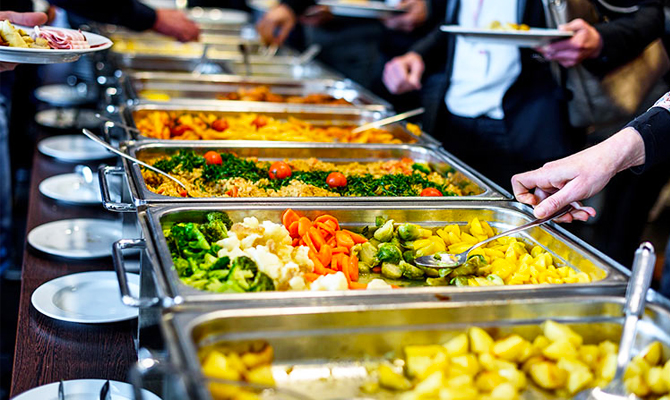
Шведський стіл більше не є додатковим благом: нова позиція ДПС
Вилучено з «Моїх новин»
Податківці під час перевірки визнали додблагом безоплатне харчування працівників на суму 1 млн грн. Але на підставі листа Ради бізнес омбудсмена ДПС скасувала ППР щодо донарахування ПДФО та військового збору
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
ДПС в інформаційному листі №2 навела дуже цікаву ситуацію: податківці під час перевірки встановили, що працівники товариства отримали дохід як додаткове благо у вигляді вартості безоплатного харчування на загальну суму 1 млн грн. При цьому товариство як податковий агент не утримало ПДФО та військовий збір із такого доходу.
Рада бізнес омбудсмена (РБО) у зв’язку з перевіркою надіслала до ДПС листа, у якому зазначила, що питання оподаткування харчування працівників за принципом так званого "шведського столу" є додатковим благом працівників підприємства за умови персоніфікації конкретної фізичної особи.
ДПС погодилася з позицією РБО та визнала, що у випадку неможливості встановлення сум отриманого доходу щодо кожної особи вартість харчування працівників не може розглядатися як об’єкт оподаткування.
Податкове повідомлення-рішення було скасовано, а скаргу товариства — задоволено.
Позиція ДПС в ІПК
Зауважуємо, що у ІПК від 03.06.2019 р. №2535/6/99-99-13-02-03-15/ІПК податківці зазначали, що неможливість підприємства персоніфікувати отриманий дохід не може бути підставою для звільнення працівника від сплати відповідних податків та зборів. На їхню думку, положення колективного договору (зокрема, в частині відсутності персоніфікації харчування, яке надається), укладеного між підприємством та трудовим колективом, не можуть встановлювати або змінювати норми ПКУ щодо оподаткування доходів фізичних осіб. Про це читайте тут.
За іншою ІПК від 05.09.2018 р. №3853/6/99-99-13-02-03-15/ІПК, вартість такого харчування включається до загального місячного (річного) оподатковуваного доходу як інший дохід, що оподатковується ПДФО і військовим збором на загальних підставах, і є базою нарахування ЄСВ. Про це ми писали ось тут.
Висновки для податкових агентів
На жаль, нового офіційного роз'яснення від ДПС щодо цього питання немає. До того ж в інформаційному листі такий висновок було зроблено тільки щодо окремої перевірки. Тож наразі при визнанні податківцями при перевірках шведського столу додатковим благом у податкових агентів є два способи захистити себе: звернутися до Ради омбудсменів або йти до суду.
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Для проведення документальної планової перевірки платнику мають надіслати копію наказу та повідомлення щонайменше за 10 календарних днів. Для позапланової невиїзної перевірки також обов’язкове вручення наказу й письмового повідомлення
ДРС наказом №164 затвердила План перевірок на 2027 рік. Держоргани почали оприлюднювати плани перевірок на 2027 рік (вже є 8). Більшість із них затвердять до 1 грудня, а план ДПС очікуємо до 25 грудня. Усі оприлюднені плани перевірок буде зібрано у цій новині
Херсонська обласна військова адміністрація внесла зміни до плану позапланових перевірок стану військового обліку на 2026 рік. До переліку підприємств, які підлягають перевірці, додали ще одне приватне підприємство
ДПС нагадує, що офіційні документи вважаються врученими у разі особистого вручення, надсилання поштою або через Електронний кабінет. Датою електронного вручення є дата, зафіксована в системі
Державна регуляторна служба своїм наказом №164 затвердила План перевірок на 2027 рік. До нього включено 17 722 перевірки субʼєктів господарювання. Докладніше в новині
Працівника мобілізували, заробітна плата йому не нараховується. Чи потрібно відображати такого працівника в Об’єднаній звітності (Податковому розрахунку), і якщо так, то в яких додатках та в якому порядку?
На підприємстві працюють 11 працівників. Загальна сума заробітної плати за III квартал 2026 року для розрахунку внеску становить 359 802,78 грн. Як розрахувати внесок за невиконання нормативу працевлаштування осіб з інвалідністю за цей квартал?
У головного бухгалтера помер батько (прізвища різні). Чи можна отримати матеріальну допомогу на поховання від роботодавця? Які документи потрібно надати для підтвердження родинного зв'язку? Який розмір неоподатковуваної допомоги діє у 2026 році та чи обов'язково видавати наказ керівника?
Працівниця прийнята на роботу 03 листопада 2025 року (з попереднього місця звільнена у 2024 році). Чи зберігається за нею право на додаткову соціальну відпустку на двох дітей віком до 15 років за 2025 рік та чи має роботодавець право надати її у 2026 році?
Програма відображає витрати майбутніх періодів сумою 5000 грн проведеннями Дт 91 — Кт 685 та Дт 39 — Кт 91. Чи коректна така кореспонденція рахунків, якщо витрати стосуються одного місяця, та чи обґрунтоване застосування рахунку 39 у цьому випадку?