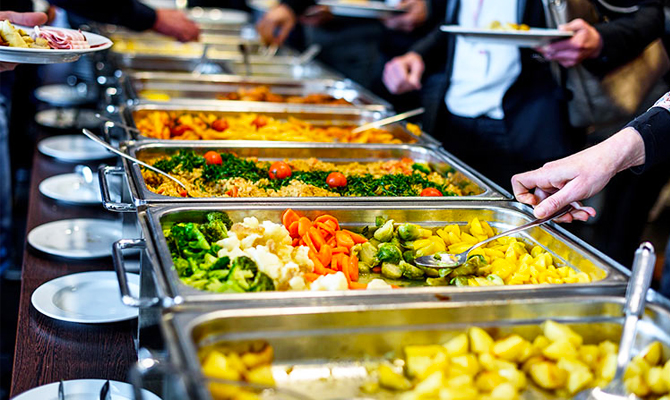
Шведський стіл більше не є додатковим благом: нова позиція ДПС
Вилучено з «Моїх новин»
Податківці під час перевірки визнали додблагом безоплатне харчування працівників на суму 1 млн грн. Але на підставі листа Ради бізнес омбудсмена ДПС скасувала ППР щодо донарахування ПДФО та військового збору
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
ДПС в інформаційному листі №2 навела дуже цікаву ситуацію: податківці під час перевірки встановили, що працівники товариства отримали дохід як додаткове благо у вигляді вартості безоплатного харчування на загальну суму 1 млн грн. При цьому товариство як податковий агент не утримало ПДФО та військовий збір із такого доходу.
Рада бізнес омбудсмена (РБО) у зв’язку з перевіркою надіслала до ДПС листа, у якому зазначила, що питання оподаткування харчування працівників за принципом так званого "шведського столу" є додатковим благом працівників підприємства за умови персоніфікації конкретної фізичної особи.
ДПС погодилася з позицією РБО та визнала, що у випадку неможливості встановлення сум отриманого доходу щодо кожної особи вартість харчування працівників не може розглядатися як об’єкт оподаткування.
Податкове повідомлення-рішення було скасовано, а скаргу товариства — задоволено.
Позиція ДПС в ІПК
Зауважуємо, що у ІПК від 03.06.2019 р. №2535/6/99-99-13-02-03-15/ІПК податківці зазначали, що неможливість підприємства персоніфікувати отриманий дохід не може бути підставою для звільнення працівника від сплати відповідних податків та зборів. На їхню думку, положення колективного договору (зокрема, в частині відсутності персоніфікації харчування, яке надається), укладеного між підприємством та трудовим колективом, не можуть встановлювати або змінювати норми ПКУ щодо оподаткування доходів фізичних осіб. Про це читайте тут.
За іншою ІПК від 05.09.2018 р. №3853/6/99-99-13-02-03-15/ІПК, вартість такого харчування включається до загального місячного (річного) оподатковуваного доходу як інший дохід, що оподатковується ПДФО і військовим збором на загальних підставах, і є базою нарахування ЄСВ. Про це ми писали ось тут.
Висновки для податкових агентів
На жаль, нового офіційного роз'яснення від ДПС щодо цього питання немає. До того ж в інформаційному листі такий висновок було зроблено тільки щодо окремої перевірки. Тож наразі при визнанні податківцями при перевірках шведського столу додатковим благом у податкових агентів є два способи захистити себе: звернутися до Ради омбудсменів або йти до суду.
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Державна податкова служба планує розширити застосування системи управління податковими ризиками. Це питання, а також цифрову трансформацію та оцінювання ефективності роботи служби обговорили з представниками МВФ і Світового банку
ДПС разом із Світовим банком працює над оцінкою податкових втрат з ПДВ через тіньову економіку. Це допоможе покращити роботу податкової та ефективніше боротися з нелегальним бізнесом
Для покарання за порушення порядку розгляду адвокатського запиту недостатньо встановити факт неналежної відповіді. Потрібно довести, хто саме відповідав за її підготовку та дотримання строків, а також зібрати необхідні документи
Щоб захистити персональні дані, фінанси та пристрої від онлайн-загроз, ДПС радить не відкривати підозрілі вкладення, користуватися надійними паролями та двофакторною автентифікацією. Інші рекомендації зібрано в «Гайді з кібергігієни»
Якщо податкове повідомлення-рішення не вручено або не надіслано в установленому порядку, фізичну особу звільняють від відповідальності за несвоєчасну сплату земельного податку чи орендної плати за державну та комунальну землю
Працівнику 11.08.2026 р. видано аванс на закордонне відрядження 95 800,00 грн (курс НБУ — 51,7815 грн/євро). 17.09.2026 надано звіт за 31 день перебування (добові — 60 євро/доба, курс НБУ — 51,4490 грн/євро). Який порядок остаточного розрахунку добових у гривні з урахуванням норм ПКУ та правил перерахунку валютних курсів?
Просимо визначити нормативно встановлені у 2026 році строки розподілу та передачі гуманітарної допомоги набувачам, зокрема товарів, транспортних засобів, лікарських засобів і медичних виробів
Фізична особа планує оплатити товар на підприємницький поточний рахунок ФОП. Які способи перерахування коштів (за реквізитами IBAN, через касу банку, термінали самообслуговування тощо) вважаються виключно безготівковими та не потребують застосування РРО/ПРРО і видачі фіскального чека згідно із Законом про РРО?
ТОВ з уставним капіталом 21 200 000 грн. Власники хочуть його зменшити до 100 тис. та повернути частково кошти. Повернути власникам можливо 5,5 млн. Чи можливе зменшення статуного капіталу без повного повернення коштів вкладникам? Які повинні бути проведення? Чи простіше зменшити на ту суму, яку потім і буде повернуто?