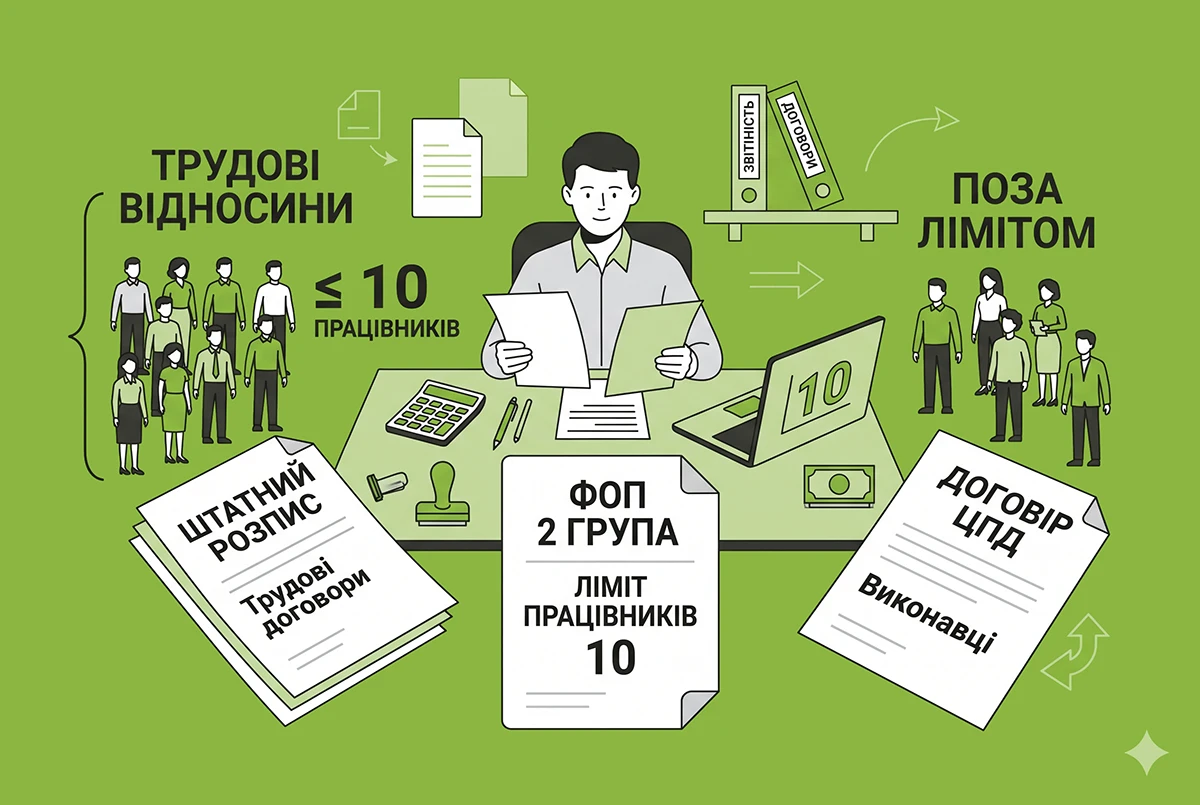
Головне управління ДПС у Херсонській області, Автономній Республіці Крим та м. Севастополі нагадало, що фізичні особи – підприємці можуть бути платниками єдиного податку другої групи, зокрема, за умови, що не використовують працю найманих осіб або кількість осіб, які перебувають з ними у трудових відносинах, одночасно не перевищує 10 осіб.
Відповідно до ч. 1 ст. 3 КЗпП законодавство про працю регулює трудові відносини працівників усіх підприємств незалежно від форм власності, виду діяльності і галузевої належності, а також осіб, які працюють за трудовим договором з фізичними особами.
Трудовим договором є угода між працівником і роботодавцем (роботодавцем – фізичною особою), за якою працівник зобов’язується виконувати роботу, визначену цією угодою, а роботодавець (роботодавець – фізична особа) − виплачувати йому заробітну плату і забезпечувати умови праці, необхідні для виконання роботи, передбачені законодавством про працю, колективним договором і угодою сторін.
Договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов’язків. Це визначено частиною першою ст. 626 ЦКУ.
Цивільно-правовий договір (договір підряду) може укладатися між будь-якими юридичними або фізичними особами з приводу виконання певних робіт чи надання послуг.
На відміну від трудового договору, в якому переважають відносини підпорядкування працівника роботодавцю, у цивільно-правових договорах має місце рівність сторін.
За договором підряду одна сторона (підрядник) зобов’язується на свій ризик виконати певну роботу за завданням другої сторони (замовника), а замовник зобов’язується прийняти та оплатити виконану роботу.
Тобто за договором підряду оплачується конкретний результат праці.
Отже, фізичні особи – підприємці – платники єдиного податку другої групи не враховують фізичних осіб, яких залучають до виконання робіт за цивільно-правовими договорами (договорами підряду), до загальної кількості осіб, що перебувають з ними в трудових відносинах.
- Бланк Декларації з ЄП для фізосіб (повна назва - Податкова декларація платника єдиного податку – фізичної особи - підприємця), терміни її подання і сплати ЄП, а також іншу корисну інформацію про цю форму дивіться за посиланням.
- Форму декларації затверджено Наказом Мінфіну від 19.06.2015 №578 (із останніми змінами та доповненнями).
- Інструкцію із заповнення та подання цього бланку від редакції «Дебет-Кредит» читайте за посиланням, а ще більше корисних інструкцій із заповнення та подання бланків податкової та статистичної звітності від редакції дивіться тут.
-
Ще більше бланків звітності, зразків заповнення, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Всі новини від редакції «Дебет-Кредит» про єдиний податок дивіться за посиланням.