Національна асоціація адвокатів України розповіла, що аграрії оскаржують індексацію суборендної плати за державну землю.
Як виник спір
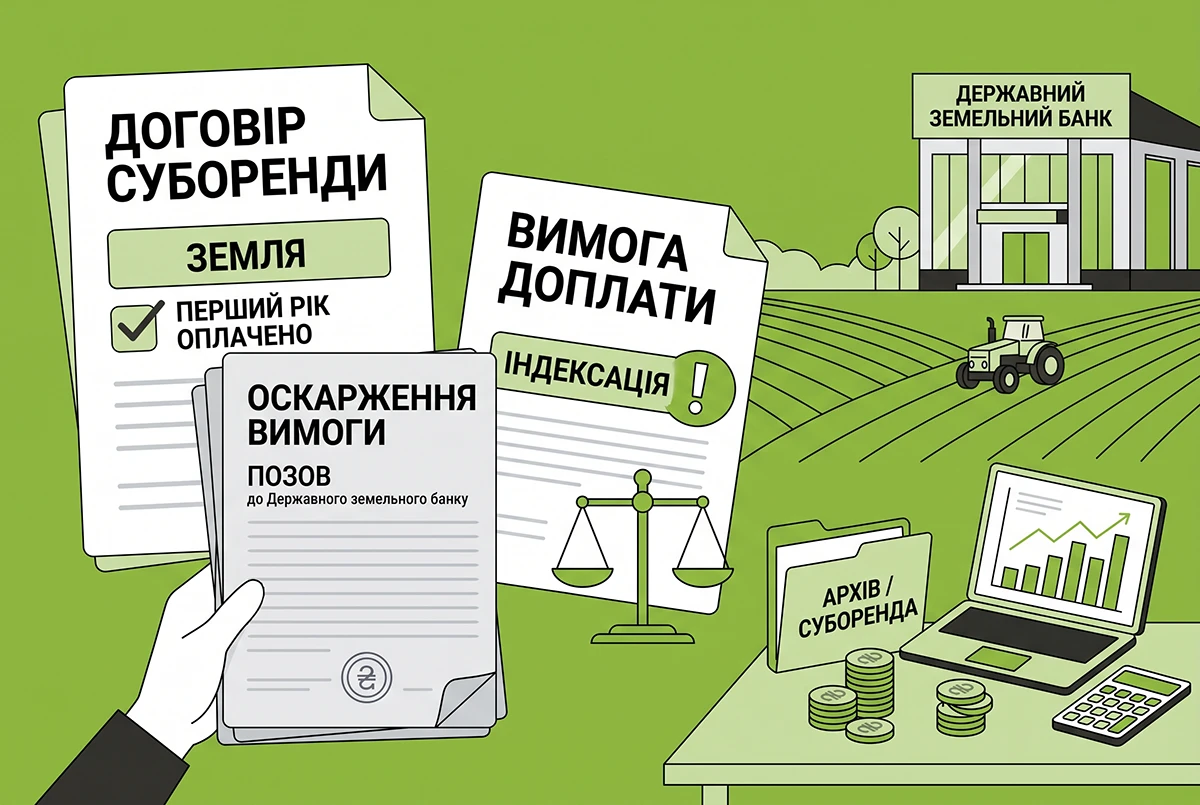
ТОВ «Державний земельний банк» (ДЗБ) орендує державні сільськогосподарські землі, які раніше перебували у постійному користуванні державних підприємств. Ділянки товариство передає аграріям у суборенду через електронні аукціони на підставі стандартних договорів.
Наприклад, наказ ДЗБ від 19.09.2024 №11 у додатку 2 містить проєкт договору суборенди землі, який передбачає передачу ділянки на 14 років (п. 3.1) та визначення розміру річної суборендної плати за результатами аукціону (п. 4.2).
Порядок розрахунків установлює п. 4.5: за перший рік суборендар мав заплатити одноразово протягом п’яти робочих днів після підписання договору. Окремо передбачалася оплата залишку 2025 року після завершення першого року суборенди, а починаючи з 2026 року – внесення плати до 25 січня кожного року. Водночас пункт 4.3 передбачав урахування коефіцієнтів індексації, пункт 4.6 – щорічний перегляд плати, зокрема в разі зміни цих коефіцієнтів, а пункт 4.7 – такий перегляд без внесення змін до договору.
Проблему можна показати на прикладі спору, який став типовим. Агропідприємство наприкінці 2024 року уклало договір та протягом п’яти робочих днів сплатило всю визначену річну суму. Таким чином, перший рік суборенди, який охоплював частини двох календарних років, за розумінням суборендаря, був оплачений.
Але згодом підприємство отримало від ДЗБ вимогу доплатити за частину вже оплаченого періоду, починаючи з 1 січня 2025 року до завершення першого року суборенди. ДЗБ перерахував плату за цей період із застосуванням коефіцієнта індексації нормативної грошової оцінки землі за 2024 рік – 1,12. Тобто вимога стосувалася збільшення на 12% плати за частину першого року, яка припала на 2025 рік.
Сьогодні суборендарі оспорюють такі донарахування (див. справи №912/1941/26, №912/1942/26, №912/1943/26). І питання індексації плати за перший рік суборенди може навіть стати предметом розгляду Верховного Суду.
Аргументи сторін
ДЗБ розглядає одноразову сплату за перший рік як авансовий платіж. За позицією товариства, внесення коштів наперед не робить розмір плати незмінним і не скасовує передбаченого договором щорічного перегляду. Тому до частини першого року, яка припадає на наступний календарний рік, ДЗБ застосовує коефіцієнт індексації нормативної грошової оцінки землі, визначений відповідно до п. 289.2 ПКУ.
Суборендарі виходять з іншого розуміння платежу. Пункт 4.5 договору передбачав одноразову сплату за повний перший рік у встановлений строк, а не щомісячні розрахунки. При цьому він не називав платіж авансовим і не встановлював окремого порядку доплати після початку нового календарного року. Тож своєчасне внесення всієї визначеної договором річної суми означало виконання обов’язку з оплати першого року користування землею.
Крім того, не можна не зважати на компенсаційну суть самої індексації. І, оскільки ДЗБ одразу отримав кошти та міг ними розпоряджатися, немає підстав компенсувати знецінення платежу, який уже був внесений своєчасно й у повному обсязі.
Прикметно, що згодом ДЗБ змінив формулювання умов розрахунків у проєктах договорів. Зокрема, у додатку 2 до наказу від 21.01.2026 №8 пункт 4.5.1 прямо визначає перший платіж як аванс у розмірі 100% річної суборендної плати, який потрібно внести протягом трьох робочих днів. Пункт 4.5.2 передбачає наступний платіж як різницю між платою за повний 2027 рік з урахуванням індексації та залишком раніше сплаченого авансу станом на 1 січня 2027 року.
Таким чином, у пізнішій редакції ДЗБ поєднав авансовий характер першого платежу з подальшим розрахунком плати за календарний рік з урахуванням індексації. Це істотна відмінність від попереднього формулювання пункту 4.5. Водночас сама поява докладнішого механізму не доводить правомірності донарахувань за раніше укладеними договорами.
Відповідь залежить від тлумачення саме тих умов, які сторони погодили на момент їх укладення.
Більше про суборенду землі читайте у матеріалах:
- Наслідки здачі земельної ділянки в суборенду платником ЄП 4 гр. у 2026 році: ІПК від ДПС та коментар редакції
- Оподаткування суборенди державної та комунальної землі: ДПС розповіла про умови нарахування 20% ПДВ
- Суборенда землі та МПЗ: чи має право ЮО зменшити МПЗ на 20% орендних витрат?
- ФОП, яка надає в суборенду житлові та/або нежитлові приміщення та друга група платників єдиного податку