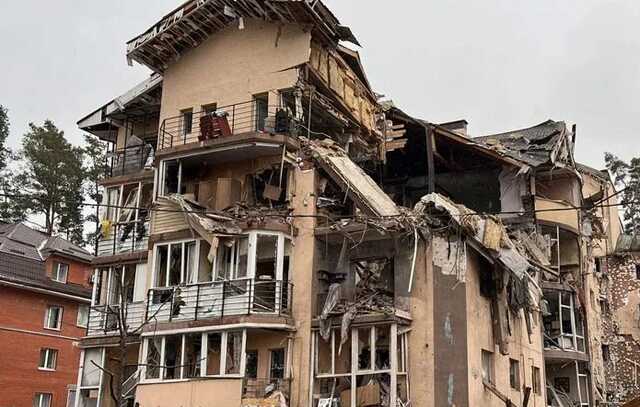
Нюанси припинення права власності на знищений об’єкт нерухомості
Вилучено з «Моїх новин»
Втрата чи пошкодження житла є однією з найбільш гострих проблем, які виникли внаслідок жорстокої війни. Десятки тисяч мешканців залишилися без даху над головою. Бойові дії тривають, тож кількість таких осель дедалі зростатиме
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Втрата чи пошкодження житла є однією з найбільш гострих проблем, які виникли внаслідок жорстокої війни. Десятки тисяч мешканців залишилися без даху над головою. Бойові дії тривають, тож кількість таких осель дедалі зростатиме. Проте, наша держава вже взяла на себе зобов’язання з відшкодування за пошкоджене чи знищене нерухоме майно, підтримуючи таким чином кожного, хто цього потребує. Розповідає Безоплатна правова допомога.
Згідно статті 349 ЦК України, право власності на майно припиняється в разі його знищення.
Водночас, відповідно до частини 1 статті 182 ЦК України, припинення права власності на нерухомі речі підлягає державній реєстрації.
документ, що посвідчує право власності на об’єкт нерухомості (крім випадків, коли право власності на такий об’єкт вже зареєстровано в Державному реєстрі прав або коли такий документ відсутній у зв’язку із втратою, пошкодженням чи псуванням).
Окрім цьоо, державна реєстрація права власності на закінчений будівництвом об’єкт чи об’єкт незавершеного будівництва у зв’язку з його знищенням проводиться за наявності відомостей про факт знищення, отриманих державним реєстратором з Єдиної державної електронної системи у сфері будівництва (ЄДЕССБ).
Відомості про знищення об’єкта нерухомості до ЄДЕССБ вносяться представниками військової адміністрації, а також, на період дії воєнного стану сільським, селищним, міським головою територіальної громади, на території якої не ведуться бойові дії та не прийнято рішення про утворення військової адміністрації.
Також, обов’язковим є внесення відомостей до Реєстру пошкодженого та знищеного майна.
Таке інформаційне повідомлення може бути подане до вказаного Реєстру :
самостійно особою:
засобами Єдиного державного вебпорталу електронних послуг (Портал Дія) у порядку, визначеному пунктами 7 і 8 Порядку;
з використанням мобільного додатка Порталу Дія у разі наявності реєстраційного номера облікової картки платника податків у порядку, визначеному пунктом 7 Порядку;
через адміністратора центру надання адміністративних послуг АБО нотаріуса.
Варто зауважити, що після набрання чинності Законом України «Про врегулювання відносин щодо компенсації за пошкодження та знищення об’єктів нерухомого майна внаслідок бойових дій, терористичних актів, диверсій, спричинених військовою агресією Російської Федерації», до заяв про надання компенсації за пошкоджені та знищені об’єкти нерухомого майна прирівнюються подані фізичними особами відповідно до Постанови №380 інформаційні повідомлення про пошкодження або знищення об’єктів нерухомості.
Консультацію підготувала завідувач сектору “Броварського бюро правової допомоги” Марина Губська.
***
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Право на земельну частку (пай) не тотожне праву власності на конкретну земельну ділянку. Рівненський апеляційний суд пояснив, чому спадкоємець не може успадкувати сформовані земельні ділянки, якщо державні акти на них оформили вже після смерті спадкодавця
Аграрії оскаржують вимоги Державного земельного банку доплатити за вже оплачений перший рік суборенди землі через індексацію. Спір стосується правомірності перерахунку плати за умовами укладених договорів
Після призначення компенсації за знищене житло власнику потрібно зареєструвати припинення права власності на об’єкт. Якщо житло має співвласників, процедура стосується права кожного з них
Уряд підтримав запровадження щонайменше 10-річної гарантії на нові об’єкти нерухомості. Власники зможуть вимагати усунення недоліків або компенсації витрат на ремонт
Нотаріуси позбавлені можливості перевіряти оціночну вартість нерухомості та формувати витяги через збої в Єдиній базі Фонду держмайна. Нотаріальна палата закликала ФДМУ терміново відновити роботу системи задля захисту прав громадян і бізнесу
Підприємство — платник єдиного податку 3-ї групи за ставкою 5% отримало аванс за товар у II кварталі 2026 року та включило його до доходу в декларації за півріччя. У III кварталі договір розірвали, а аванс повністю повернули покупцю. Як відобразити повернення в декларації за три квартали 2026 року та чи потрібно сплачувати єдиний податок із цієї суми?
ТОВ — платник єдиного податку 3-ї групи за ставкою 5% — протягом трьох кварталів 2026 року не здійснювало господарської діяльності, не мало руху коштів на рахунках та інших доходів. Чи зобов’язане товариство подавати декларацію за три квартали 2026 року за відсутності показників для декларування? Які податкові наслідки та ризики її неподання?
ФОП — платник єдиного податку 3 групи за ставкою 5% протягом перших трьох кварталів 2026 року не провадив господарської діяльності, не отримував доходів і не мав найманих працівників. Чи зобов’язаний він подавати декларацію платника єдиного податку за три квартали 2026 року та які наслідки її неподання?
ФОП — платник єдиного податку 3-ї групи планує оплатити навчання працівника в коледжі. За яких умов така оплата не оподатковується та коли виникає обов’язок сплатити ПДФО, військовий збір і ЄСВ? Чи впливає статус коледжу як закладу фахової передвищої освіти на застосування пп. 165.1.21 ПКУ?