- Ліквідація ФОП: загальний чи спеціальний строк подання Єдиної звітності?
- Що робити, якщо орган ДПС відмовляється приймати «ліквідаційну» Єдину звітність вчасно?
- Резюме та висновки
- Де почитати більше про закриття (ліквідацію) ФОПа?
Для ФОПів з найманими працівниками процес припинення діяльності супроводжується низкою запитань. Типова ситуація: у серпні 2026 року підприємець вирішив згорнути справу. Працівників звільнено, розрахунки проведено, держреєстратор вніс запис про припинення підприємницької діяльності до ЄДР.
Проте у ФОПа залишилося незрозуміле питання: коли треба подавати останню єдину звітність з ЄСВ, ПДФО, ВЗ та ЄСВ?
ДПС відповіла на це запитання. Її позиція була висловлена у оглядовому листі ДПС до Комітету ВР (сам лист від 03.09.2026 №998/2/99-00-21-03-01-02 дивіться тут, а додаток до нього із відповідями - ось тут) – ситуація №1. На жаль, податківці лише процитували норми ПКУ, але не відповіли, що робити, якщо територіальні органи ДПС відмовляються їх виконувати.
Ліквідація ФОП: загальний чи спеціальний строк подання Єдиної звітності?
На перший погляд, у податковому законодавстві є чітка відповідь на це питання.
За загальним правилом Єдина звітність для ФОПа є квартальною, отже, подається протягом 40 календарних днів після закінчення звітного кварталу (п. 51.1, п. 176.2 ПКУ). Оскільки серпень – це другий місяць III кварталу, звичайна логіка підказує чекати жовтня й спокійно звітувати в загальні строки. Але на той момент ФОПа вже не буде!
Тому, для випадку закриття ФОП діє спеціальне застереження: подання Єдиної звітності за період, у якому проводилася процедура припинення, здійснюється до завершення таких процедур, тобто до дати державної реєстрації припинення підприємницької діяльності (п. 4 розділу І Порядку №4).
Це означає, що як тільки держреєстратор вносити запис до ЄДР про закриття, вікно для подання звітності від імені ФОП формально зачиняється. Очікування стандартних строків квартального звіту у цьому випадку є хибним шляхом.
Що робити, якщо орган ДПС відмовляється приймати «ліквідаційну» Єдину звітність вчасно?
Така ситуація зустрічається на практиці. Ось коментар під нашою статтею про квартальну Єдину звітність ФОПів:
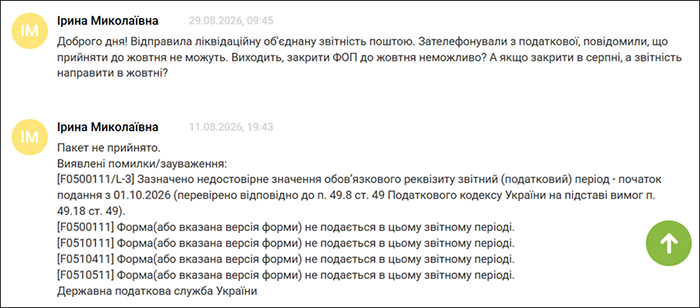
Все, що ми могли порадити, це відправити звіт у жовтні наново. Але зберегти докази того, що ФОП намагався подати Єдину звітність до припинення діяльності в електронному вигляді і поштою і що саме орган ДПС відмовився його прийняти вчасно.
Резюме та висновки
Податкові агенти – ФОП зараз подають Єдину звітність щокварталу. Проте якщо ФОП-роботодавець звільнив працівників і провів остаточний розрахунок у середині звітного періоду (у серпні 2026 року – ІІІ квартал) та розпочав припинення діяльності, він не чекає закінчення кварталу. Його остання об'єднана звітність за серпень і липень має бути сформована та подана до дати держреєстрації припинення підприємницької діяльності.
Увага!
Це стосується саме об’єднаної звітності за працівників. Ліквідаційна звітність «за себе» подається окремо і в інші строки залежно від системи оподаткування. Докладно про це читайте тут.
Якщо підприємницьку діяльність у серпні 2026 року вже офіційно зареєстровано як припинену, а Єдину звітність за найманих працівників не подано через відмову в прийнятті, її варто подати в жовтні, не чекаючи на 9 листопада 2026 року. Затягування подання Розрахунку блокує проведення остаточних розрахунків і зняття фізособи з податкового обліку контролюючим органом.
Де почитати більше про закриття (ліквідацію) ФОПа?
- Закриття ФОПа без податкових боргів у 2026 році: відповіді на питання та покрокова інструкція від редакції
- Звітність і податки для «сплячих» ФОП у 2026 році: розрахунок витрат та поради щодо припинення діяльності
- Ліквідація ФОП на єдиному податку-2026: підстави та випадки подання заяви про відмову до ДПС
- Помер ФОП: покрокова інструкція припинення діяльності для спадкоємців і працівників у 2026 році
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз