Північне міжрегіональне управління ДПС по роботі з великими платниками податків розповіло, що порядок заповнення реквізиту платіжної інструкції «Призначення платежу» під час сплати (стягнення) податків, зборів, митних, інших платежів, єдиного внеску на загальнообов’язкове державне соціальне страхування, внесення авансових платежів (передоплати), грошової застави, а також у разі їх повернення, затверджений наказом Мінфіну від 22.03.2023 №148 (далі – Порядок №148).
Пунктом 2 розділу ІІ Порядку №148, зокрема, визначено, що під час сплати податків, зборів на бюджетні рахунки платник у реквізиті платіжної інструкції «Призначення платежу» заповнює такі поля:
«Код виду сплати»;
«Додаткова інформація запису».
У полі «Код виду сплати» платник заповнює код виду сплати, визначений Переліком кодів видів сплати, які використовуються платниками, згідно з додатком 1 до Порядку;
у полі «Додаткова інформація запису» платник заповнює інформацію щодо переказу коштів у довільній формі.
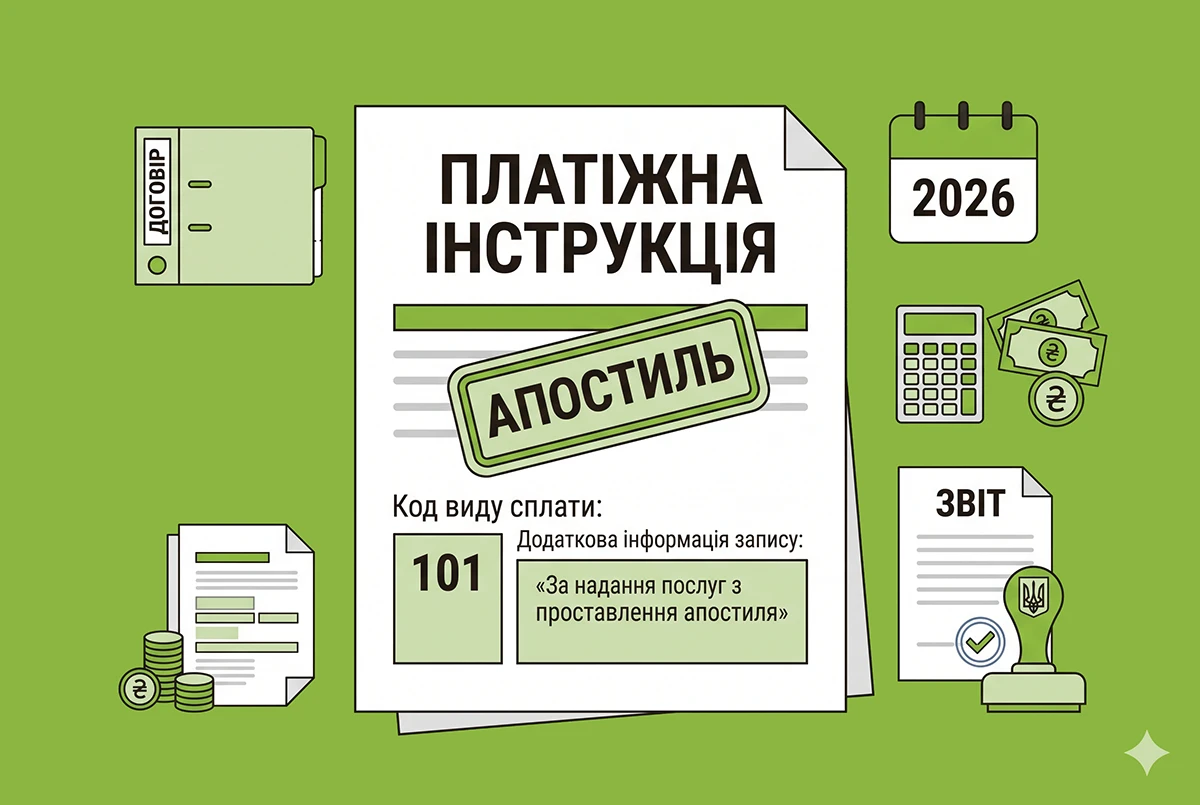
У разі оплати послуги з проставлення апостиля реквізит платіжної інструкції «Призначення платежу» заповнюється наступним чином:
у полі «Код виду сплати» – 101;
у полі «Додаткова інформація запису» – За надання послуг з проставлення апостиля.
Як заповнити платіжні доручення у 2026 році?
Найповніший довідник про те, як заповнити платіжки на сплату податків, ЄСВ, ВЗ, податкового боргу та пені у 2026 році – приклади оформлення для юридичних осіб та ФОП, відповіді на популярні запитання, а також посилання на консультації ДПС і відповіді на популярні запитання – в актуальних статтях від редакції «Дебет-Кредит»:
Також вам можуть знадобитись на корисні довідники від редакції:
- Реквізити бюджетних рахунків для сплати податків та зборів на 2026 рік
- Рахунки для сплати внесків за порушення нормативу працевлаштування осіб з інвалідністю у 2026 році
- Список кодів видів сплати (податків, зборів, штрафів тощо)
А про те, що писати у призначенні платежу при переказах з картки на картку або з рахунку на рахунок, щоб не було зайвих питань у банків та ДПС, якщо ви фізична особа, читайте у статті Що писати у призначенні платежу при переказах з карти на карту: 50+ формулювань на усі випадки життя