- Протягом якого періоду можна звернутися по державну допомогу «Точка опори»?
- Які роботодавці мають право на допомогу «Точка опори»?
- Який період надання допомоги та її розмір?
- Який розмір допомоги у разі простою?
- А де в цій формулі ЄСВ?
- Який розмір допомоги у разі призупинення дії трудового договору?
- Як розрахувати допомогу за неповний календарний місяць?
- Як оформити отримання допомоги?
- Коли можуть відмовити у наданні допомоги?
- Які строки надання допомоги?
- Як зазначені строки виплати допомоги узгоджуються зі строками виплати зарплати?
- Суспільно корисні роботи працівникам у простої
- Як показати суму отриманої допомоги в бухгалтерському та податковому обліку?
Протягом якого періоду можна звернутися по державну допомогу «Точка опори»?
З 8 квітня 2026 року і далі, на період воєнного стану, роботодавці можуть отримати державну допомогу «Точка опори» (Постанова КМУ від 01.04.2026 №449). Вона виплачується для підтримки у період простою працівника або призупинення з працівником дії трудового договору.
Для легшого сприйняття інформації розпочнемо з термінології, яка використовується в Порядку №449.
Таблиця 1. Терміни, які треба знати для отримання допомоги
| №з/п | Термін | Визначення |
| 1 | Відновлення роботи роботодавця | Процес здійснення роботодавцем організаційних, виробничих, технічних, управлінських та інших заходів, спрямованих на відновлення господарської діяльності у період простою та/або після його завершення; |
| 2 | Заходи, спрямовані на відновлення господарської діяльності, | Дії, що вживаються роботодавцем для відновлення його господарської діяльності, а саме: 1) релокація роботодавця або його виробничих потужностей; 2) відновлення обладнання, виробничих, складських або адміністративних приміщень; 3) відновлення виробничого процесу та/або відновлення випуску продукції (товарів, робіт, послуг) |
| 3 | Незначна державна допомога | Державна допомога одному суб'єкту господарювання, сукупний розмір якої незалежно від її форми та джерел не перевищує за будь-який трирічний період суму, еквівалентну 200 тисячам євро, визначену за офіційним валютним курсом, встановленим Національним банком України, що діяв на останній день фінансового року (Закон України «Про державну допомогу суб'єктам господарювання») |
| 4 | Простій | Зупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, невідворотною силою або іншими обставинами (ст. 34 КЗпП) |
| 5 | Роботодавець | Юридична особа (її філія, відділення, інший відокремлений підрозділ чи її представництво) або самозайнята особа, яка використовує найману працю фізичних осіб на підставі укладених трудових договорів (контрактів) та несе обов'язки зі сплати їм заробітної плати, а також нарахування, утримання та сплати податку на доходи фізичних осіб до бюджету, нарахувань на фонд оплати праці, інші обов'язки, передбачені законами (пп. 14.1.222 ПКУ) |
Допомога «Точка опори» (далі – допомога) виплачується за рахунок коштів Фонду загальнообов'язкового державного соціального страхування на випадок безробіття (далі – Фонд).
Така допомога надається за кожного працівника, який перебуває у трудових відносинах із роботодавцем не менше шести календарних місяців до дати призупинення дії трудового договору або запровадження простою з оплатою часу простою відповідно до законодавства (п. 5 Порядку №449).
Сума допомоги та допомоги за будь-якими іншими напрямами державної підтримки сукупно не може перевищувати суму незначної державної допомоги, визначеної Законом України «Про державну допомогу суб'єктам господарювання» (п. 6 Порядку № 449).
Що передбачає допомога, зазначено у таблиці 2.
Таблиця 2. «Точка опори» для роботодавця
| Що передбачає допомога | Зміст |
| Форма допомоги | Відшкодування роботодавцю частини витрат на оплату праці та сплату ЄСВ з таких виплат |
| На що надається | На оплату праці працівників та сплату ЄСВ |
| У яких випадках | У період простою або призупинення дії трудового договору |
Які роботодавці мають право на допомогу «Точка опори»?
Роботодавець набуває права на отримання допомоги за умови встановлення факту пошкодження або знищення його майна внаслідок бойових дій, терористичних актів чи диверсій, спричинених збройною агресією рф проти України, якщо такі обставини мали місце після 1 січня 2026 року.
Допомога надається роботодавцю у зв'язку з пошкодженням або знищенням майна внаслідок бойових дій, терористичних актів або диверсій, спричинених збройною агресією рф проти України, за сукупності таких умов:
1. роботодавець оформив простій або призупинення дії трудового договору з працівником у зв'язку з тимчасовим зупиненням виробничої (господарської) діяльності через пошкодження або знищення майна внаслідок бойових дій, терористичних актів або диверсій, спричинених збройною агресією рф проти України;
2. у роботодавця відсутня заборгованість із виплати заробітної плати та/або сплати ЄСВ:
- на перше число місяця, що передує місяцю прийняття рішення про надання допомоги;
- на кожне перше число місяця протягом періоду надання допомоги;
3. у роботодавця відсутня заборгованість перед державним або місцевим бюджетом зі сплати податків, зборів і платежів, контроль за справлянням яких покладено на податкові органи:
- на перше число місяця, що передує місяцю прийняття рішення про надання допомоги;
- на кожне перше число місяця протягом періоду надання допомоги;
4. роботодавець сплачував ЄСВ протягом останніх шести місяців, що передують місяцю, в якому:
- запроваджено простій працівників; або
- прийнято рішення про призупинення дії трудового договору з працівником;
Якщо протягом останніх шести місяців до звернення за допомогою законодавство надавало окремим роботодавцям право не сплачувати єдиний внесок, враховуються попередні шість місяців до такого періоду.
5. роботодавець планує відновити виробничу (господарську) діяльність шляхом поновлення роботи за місцем провадження діяльності, крім ТОТ, включених до переліку територій, на яких ведуться (велися) бойові дії або які є тимчасово окупованими рф;
6. роботодавець не перебуває у стані ліквідації або банкрутства;
7. роботодавець провадив господарську діяльність не менше шести місяців до моменту пошкодження або знищення майна;
8. роботодавець підтвердив факт пошкодження або знищення майна внаслідок бойових дій, терористичних актів або диверсій, спричинених збройною агресією рф проти України (пп. 3, 4 Порядку №449).
Який період надання допомоги та її розмір?
Допомога надається у формі відшкодування роботодавцям частини витрат на оплату праці працівника у період простою або призупинення з працівником дії трудового договору, а також сплати ЄСВ, нарахованого на суму такої допомоги.
Допомогу надають на строк до трьох календарних місяців із дати оформлення простою або призупинення дії трудового договору з працівником.
Строк надання допомоги може бути продовжено до шести календарних місяців, але не довше ніж до дня припинення чи скасування воєнного стану (п. 5 Порядку № 449).
Який розмір допомоги у разі простою?
Допомога розраховується як різниця між нарахованою середньомісячною заробітною платою працівника за шість календарних місяців, що передують простою, та оплатою часу простою відповідно до законодавства. При цьому розмір такої допомоги не може перевищувати двократного розміру мінімальної заробітної плати, установленої законом на день прийняття рішення про її надання.
Формула:
Допомога = середньомісячна зарплата за 6 місяців до простою – оплата часу простою, але не більше 2 мінімальних зарплат на день прийняття рішення про надання допомоги.
А де в цій формулі ЄСВ?
Згідно п. 6 Порядку №449 під час розрахунку допомоги (і за час простою, і за час призупинення, який ми розглянемо нижче) враховують суму ЄСВ, нарахованого на таку допомогу.
Це передбачено і ще однією нормою – п. 1 Порядку №449, який наголошує: допомога надається у формі відшкодування роботодавцям частини витрат на оплату праці працівника у період простою або призупинення з працівником дії трудового договору, а також сплати ЄСВ, нарахованого на суму такої допомоги.
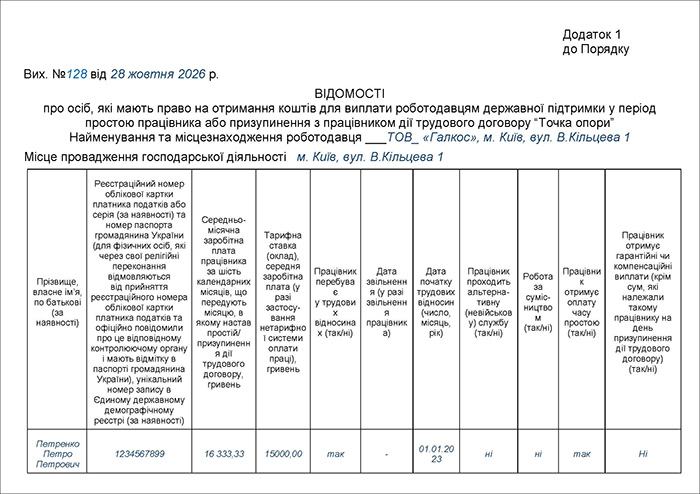
Однак в жодній формулі, зазначеній в цьому Порядку, про ЄСВ не згадується. Не говориться про ЄСВ і в нормах Порядку щодо максимальної суми допомоги в розрахунку на одного працівника. Немає згадки про ЄСВ і у формі відомостей про працівників, на яких оформлюється ця допомога (зразок 1).
То де в сумі допомоги цей ЄСВ і яку суму допомоги треба буде виплатити працівнику?
Відповідь знаходимо у прикладах від Київського обласного центру зайнятості, які наведено тут. Ось як пропонується рахувати суму допомоги на випадок простою (див. малюнок 1).
Малюнок 1. Приклади розрахунку допомоги на випадок простою
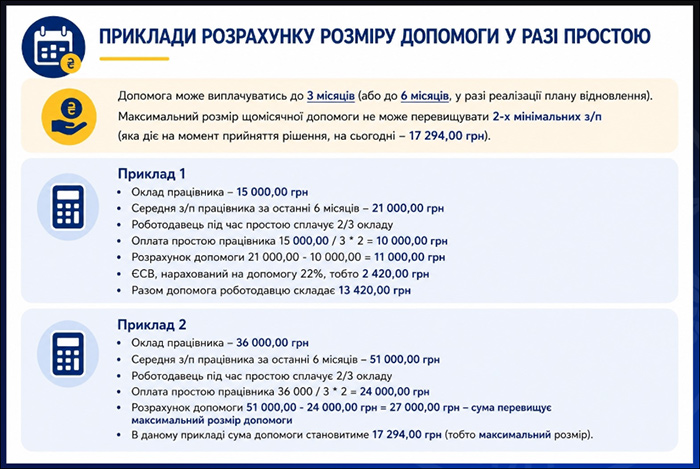
А тепер проаналізуємо ці приклади більш докладно на власному прикладі 1.
Приклад 1
Рішення про надання допомоги прийнято у квітні 2026 року.
Мінімальна заробітна плата на день прийняття рішення – 8 647 грн.
Отже, максимальний розмір допомоги становить:
8 647 грн × 2 = 17 294 грн.
Заробітна плата працівника за 6 календарних місяців, що передують простою:
– жовтень –16 200 грн,
– листопад – 16 500 грн,
– грудень – 16 000 грн,
– січень – 16 400 грн,
– лютий – 16 300 грн,
– березень – 16 600 грн.
Загальна сума зарплати за 6 місяців:
16 200 + 16 500 + 16 000 + 16 400 + 16 300 + 16 600 = 98 000 грн.
Середньомісячна заробітна плата:
98 000 грн ÷ 6 = 16 333,33 грн.
Оплата часу простою відповідно до законодавства – 4 500 грн.
Зверніть увагу, що у прикладах від Київського обласного центру зайнятості сума ЄСВ, сплачена роботодавцем за час простою, в сумі оплати простою, на яку зменшується сума допомоги, не враховується.
Розмір допомоги ще до врахування ЄСВ:
16 333,33 грн - 4 500 грн = 11 833,33 грн.
Розмір допомоги із врахуванням ЄСВ:
11 833,33 х 1,22 = 14 436,66 грн.
Ця сума не перевищує 17 294 грн.
Отже, сума допомоги становить 14 436,66 грн. З них 11 833,33 грн. підлягає виплаті працівнику, а 2 603,33 грн. це сума ЄСВ, яку слід заплатити в бюджет.
А якщо б сума допомоги із врахуванням ЄСВ перевищила б максимальний розмір допомоги? То допомога на одного працівника надавалася б в максимальному розмірі 17 294 грн. І це теж була б допомога і на оплату праці, і на сплату ЄСВ одночасно. Тобто, 14 175,41 грн з неї належало б до виплати працівнику, а 3 118,59 грн – це ЄСВ до сплати в бюджет.
Який розмір допомоги у разі призупинення дії трудового договору?
У разі призупинення дії трудового договору та невиплати роботодавцем працівникові заробітної плати, інших гарантійних і компенсаційних виплат, крім сум, що належали такому працівникові на день призупинення дії трудового договору, допомога надається у розмірі нарахованої середньомісячної заробітної плати працівника за шість календарних місяців, що передують даті прийняття рішення про призупинення дії трудового договору, але не більше двократного розміру мінімальної заробітної плати, установленої законом на день прийняття рішення про надання такої допомоги.
Формула:
Допомога = середньомісячна зарплата за 6 попередніх календарних місяців, але не більше 2 МЗП.
Ось які приклади розрахунку допомоги на цей випадок наводить Київський обласний центр зайнятості (див. малюнок 2).
Малюнок 2. Приклади розрахунку допомоги у випадку призупинення дії трудового договору
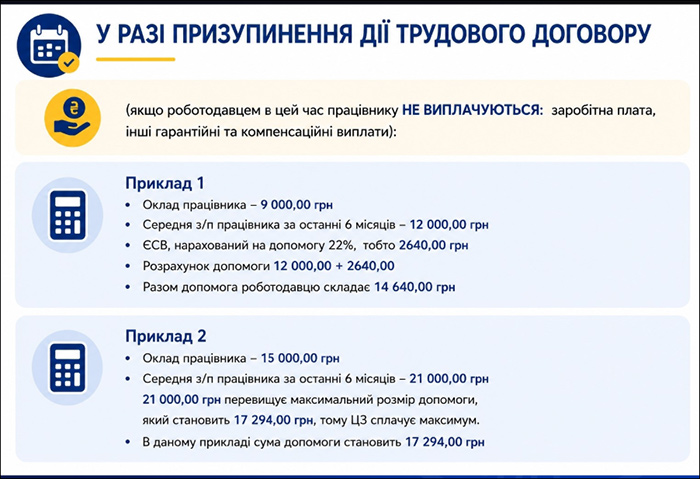
А тепер проаналізуємо ці приклади більш докладно на власних прикладах 2 і 3.
Приклад 2
Рішення про надання допомоги прийнято у жовтні 2026 року.
Мінімальна заробітна плата на дату рішення – 8 647 грн.
Отже, максимальний розмір допомоги становить:
8 647 грн × 2 = 17 294 грн.
Заробітна плата працівника за 6 календарних місяців, що передують даті рішення:
– березень – 18 200 грн,
– квітень – 17 500 грн,
– травень – 18 000 грн,
– липень – 18 400 грн,
– серпень – 17 900 грн,
– вересень – 18 300 грн.
Загальна сума за 6 місяців:
18 200 + 17 500 + 18 000 + 18 400 + 17 900 + 18 300 = 108 300 грн.
Середньомісячна зарплата:
108 300 грн ÷ 6 = 18 050 грн.
Порівнюємо:
– середньомісячна зарплата – 18 050 грн;
– граничний розмір допомоги – 17 294 грн
Оскільки 18 050 грн > 17 294 грн, допомогу надають у сумі 17 294 грн.
І ця допомога також включає в себе: 14 175,41 грн до виплати працівнику і 3 118,59 грн ЄСВ до сплати в бюджет.
Приклад 3
Якщо середньомісячна зарплата за 6 місяців разом з нарахованим на неї ЄСВ становить 15 800 грн, а граничний розмір допомоги –17 294 грн, то допомогу надають у фактичному розмірі 15 800 грн, бо ця сума не перевищує встановленого обмеження.
Як розрахувати допомогу за неповний календарний місяць?
Якщо допомогу надають за неповний календарний місяць, її розмір визначають пропорційно до кількості календарних днів, за які вона належить.
Для цього місячний розмір допомоги ділять на кількість календарних днів у відповідному місяці та отриманий результат множать на кількість календарних днів простою або на кількість календарних днів призупинення дії трудового договору.
Формула:
Допомога за неповний місяць = Місячний розмір допомоги ÷ Кількість календарних днів у місяці × Кількість оплачуваних календарних днів
Унаочнимо це у таблиці 3.
Таблиця 3. Розрахунок допомоги за неповний календарний місяць
| Кроки | Розрахунок | Дія бухгалтера |
| Крок 1 | Визначаємо місячний розмір допомоги | Беремо суму допомоги, встановлену за повний календарний місяць |
| Крок 2 | Визначаємо кількість календарних днів у місяці | Беремо загальну кількість календарних днів у відповідному місяці |
| Крок 3 | Обчислюємо розмір допомоги за 1 календарний день | Місячний розмір допомоги ділимо на кількість календарних днів у місяці |
| Крок 4 | Визначаємо кількість днів, за які належить допомога | Рахуємо календарні дні простою або календарні дні призупинення дії трудового договору |
| Крок 5 | Обчислюємо суму допомоги за неповний місяць | Денний розмір допомоги множимо на кількість днів, за які надається допомога |
Як оформити отримання допомоги?
Відповідно до п. 8 Порядку №449, для отримання допомоги роботодавець подає до центру зайнятості за місцем провадження господарської діяльності заяву про надання допомоги за формою, затвердженою Державним центром зайнятості.
Таку заяву потрібно подати протягом 90 календарних днів із дня оформлення простою працівника або призупинення дії трудового договору з працівником.
Заяву подають до центру зайнятості шляхом особистого звернення роботодавця або уповноваженої ним особи, або засобами Єдиного державного вебпорталу електронних послуг (далі – Портал Дія), зокрема засобами мобільного додатка Порталу Дія (Дія), або 6 через Єдину інформаційно-аналітичну систему «Обрій» (пп. 8, 9 Порядку №449).
До заяви додають такі документи та відомості:
- відомості про осіб, які мають право на отримання коштів для виплати допомоги, за формою згідно з додатком 1 до Порядку №449 (див. Зразок 1);
- копію наказу (розпорядження) про прийняття працівника на роботу або копію трудового договору (контракту) щодо кожного працівника, стосовно якого оформлено простій;
- відомості про нараховану заробітну плату за кожним працівником і про оплату часу простою в розмірі не менше двох третин тарифної ставки (окладу);
- копію наказу (розпорядження) роботодавця про призупинення дії трудового договору або про оформлення простою із зазначенням дати початку такого призупинення чи простою, підстав для його запровадження та переліку працівників, яких це стосується;
- документи, що підтверджують факт пошкодження або знищення майна роботодавця внаслідок бойових дій, терористичних актів або диверсій, спричинених збройною агресією рф проти України;
Зверніть увагу!
Такими документами є акт обстеження пошкодженого або знищеного майна, складений за результатами комісійного обстеження державними органами, установами чи організаціями відповідно до їх відомчих або інших нормативних актів, та/або витяг з Єдиного реєстру досудових розслідувань про внесення відомостей щодо кримінального правопорушення, внаслідок якого було знищено або пошкоджено відповідне майно роботодавця;
- затверджений план заходів, спрямованих на відновлення господарської діяльності, у довільній формі.
Коли можуть відмовити у наданні допомоги?
Підставами для відмови в наданні допомоги є:
- невідповідність роботодавця умовам, визначеним п. 3 Порядку №449;
- виявлення недостовірних відомостей та/або документів, що стали підставою для надання допомоги;
- подання неповного пакета документів, передбачених п. 8 цього Порядку;
- подання заяви після закінчення 90 календарних днів із дня оформлення простою або призупинення дії трудового договору;
- тривалість трудових відносин із працівником до дня оформлення простою або призупинення дії трудового договору становить менше шести календарних місяців;
- подання документів до центру зайнятості не за місцем провадження господарської діяльності;
- непідтвердження роботодавцем здійснення заходів, спрямованих на відновлення господарської діяльності.
Які строки надання допомоги?
Рішення про надання або відмову в наданні допомоги приймається регіональним центром зайнятості та оформляється відповідним наказом протягом 10 робочих днів з дня подання роботодавцем заяви та документів, передбачених пунктом 8 цього Порядку (п. 12 Порядку №449).
Центр зайнятості протягом п'яти робочих днів з дня прийняття рішення повідомляє про прийняте рішення роботодавцю у спосіб, зазначений в його заяві (п. 13 Порядку №449).
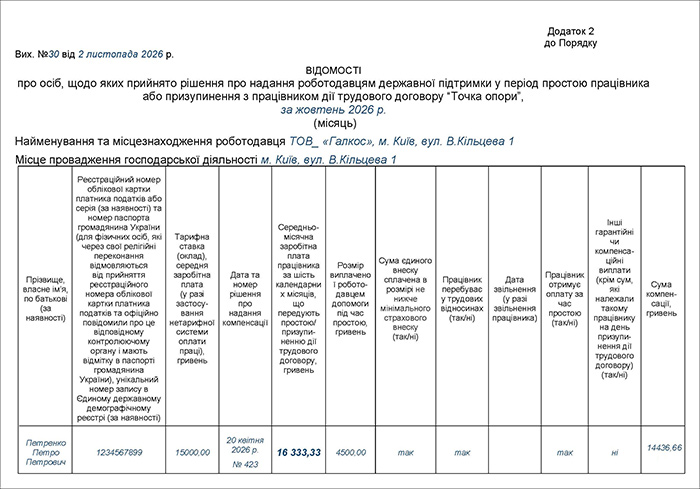
Для отримання допомоги роботодавець або уповноважена ним особа подає щомісяця до 10 числа за попередній місяць відомості за формою згідно з додатком 2 до Порядку №449 (див. Зразок 2).
Перерахування коштів на рахунок роботодавця здійснюється регіональним центром зайнятості щомісяця протягом трьох робочих днів після зарахування відповідних коштів на рахунок регіонального центру зайнятості на підставі відомостей за формою того ж додатка 2 до Порядку №449 (п. 15 Порядку №449).
Відповідно до п. 16 Порядку №449, працівникам роботодавець перераховує отриману допомогу протягом трьох робочих днів після надходження коштів на рахунок роботодавця за окремою платіжною відомістю для виплати допомоги.
Копія зазначеної платіжної відомості з підтвердженням перерахування коштів на рахунок працівника в безготівковій формі подається центру зайнятості не пізніше ніж протягом 10 календарних днів після виплати працівникам.
Як зазначені строки виплати допомоги узгоджуються зі строками виплати зарплати?
Нагадаємо, що за ст. 24 Закону про оплату праці заробітна плата має виплачуватись не рідше двох разів на місяць через проміжок часу, що не перевищує шістнадцяти календарних днів, та не пізніше семи днів після закінчення періоду, за який здійснюється виплата.
Але допомоги «Точка опори» ці строки не стосуються – бо це державна допомога, а не зарплата працівника!
Тобто, якщо дія трудового договору із працівником призупинена, зарплата йому не нараховується. І він отримує державну допомогу протягом 3 робочих днів після того, як роботодавець отримає відповідне фінансування.
Якщо ж працівник перебуває у простої, то оплату простою роботодавець здійснює за власний рахунок і виплачує працівнику у строки, в які має виплачуватись зарплата. А державну допомогу він виплачує працівнику протягом 3 робочих днів після отримання фінансування.
Унаочнимо це у зручній таблиці 4.
Таблиця 4. Часові обмеження отримання та перерахування допомоги «центр зайнятості-роботодавець-працівник»
| Етап | Процес | Строк | Від якої дати рахувати | Норма |
| 1 | Прийняття рішення регіональним центром зайнятості про надання або відмову в наданні допомоги | Протягом 10 робочих днів | З дня подання роботодавцем заяви та документів | п. 12 Порядку №449 |
| 2 | Повідомлення роботодавця центром зайнятості про прийняте рішення | Протягом 5 робочих днів | З дня прийняття рішення центром зайнятості | п. 13 Порядку №449 |
| 3 | Подання роботодавцем до центру зайнятості щомісячні відомості за попередній місяць | Щомісяця до 10 числа | За попередній місяць | п. 15 Порядку №449 |
| 4 | Перерахування коштів регіональним центром зайнятості роботодавцю | Протягом 3 робочих днів | Після зарахування коштів на рахунок регіонального центру зайнятості | п. 15 Порядку №449 |
| 5 | Перерахування допомоги роботодавцем працівникам | Протягом 3 робочих днів | Після надходження коштів на рахунок роботодавця | п. 16 Порядку №449 |
| 6 | Подання до центру зайнятості копії платіжної відомості з підтвердженням виплати працівникам | Не пізніше 10 календарних днів | Після виплати працівникам | п. 16 Порядку №449 |
Зверніть увагу: Порядок №449 не вимагає подавати до центру зайнятості копію платіжного документа про сплату ЄСВ до бюджету. Але зробити таке перерахування необхідно, при виплаті допомоги працівнику.
Якщо працівник звільнився після подання документів на допомогу, але до перерахування коштів центром зайнятості, роботодавець повертає до Фонду суму, отриману за період після припинення трудових відносин.
Зразок 1. Відомості про осіб, які мають право на отримання допомоги
Зразок 2. Відомості про осіб, щодо яких прийнято рішення про надання допомоги
Суспільно корисні роботи працівникам у простої
За згодою працівника та роботодавця і за умови відсутності медичних протипоказань працівник, який перебуває у простої та отримує допомогу, може залучатися до суспільно корисних робіт з відповідним забезпеченням оплати праці відповідно до Порядку залучення працездатних осіб до суспільно корисних робіт в умовах воєнного стану, затвердженого постановою КМУ від 13.07.2011 №753.
Оплата праці за виконання суспільно корисних робіт працівником, який перебуває у простої, не впливає на прийняття рішення регіональним центром зайнятості щодо призначення або відмови у призначенні допомоги відповідно до цього Порядку.
На працівників, з якими призупиненні трудові відносини, така гарантія не поширюється.
Як показати суму отриманої допомоги в бухгалтерському та податковому обліку?
Державна допомога «Точка опори» має цільовий характер, а отже, має обліковуватись як цільове фінансування за п. 16-17 НП(С)БО 15 «Дохід». А саме:
- Цільове фінансування не визнається доходом доти, поки не існує підтвердження того, що воно буде отримане та підприємство виконає умови щодо такого фінансування.
- Отримане цільове фінансування визнається доходом протягом тих періодів, в яких були зазнані витрати, пов'язані з виконанням умов цільового фінансування.
Тобто, до отримання фінансування відображати в бухобліку суму допомоги і визнавати дохід не потрібно. Але в день отримання фінансування треба визнати і дохід, і витрати (див. приклад 4).
ПДВ та податок на прибуток
В фінансовому результаті до оподаткування за період отримання допомоги спричинить одночасно і визнання доходу у вигляді отриманого цільового фінансування, і витрат на його використання (на однакові суми). Тобто, економічний результат від отримання такої допомоги буде нульовим і податок на прибуток з неї платити не доведеться. Податкових різниць щодо цієї допомоги в ПКУ немає.
ПДВ така допомога не оподатковується, оскільки не підпадає під об’єкт оподаткування за п. 185.1 ПКУ. В декларації з ПДВ вона теж не відображається.
Єдиний податок
Згідно з пп. 4 п. 292.11 ПКУ суми коштів цільового призначення, що надходять від фондів загальнообов’язкового державного соціального страхування, не включаються до складу доходу платника єдиного податку.
ЄСВ, ПДФО та ВЗ
Сума державної допомоги, яку отримають працівники, не оподатковується ПДФО (пп. 165.1.1 ПКУ). Тому в єдиній звітності її треба показати в додатку 4ДФ, персоніфіковано (тобто, за кожним отримувачем окремо) з ознакою доходу «128» і тільки в тому розмірі, який належить до виплати працівнику.
Оскільки на цю суму допомоги нараховується ЄСВ, то цю ж суму допомоги (яка належить до виплати працівнику) і суму ЄСВ з цієї допомоги треба показати в додатку Д1 (за кодом застрахованої особи 1) та в Податковому розрахунку. Чинна форма звітності не передбачає окремих граф або інших ознак для цієї допомоги, тому наразі відображаємо її як звичайну зарплату.
Приклад 4
Підприємство отримало в жовтні допомогу «Точка опори» в сумі 122 000 грн за вересень 2026 року. Наведемо в таблиці 5 відображення такої допомоги в бухгалтерському обліку.
Таблиця 5. Відображення в бухгалтерському обліку отримання та використання допомоги «Точка опори»
| № з/п | Зміст господарської операції | Дебет | Кредит | Сума, грн |
| 1 | Отримання фінансування від Фонду безробіття | 311 | 482 | 122 000,00 |
| 2 | Нарахування суми допомоги, яка належить виплаті працівникам | 949 | 663 | 100 000,00 |
| 3 | Нарахування суми ЄСВ, яка підлягає сплаті до бюджету | 949 | 652 | 22 000,00 |
| 4 | Визнання доходу від цільового фінансування | 482 | 718 | 122 000,00 |
| 5 | Сплата ЄСВ до бюджету | 652 | 311 | 22 000,00 |
| 6 | Виплата допомоги працівникам | 663 | 311 | 100 000,00 |
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз