Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
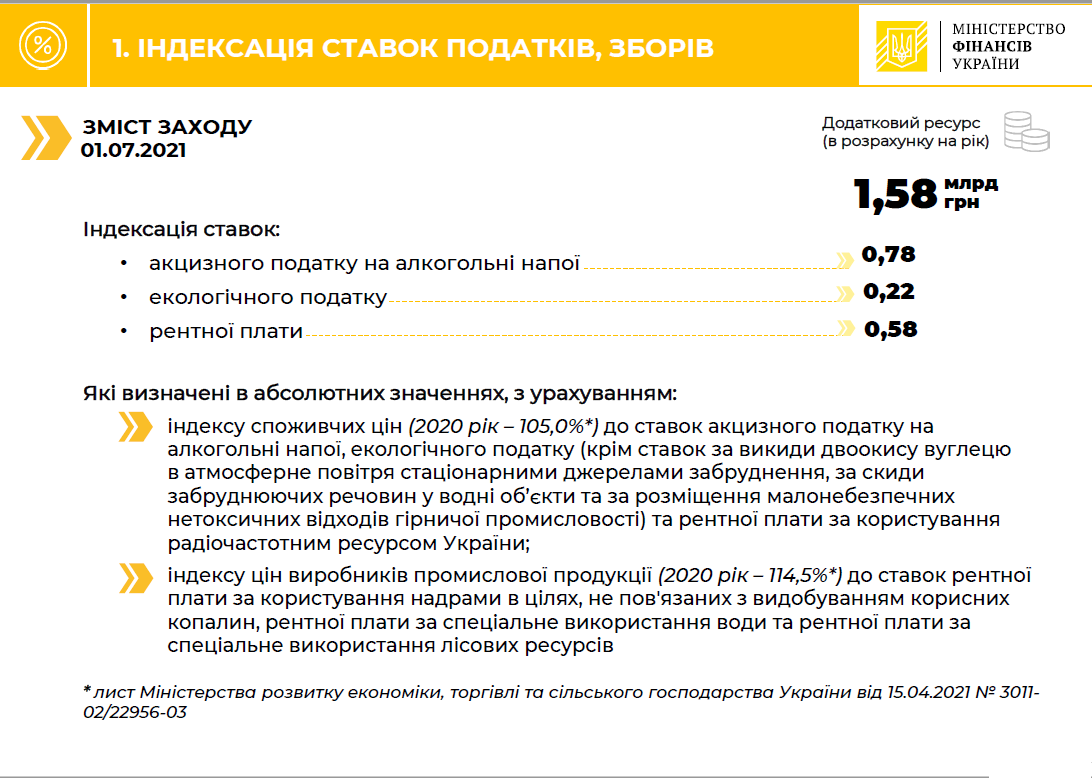
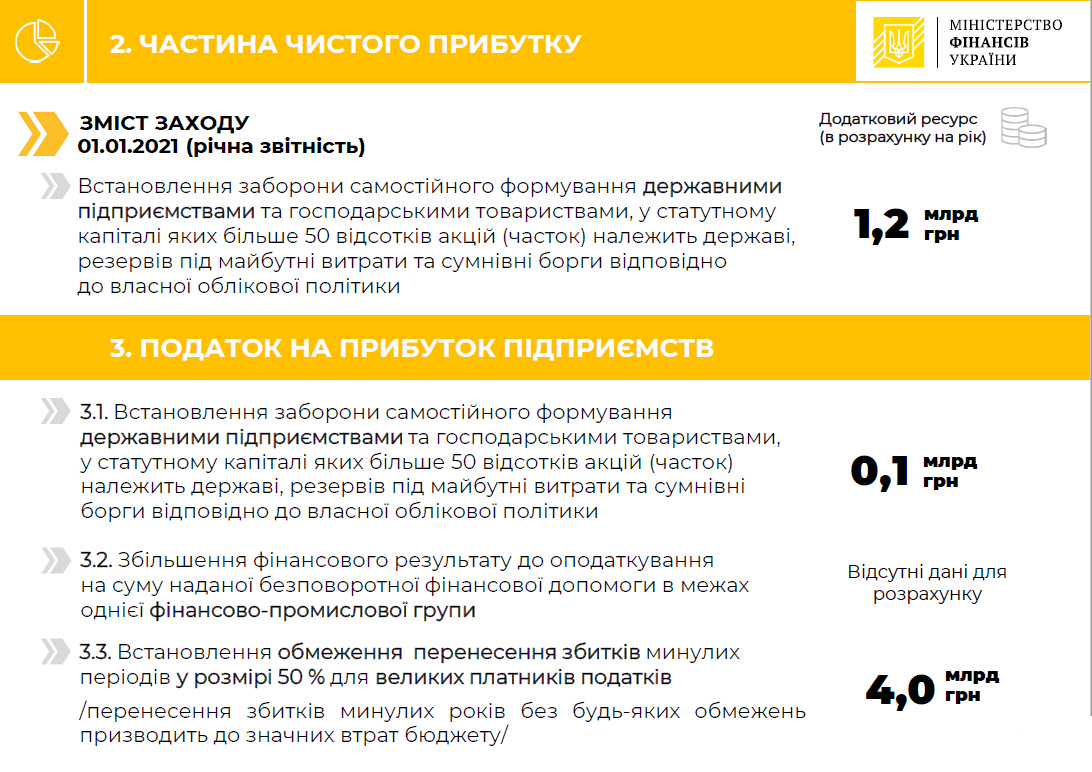
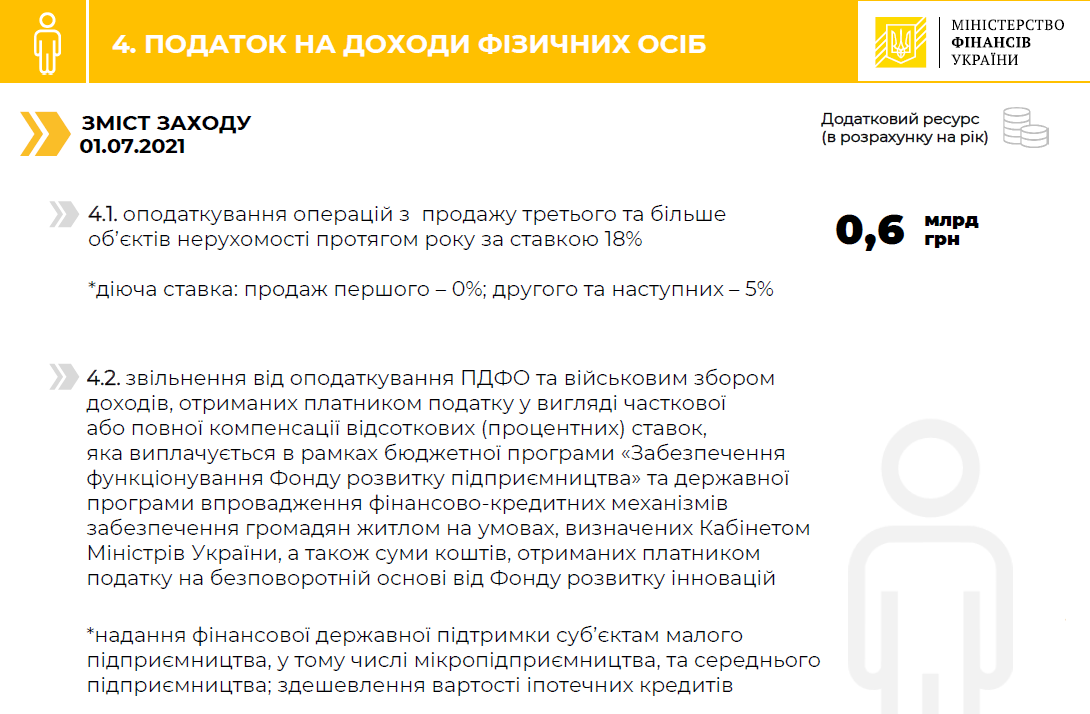
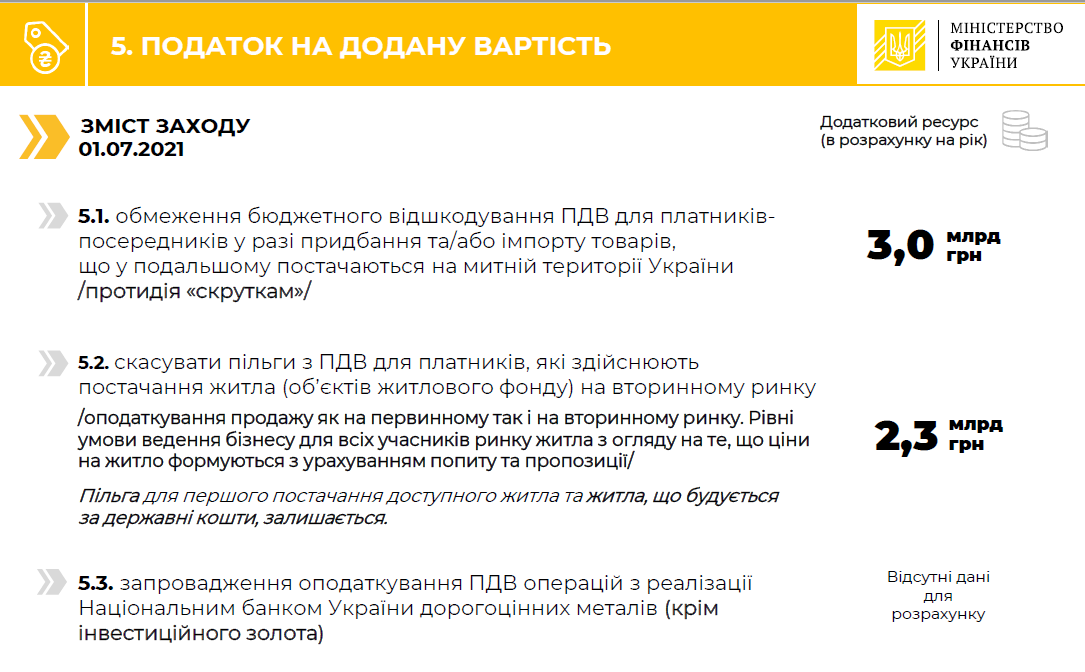
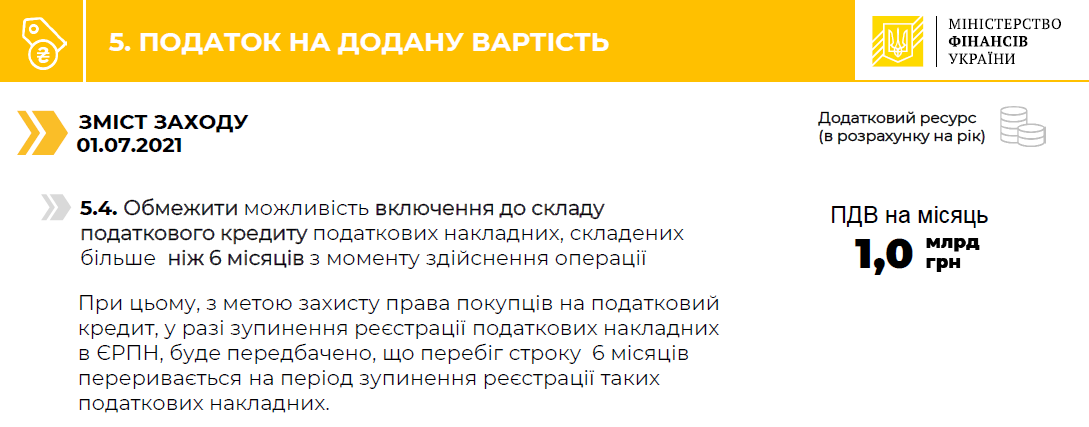
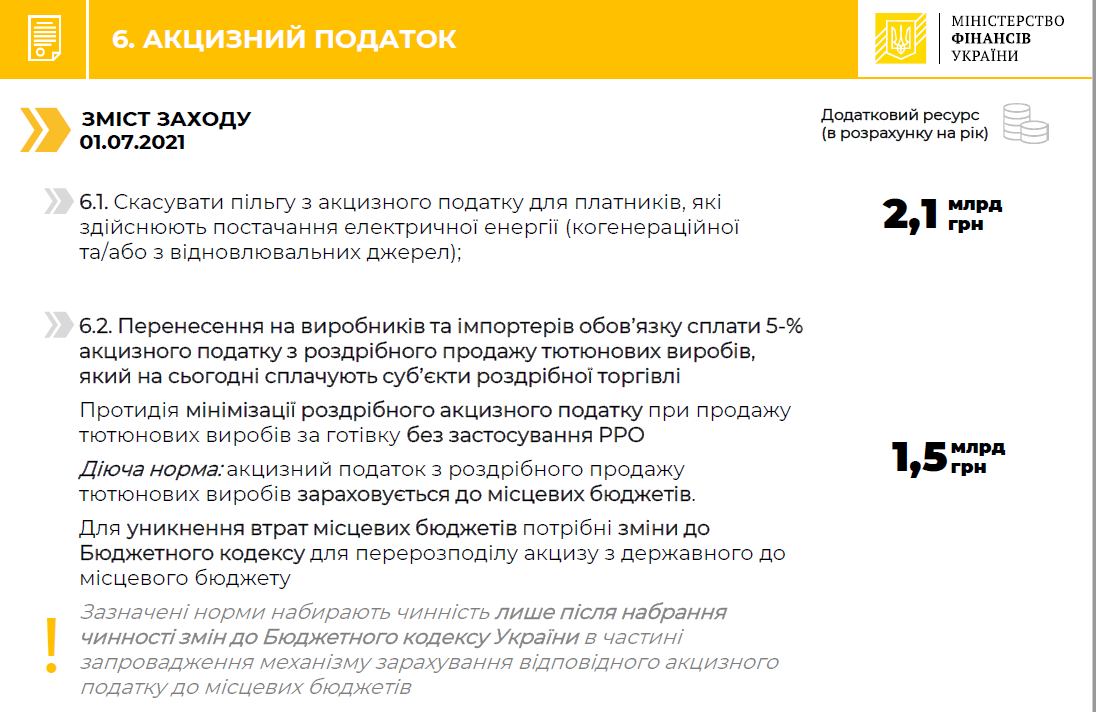
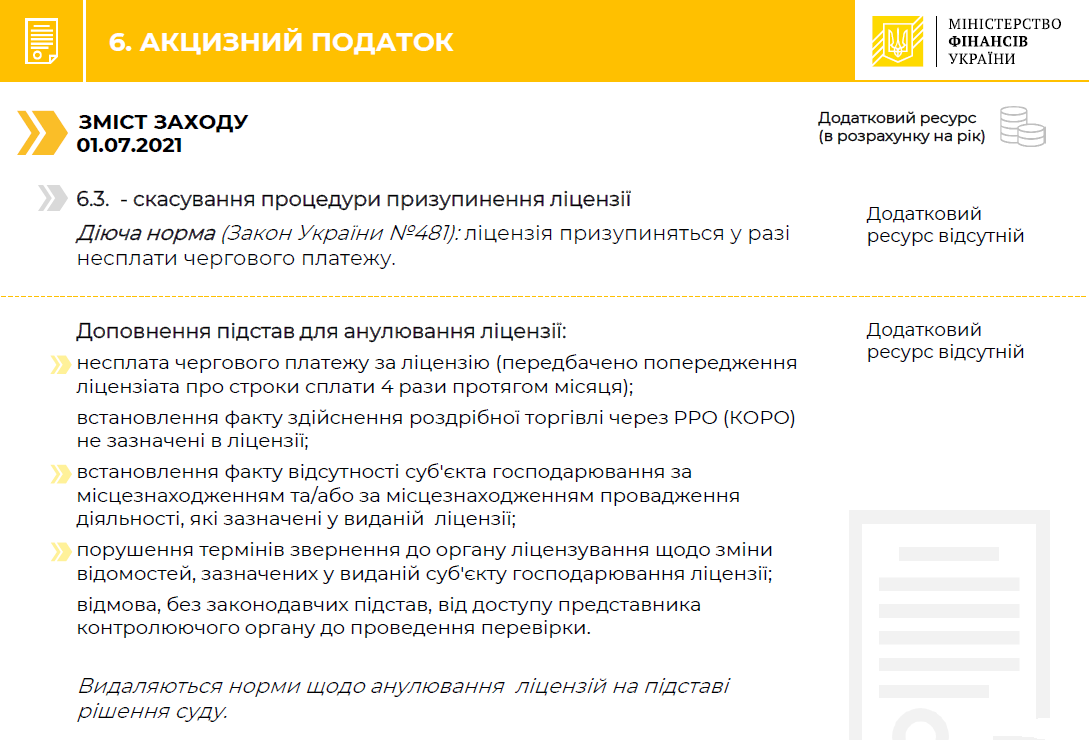
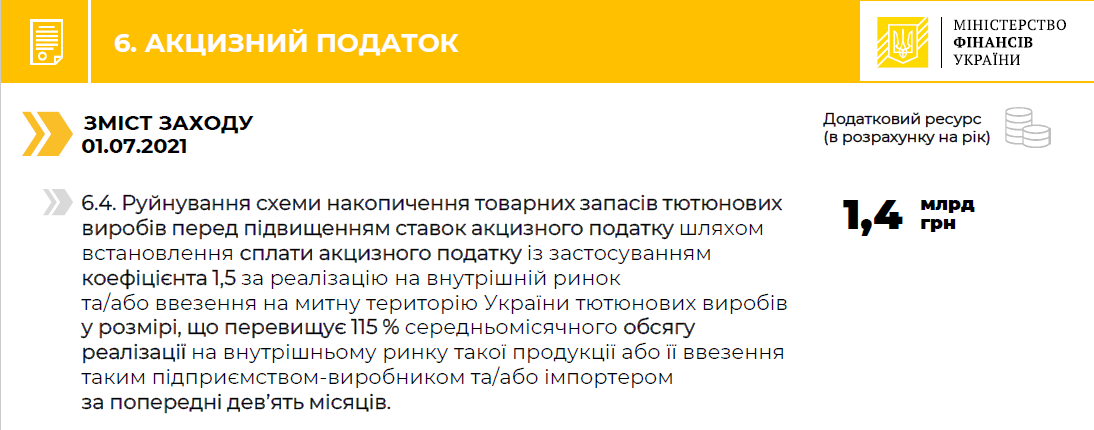
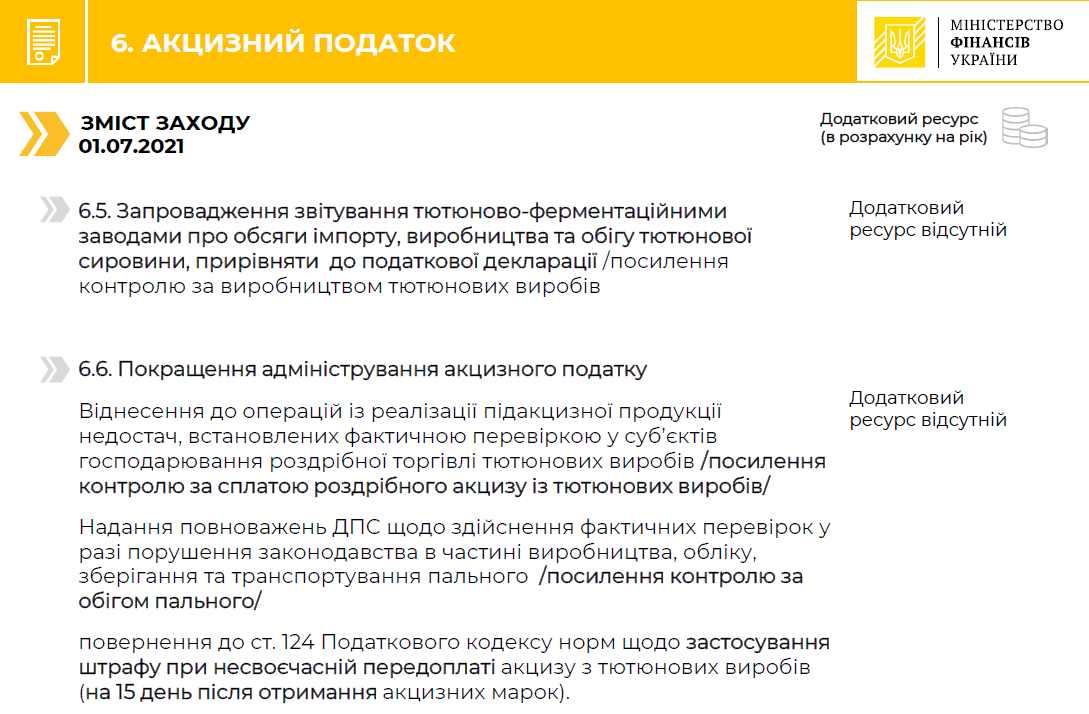
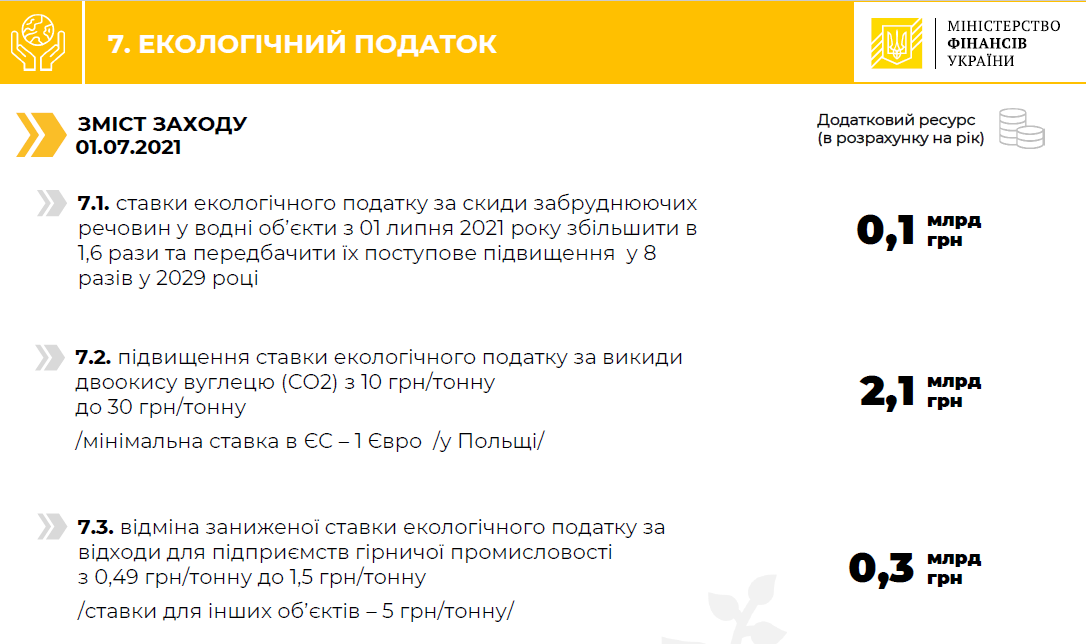
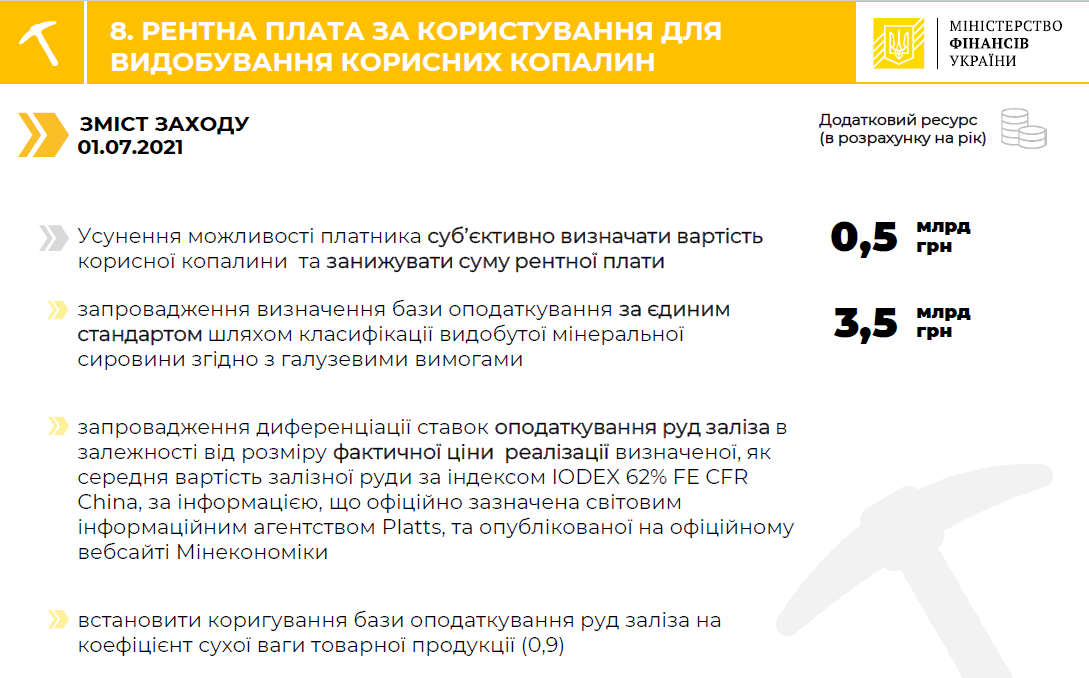
Законопроект №5600, розроблений Мінфіном, пропонує внести зміни до Податкового кодексу України та деяких законодавчих актів України.
Основною метою цих змін є забезпечення збалансованості бюджетних надходжень шляхом протидії схемам з ухилення від оподаткування, створення прозорого конкурентного середовища, підвищення ефективності використання економічних ресурсів країни.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Як надати грошову допомогу військовослужбовцю без ПДФО, ВЗ та ЄСВ? Аналізуємо нове роз’яснення ДПС про пільги, умови, мету, підтвердні документи та правильне відображення у формі №4ДФ
За законопроєктом від Мінфіну, ДПС зможе «переграти» будь-яку законну операцію, якщо вважатиме її штучною і зробленою заради податкової вигоди. Також пропонується, аби тест ділової мети поширювався на всі операції, а не лише з нерезидентами
Якщо авто перебувало у власності продавця менше 183 днів від державної реєстрації, дохід навіть від першого продажу за рік пропонують оподатковувати ПДФО за ставкою 18%. Таке правило планують ввести в ПКУ із 1 січня 2027 року за законопроєктом №16037-д
Мінфін має подати Кабміну законопроєкт щодо обмежень зловживань в сфері пільгового оподаткування до 30.11.2026. Мета – протидія штучній мінімізації податків і збільшення бюджетних надходжень. Конкретні зміни стануть відомі після оприлюднення документа
Експериментальний проєкт із функціонування системи управління податковими ризиками передбачає їх розподіл за основними видами. ДПС виокремлює, зокрема, ризики реєстрації платника, подання звітності, сплати податків і декларування
Які наслідки з ПДВ виникають за послугами, зазначеними в інвойсі як «LIZ+PS+FS-A+W Solution», «A+W Professional Services» і «Subtotal A+W Professional Services», зокрема щодо визначення виду послуг, місця їх постачання, нарахування податкових зобов’язань або застосування механізму «зворотного» ПДВ?
На підприємство надійшов виконавчий лист на стягнення боргу на користь банківської установи з заробітної плати працівниці у розмірі 20%. Заробітна плата працівниці 19500,00 грн. Як здійснюється розрахунок і які звіти потрібно подати?
Працівника підприємства переведено з основного місця роботи на роботу за внутрішнім сумісництвом (або встановлено суміщення посад відповідно до КЗпП). Який порядок відображення цієї кадрової зміни та нарахованих доходів у додатках Д1 та Д5 єдиної звітності з ПДФО, ВЗ та ЄСВ?
Працівниця, що працює на одному підприємстві за основним місцем роботи і за сумісництвом на іншому підприємстві жовтні 2026 року пішла на лікарняний. Листок непрацездатності оплачується лише за основним місцем роботи чи за обома?
ТОВ «А» створило нематеріальний актив із залученням сторонніх ІТ-фахівців, витрати накопичено на рахунку 154. Планується продаж активу пов’язаному ТОВ «Б» — резиденту Дія Сіті — за ціною, суттєво нижчою за його фактичну вартість. Які податкові різниці виникають у ТОВ «А»?