- Про що підприємство запитало ДПС?
- Коли пересувна цистерна не є акцизним складом?
- Як не потрапити під конфіскацію при перевезенні пального?
- Чи потрібна ліцензія для заправляння власного транспорту?
- Які штрафи за відсутність ліцензії?
- Висновки та рекомендації для будівельних підприємств
- Де почитати більше про використання пального для власних потреб?
Коментар до ІПК ДПС від 25.08.2026 №5069/ІПК/99-00-09-04-03
Про що підприємство запитало ДПС?
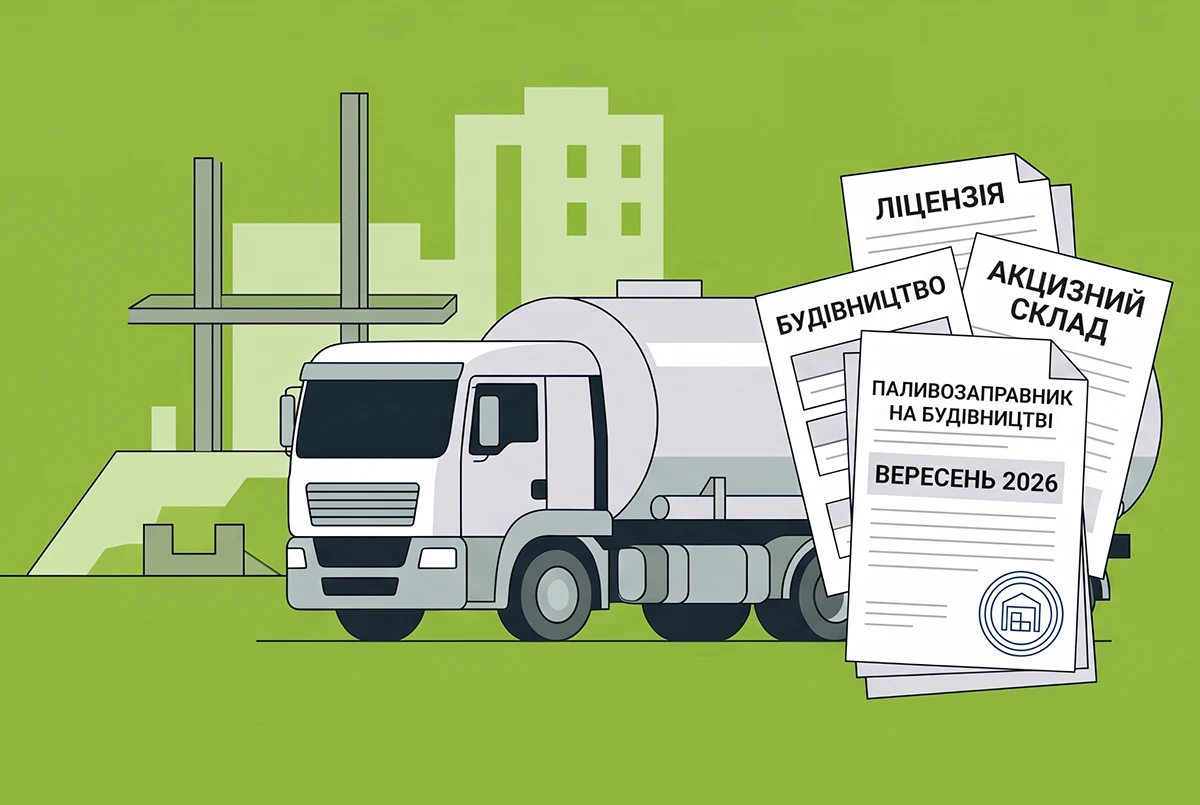
До ДПС за роз’ясненнями звернулося підприємство. Воно займається будівництвом доріг i автострад. Тому важка техніка – екскаватори, бульдозери, навантажувачі – має працювати безупинно, а кожна година простою коштує чималих грошей. Щоб не гнати великогабаритні машини до стаціонарних АЗС, підприємство завозить пальне безпосередньо на об'єкти за допомогою власних або орендованих автоцистерн та причепів-паливозаправників.
З точки зору технологічного процесу це логічно, оперативно та зручно. Але з позиції податкового законодавства така «мобільна заправка» викликає цілу низку запитань:
- Чи перетворюється звичайний автопаливозаправник на акцизний склад?
- Чи потрібно реєструвати пересувний акцизний склад у системі СЕАРП та СЕ?
- Чи загрожують підприємству штрафи за зберігання пального без відповідної ліцензії?
Коли пересувна цистерна не є акцизним складом?
Головне занепокоєння будівельників: чи не прирівняють їхній паливозаправник, який курсує між будівельними майданчиками, до повноцінного акцизного складу або акцизного складу пересувного?
За загальним правилом, будь-яке приміщення або територія, де зберігається чи розвантажується пальне, вважається акцизним складом (пп. «б» пп. 14.1.6 ПКУ).
Проте для бізнесу, який використовує пальне виключно для власних потреб і не продає його третім особам, законодавець передбачив чіткий пільговий поріг.
Увага!
Склад чи майданчик не є акцизним складом, якщо одночасно виконуються дві умови:
- загальна місткість усіх ємностей для зберігання та навантаження-розвантаження пального на території не перевищує 200 кубічних метрів;
- загальний обсяг отриманого протягом календарного року пального не перевищує 1000 кубічних метрів (без урахування пального, придбаного через ліцензовані колонки роздрібної торгівлі).
Якщо підприємство виходить за ці межі хоча б за одним із параметрів, воно зобов'язане зареєструватися платником акцизного податку з реалізації пального (пп. 212.3.4 ПКУ) та внести свої склади до системи СЕАРП та СЕ (пп. «б» пп. 230.1.2 ПКУ).
Що ж стосується самого транспортного засобу (автоцистерни чи причепа), то за визначенням це акцизний склад пересувний (пп. 14.1.6-1 ПКУ). Проте, якщо суб’єкт господарювання не є розпорядником стаціонарного акцизного складу та платником акцизу, його транспортний засіб не набуває статусу акцизного складу пересувного, коли виконує єдину функцію – перевозить власне пальне для власних потреб.
Як не потрапити під конфіскацію при перевезенні пального?
Навіть якщо компанія не повинна реєструвати акцизний склад, це не означає, що перевезення пального можна здійснювати без відповідного документального оформлення.
Податківці нагадують про суворий контроль за переміщенням підакцизних товарів автошляхами України. Для підприємств, які транспортують власне пальне для власних потреб і не є розпорядниками акцизних складів, діє спеціальний механізм обліку (пп. 230.1.5 ПКУ):
- транспортні засоби повинні бути внесені до Переліку транспортних засобів, що переміщують пальне або спирт етиловий;
- для цього суб'єкт господарювання зобов'язаний до початку переміщення надіслати ДПС в електронній формі спеціальну Заявку на переміщення пального. Про складання цієї Заявки ми писали тут і тут.
Увага!
Перевезення пального транспортом, не зазначеним у зареєстрованих акцизних накладних або в поданих Заявках на переміщення, суворо заборонено (пп. 230.1.5 ПКУ).
У разі виявлення незадекларованого заправника контролюючі органи тимчасово вилучають і пальне, і сам транспортний засіб з обігу та передають матеріали до суду для їх подальшої конфіскації в дохід держави (п. 228.3 ПКУ).
Чи потрібна ліцензія для заправляння власного транспорту?
Найбільш тонке питання виникає навколо ліцензії: Закон №3817 вимагає наявність ліцензії для кожного місця зберігання. Він трактує місце зберігання пального як об'єкт нерухомого майна або єдиний майновий комплекс, де здійснюється приймання, розміщення та видача пального (п. 48 ч. 1 ст. 1 Закону №3817).
У зв'язку з цим ДПС доходить двох важливих висновків:
- якщо автоцистерна або причіп використовуються безпосередньо для переміщення пального та оперативної заправки техніки на об'єктах, отримувати окрему ліцензію на зберігання пального в таких мобільних ємностях не потрібно. Закон №3817 не встановлює часових обмежень чи лімітів залишків пального для цистерни в русі;
- якщо автоцистерна з пальним тривалий час стоїть у певному місці (на території, майданчику чи базі, якою користується підприємство), таке місце фактично перетворюється на об'єкт зберігання. У такому разі підприємство зобов’язане отримати ліцензію на право зберігання пального для потреб власного споживання на цю територію (ч. 1, 2 ст. 28 Закону №3817).
Які штрафи за відсутність ліцензії?
Ігнорування вимог щодо ліцензування тягне за собою відчутні фінансові втрати. За зберігання пального для власних потреб без ліцензії передбачено штрафи, прив'язані до розміру мінімальної заробітної плати (п. 36 ч. 2 ст. 73 Закону №3817):
- перше порушення: 4 МЗП (у 2026 році – 34 588 грн);
- друге порушення: 8 МЗП ( 2026 році – 69 176 грн);
- третє та наступні порушення: 85 МЗП (в 2026 році – 734 995 грн).
Висновки та рекомендації для будівельних підприємств
Щоб мобільні паливозаправники забезпечували безперебійне будівництво, а не генерували судові позови та штрафи, підприємству варто дотримуватися таких правил:
- слідкуйте, щоб річний обсяг отриманого пального не перевищував 1000 куб. м, а сукупна місткість ваших ємностей на майданчиках – 200 куб. м. Це врятує від статусу розпорядника акцизного складу;
- до того, як паливозаправник виїде на маршрут або на будівельний об'єкт, обов'язково надсилайте електронну Заявку на переміщення пального до ДПС для включення авто в Перелік;
- використовуйте автоцистерни саме як транспортні засоби для доставки та заправки. Якщо ж пальне має «зимувати» або постійно зберігається в цистерні на одному майданчику – подбайте про оформлення ліцензії на зберігання пального для власних потреб на цю територію.
Де почитати більше про використання пального для власних потреб?
- Інвентаризація пального, що використовується для власних потреб підприємства – 2025
- Ліцензування зберігання пального у 2025 році
- Використання пального для власних потреб: чи виникає акциз?
- Ліцензія на право зберігання пального виключно для власних потреб: нюанси сплати та отримання
- Зберігання пального для власних потреб: коли без ліцензії
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз