- Про що підприємство запитало ДПС?
- Чи можна до незібраного врожаю застосувати пільгу з ПДВ для товарів?
- Чи можна вважати незавершене виробництво втраченими товарами?
- Незавершене виробництво – не основний засіб
- Чи можна обійтися без сертифікату ТПП?
- Практичні рекомендації для с/г підприємств
- Висновок
- Де почитати більше про ПДВ-наслідки знищення товарів?
Коментар до ІПК ДПС від 05.10.2026 №5874/ІПК/99-00-21-03-02
Посівна кампанія, внесення добрив, обробка посівів засобами захисту рослин – усе це частини єдиного виробничого циклу, результатом якого має стати врожай. Проте війна нерідко вносить свої корективи.
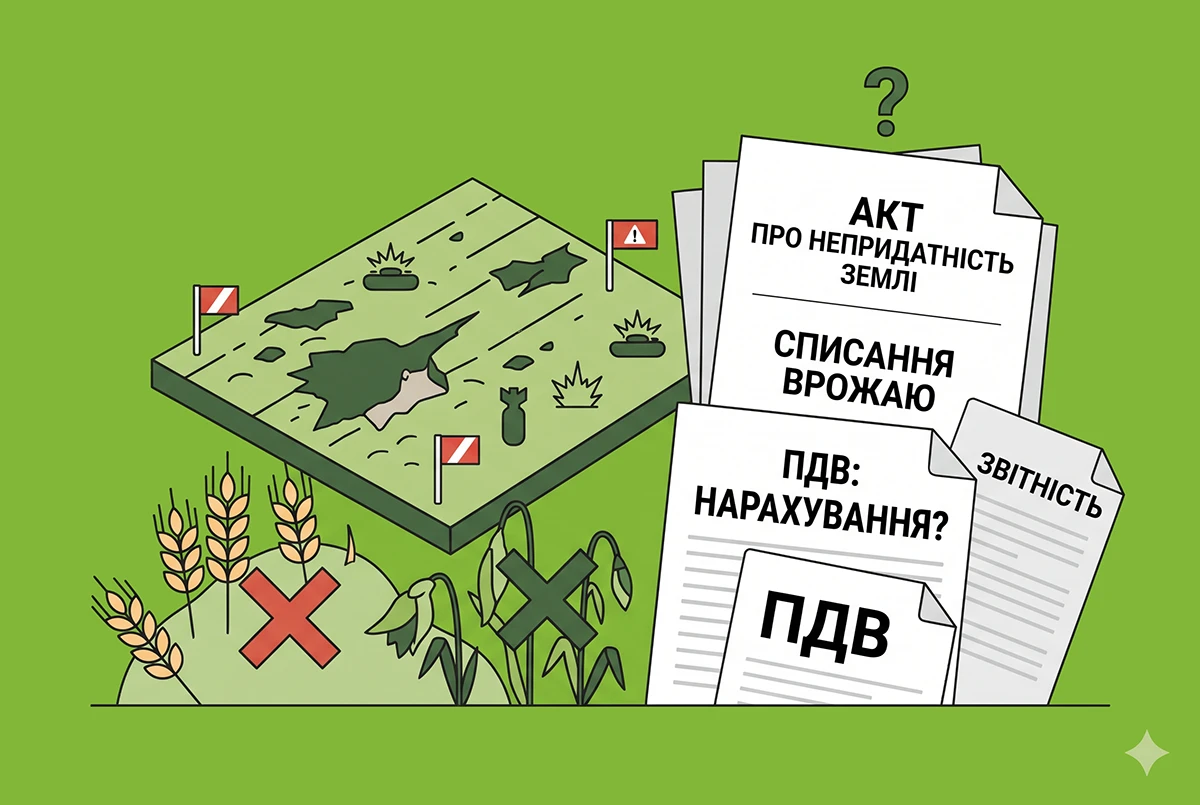
Земля, на якій учора вирощували пшеницю чи соняшник, сьогодні може стати небезпечною через забруднення вибухонебезпечними предметами. Роботи доводиться припиняти, збирання врожаю стає неможливим, а витрати, уже понесені підприємством, залишаються в бухгалтерському обліку у складі незавершеного виробництва рослинництва.
Саме із такою проблемою до ДПС звернулося сільськогосподарське підприємство – платник єдиного податку 4 групи та ПДВ. Частину земельних ділянок, якими воно користується, рішенням селищної ради визнано непридатними для використання за цільовим призначенням через забруднення вибухонебезпечними предметами.
Про що підприємство запитало ДПС?
Підприємство провело інвентаризацію незавершеного виробництва та планує списати частину його вартості, яка стосується забруднених земель. Однак перед списанням виникли чотири запитання:
- Чи можна вважати втраченими товари для цілей застосування п. 32-1 підрозділу 2 розділу XX ПКУ, які вже використані у виробничому процесі, але вартість яких залишається у складі незавершеного виробництва?
- Чи потрібно нараховувати податкові зобов'язання з ПДВ за п. 198.5 ПКУ?
- Чи достатньо рішення селищної ради, інвентаризаційних матеріалів та внутрішніх документів підприємства для цілей застосування п. 32-1 підрозділу 2 розділу XX ПКУ?
- Чи обов'язково отримувати сертифікат ТПП про форс-мажорні обставини?
Відповідь ДПС містить кілька корисних висновків.
Чи можна до незібраного врожаю застосувати пільгу з ПДВ для товарів?
В звичайній ситуації за п. 198.5 ПКУ платник ПДВ зобов'язаний нарахувати податкові зобов'язання за товарами, послугами та необоротними активами, придбаними або виготовленими з ПДВ, якщо вони призначаються для використання або починають використовуватися в неоподатковуваних ПДВ операціях чи в негосподарській діяльності.
Проте для товарів, утрачених через війну, законодавець передбачив спеціальний виняток.
Важливо!
Відповідно до п. 32-1 підрозділу 2 розділу XX ПКУ під час війни товари, придбані для використання в оподатковуваних ПДВ операціях і знищені або втрачені внаслідок дії обставин непереборної сили, не вважаються використаними платником ПДВ у неоподатковуваних операціях або операціях, що не є господарською діяльністю. До таких операцій не застосовується п. 198.5 ПКУ.
Отже, якщо товари дійсно підпадають під умови п. 32-1 підрозділу 2 розділу XX ПКУ, нараховувати компенсувальні податкові зобов'язання лише через їх втрату не потрібно.
Чи можна вважати незавершене виробництво втраченими товарами?
У відповіді на перші два запитання ДПС зазначає, що п. 32-1 підрозділу 2 розділу XX ПКУ стосується придбаних із ПДВ товарів, які не класифікуються як основні засоби та були знищені або втрачені внаслідок обставин непереборної сили під час воєнного чи надзвичайного стану.
Висновок ДПС:
якщо підприємство придбавало товари з ПДВ для використання в оподатковуваних операціях, але вони були знищені або втрачені внаслідок таких обставин, податкові зобов'язання за п. 198.5 ПКУ не нараховуються.
На перший погляд, відповідь цілком сприятлива для аграрія. Проте в ній є нюанс, який не можна залишити поза увагою.
Підприємство запитувало не просто про втрату придбаних добрив, пального чи засобів захисту рослин, що залишалися на складі. Воно повідомило, що ці ресурси вже фактично використані під час вирощування сільськогосподарських культур, а їхня вартість обліковується у складі незавершеного виробництва рослинництва. Інакше кажучи, йдеться про ресурси, які вже пройшли певну стадію виробничого процесу.
Наприклад, пальне було використане для обробітку ґрунту, добрива внесені в землю, засоби захисту рослин застосовані для обробки посівів. Такі матеріальні ресурси вже не існують у первісному вигляді як окремі товари. Їхню вартість включено до витрат на вирощування культур, які накопичуються у складі незавершеного виробництва.
Тому необхідно розрізняти щонайменше дві ситуації.
- Перша – придбані товари фізично знищені або втрачені. Наприклад, складські запаси добрив чи пального знищено внаслідок обстрілу. У такому випадку є безпосередній предмет втрати – придбані товари.
- Друга – придбані товари використані у виробничому процесі, але очікуваний результат цього процесу втрачено або його отримання стало неможливим. Наприклад, добрива внесено, посіви оброблено, виробничі витрати понесено, але через небезпеку мінування земель завершити цикл вирощування та зібрати врожай неможливо.
У другому випадку предметом списання в бухгалтерському обліку може бути не первісно придбаний товар, а вартість незавершеного виробництва. А це вже не зовсім те саме, що списання запасів, які були безпосередньо знищені.
Саме тут виникає питання: чи охоплює поняття «товари, знищені (втрачені)» у п. 32-1 підрозділу 2 розділу XX ПКУ ситуацію, коли матеріальні ресурси використано за призначенням, але через воєнні обставини втрачено можливість отримати результат виробництва?
ДПС в коментованій ІПК окремого, чіткого висновку щодо незавершеного виробництва рослинництва не сформулювала. Це важливий недолік відповіді. Адже саме від кваліфікації операції залежить, чи можна застосувати спеціальний режим п. 32-1 підрозділу 2 розділу XX ПКУ.
Але ДПС і не відмовила підприємству в такій можливості, просто не пояснила, за яких умов вартість незавершеного виробництва прирівнюється для цієї мети до вартості втрачених товарів.
Тому в подібній ситуації платникові податків варто особливо ретельно описати та документально підтвердити не лише списання незавершеного виробництва, а й зв'язок між придбаними ресурсами, їх використанням у виробничому циклі, воєнними обставинами та неможливістю отримати врожай.
Незавершене виробництво – не основний засіб
У консультації ДПС окремо звертається до п. 189.9 ПКУ та Узагальнюючої податкової консультації, затвердженої наказом Мінфіну від 03.08.2018 №673. Ці положення стосуються ліквідації основних виробничих або невиробничих засобів.
За загальним правилом п. 189.9 ПКУ ліквідація основних засобів за самостійним рішенням платника податків для цілей ПДВ прирівнюється до постачання. Водночас ця норма не застосовується, зокрема, коли основні засоби ліквідуються внаслідок знищення або руйнування через обставини непереборної сили, а відповідні обставини підтверджено належними документами.
ДПС нагадує, що за таких умов податкові зобов'язання з ПДВ не нараховуються.
Однак у розглядуваній ситуації йдеться не про списання тракторів, комбайнів, будівель чи іншого майна, яке відповідає визначенню основних засобів за пп. 14.1.138 ПКУ. Підприємство планує списати вартість незавершеного виробництва рослинництва.
Отже, правила п. 189.9 ПКУ та підходи УПК №673 не можна механічно переносити на списання незавершеного виробництва. Вони можуть бути корисними для розуміння підходу до документального підтвердження знищення майна, але безпосередньо не розв'язують питання застосування п. 32-1 підрозділу 2 розділу XX ПКУ до вартості незавершеного виробництва.
Чи можна обійтися без сертифікату ТПП?
Найоднозначніша частина консультації стосується документального підтвердження форс-мажору.
Підприємство запитувало, чи достатньо рішення селищної ради, матеріалів інвентаризації, акта комісії та наказу керівника про списання незавершеного виробництва. Адже рішенням місцевої ради конкретні земельні ділянки вже визнано непридатними для використання за цільовим призначенням через потенційну загрозу забруднення вибухонебезпечними предметами.
ДПС відповіла прогнозовано: для застосування п. 32-1 підрозділу 2 розділу XX ПКУ в частині незастосування п. 198.5 ПКУ сертифікат ТПП є обов'язковим.
Що саме треба підтвердити для застосування пільги з ПДВ?
Для обґрунтування застосування п. 32-1 підрозділу 2 розділу XX ПКУ сертифікат ТПП та інші підтвердні документи мають свідчити, що:
- Відповідні земельні ділянки зазнали забруднення вибухонебезпечними предметами або щодо них існує належно підтверджена небезпека такого забруднення.
- Через ці обставини проведення сільськогосподарських робіт стало неможливим або небезпечним.
- Підприємство до настання цих обставин фактично здійснювало виробничий цикл і понесло витрати на вирощування сільськогосподарських культур.
- Через неможливість завершення виробничого циклу підприємство втратило можливість отримати відповідний урожай, а понесені витрати залишилися у складі незавершеного виробництва.
- Вартість такого незавершеного виробництва визначена за результатами інвентаризації та списується на підставі належно оформлених документів.
Саме такий причинно-наслідковий зв'язок підприємству варто прагнути відобразити в документах, які подаються для підтвердження форс-мажору.
Однак необхідно застерегти: це рекомендація щодо побудови доказової бази, а не дослівно сформульований ДПС перелік обов'язкових умов для сертифіката. У самій консультації податкова не конкретизувала, які саме формулювання має містити сертифікат у випадку списання незавершеного виробництва рослинництва.
Більше того, ДПС прямо зазначила, що питання про належність рішення сесії селищної ради щодо непридатності земельних ділянок для використання через забруднення вибухонебезпечними предметами належить до компетенції ТПП.
Тому підприємству варто звернутися до ТПП із максимально конкретним описом ситуації: зазначити земельні ділянки, характер небезпеки, період здійснення виробничого циклу, понесені витрати, неможливість продовження робіт і зв'язок між цими обставинами та списанням незавершеного виробництва.
Практичні рекомендації для с/г підприємств
Якщо підприємство опинилося в аналогічній ситуації, варто діяти послідовно:
- Провести інвентаризацію та встановити фактичний обсяг незавершеного виробництва. Необхідно визначити, які земельні ділянки та посіви охоплені проблемою, які роботи виконано, які матеріальні ресурси використано та яка сума витрат підлягає списанню. Документи мають давати змогу перевірити розрахунок вартості незавершеного виробництва.
- Окремо описати причини списання. У документах бажано чітко зазначити, що підприємство не відмовляється від виробництва з комерційних міркувань, а не може продовжувати роботи через конкретні воєнні обставини та небезпеку для людей. Якщо існують офіційні документи щодо забруднення земель або заборони проведення робіт, необхідно долучити їх до матеріалів інвентаризації.
- Звернутися до ТПП щодо підтвердження форс-мажору. Відсутність сертифіката створює ризик спору щодо застосування п. 32-1 підрозділу 2 розділу XX ПКУ. У зверненні до ТПП варто максимально конкретно описати обставини та попросити підтвердити саме ті факти, які мають значення для втрати можливості завершити виробничий цикл на відповідних земельних ділянках.
- Не обмежуватися загальним посиланням на воєнний стан. Сам факт існування воєнного стану не підтверджує автоматично, що кожна конкретна втрата майна сталася внаслідок обставин непереборної сили. Потрібно показати зв'язок між конкретними обставинами та неможливістю продовжувати виробництво.
- Окремо проаналізувати застосовність п. 32-1 підрозділу 2 розділу XX ПКУ до незавершеного виробництва. Судячи з ІПК, податківці наче не проти такого застосування. Категоричних заперечень ІПК не містить. Але на всяк випадок потрібно обґрунтувати, чому конкретна ситуація відповідає поняттю втрати товарів для цілей спеціальної норми, попри те що придбані з ПДВ товари вже були використані у виробничому процесі.
- Якщо платник вирішив скористатися пільгою, він повинен зрозуміти, що стосуватиметься вона не усієї вартості списаного врожаю. Пільга надається щодо придбаних, а не виготовлених товарів. Тобто, товаром в цій ситуації буде не незавершене виробництво, а пальне, добриво та інші запаси, придбані з ПДВ та використані в такому виробництві. Але послуг, придбаних з ПДВ, ця пільга не стосується.
Висновок
Розглянута консультація ДПС підтверджує важливий для аграріїв принцип: п. 32-1 підрозділу 2 розділу XX ПКУ дозволяє не нараховувати податкові зобов'язання з ПДВ за п. 198.5 ПКУ щодо придбаних із ПДВ товарів, які були знищені або втрачені внаслідок обставин непереборної сили під час дії воєнного чи надзвичайного стану. Проте автоматично поширювати цей висновок на будь-яке списання незавершеного виробництва рослинництва не варто.
Де почитати більше про ПДВ-наслідки знищення товарів?
- Товар знищено і борг за нього прощений: роз’яснення ДПС щодо податкового кредиту покупця у 2026 році
- Знищення товарів у 2026 році через ворожий обстріл: що з нарахуванням ПДВ при списанні
- Ворожий обстріл знищив незавершені капітальні інвестиції: ДПС пояснила, чи треба нараховувати ПДВ
- Склад знищено у липні, а сертифікат ТПП отримано у серпні 2026 р.: ДПС про дату списання товарів та ПЗ з ПДВ
- Списання знищених товарів внаслідок війни: що з ПДВ?
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз