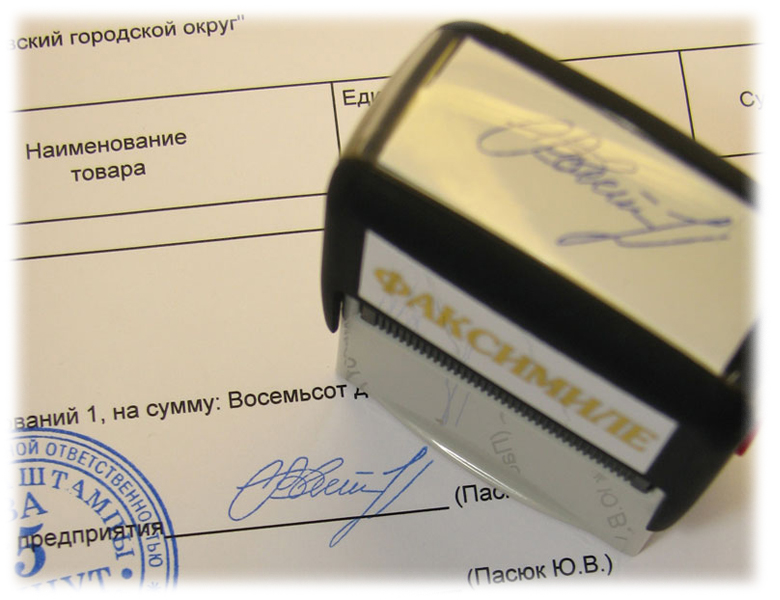
Чи може при оформленні первинних документів застосовуватись факсиміле
Вилучено з «Моїх новин»
ДФСУ наголошує: використання факсимільного відтворення підпису при оформленні первинних документів за письмовою згодою сторін, в якій містяться зразки відповідного аналога їх власноручних підписів, не порушує законодавства
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
У підкатегорії 135.06 ресурсу "ЗІР" податківці зазначили, що згідно з частиною третьою ст. 207 ЦКУ передбачено, що використання при вчиненні правочинів факсимільного відтворення підпису за допомогою засобів механічного, електронного або іншого копіювання, електронного підпису або іншого аналога власноручного підпису допускається у випадках, встановлених законом, іншими актами цивільного законодавства, або за письмовою згодою сторін, у якій мають міститися зразки відповідного аналога їх власноручних підписів.
Тобто використання факсимільного відтворення підпису при оформленні первинних документів за письмовою згодою сторін, в якій містяться зразки відповідного аналога їх власноручних підписів, не порушує законодавства України.
Державна податкова служба України є центральним органом виконавчої влади, діяльність якого спрямовується і координується Кабінетом Міністрів України через Міністра фінансів і який реалізує державну податкову політику, державну політику з адміністрування єдиного внеску на загальнообов’язкове державне соціальне страхування
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
У нормативних документах та в роз’ясненнях контролерів часто можна побачити фрази «визначається розпорядчим документом по підприємству» або «встановлюється наказом (розпорядженням) керівника підприємства». Але які бувають накази та як їх оформити правильно?
За урядовим законопроєктом КМУ е-ТТН стане основним документом, а кожну операцію підтверджуватимуть кваліфікованим електронним підписом. Нові правила запрацюють з 1 червня 2027 року
Законодавство вимагає забезпечувати збереженість документів і проводити експертизу їх цінності в діловодстві та архіві підприємства. Як організувати роботу експертної комісії та оформити протокол її засідання – читайте у статті
Які обов’язкові реквізити повинен містити Акт приймання-передачи виконаних робіт або наданих послуг після 1 квітня 2026 року? Як правильно оформити Акт, щоб він відповідав законодавству та спрощував облік? Про все це із зразками в нашій статті
Якщо первинні документи втрачені або їх неможливо вивезти через війну, платник може повідомити про це під час подання пояснень щодо реєстрації ПН/РК та надати наявні докази госпоперації. Застосовуються спеціальні правила пп. 69.28 ПКУ за визначених ним умов
Витрати за митною декларацією та на послуги митного брокера виникли у вересні, а імпортований товар фактично надійшов у жовтні. У якому періоді та на яких рахунках відобразити ці витрати? Якими бухгалтерськими проведеннями оформити їх облік і формування первісної вартості товару?
Комунальне підприємство безоплатно передало основні засоби іншому комунальному підприємству та віднесло їхню залишкову вартість до бухгалтерських витрат. Чи потрібно за цією операцією коригувати фінансовий результат до оподаткування на податкові різниці відповідно до ПКУ у 2026 році?
Штрафи за порушення строків реєстрації податкових накладних і розрахунків коригування не застосовують, якщо технічний збій у роботі Електронного кабінету офіційно визнано або підтверджено рішенням суду
За деривативним контрактом (форвардом) вартість 5 000 грн сплачується окремо від вартості базового активу. Згідно з п. 5.7 договору контракт вважається виконаним на дату укладення договору купівлі-продажу майбутнього об’єкта нерухомості. Яка подія та який первинний документ є підставою для закриття рахунку 6811? Чим обґрунтовано облік вартості форварду як авансу? Чи передбачено окремий акт приймання-передачі деривативу та чи є він підставою для закриття заборгованості?
Які організаційні заходи та документи має підготувати роботодавець до 4 грудня 2026 року для роботи під час повітряної тривоги відповідно до постанови КМУ №1092? Які вимоги до укриття або безпечного простору та дій працівників за жовтого й червоного рівнів загрози слід врахувати?