15 вересня 2026 року у Верховній Раді зареєстровано законопроєкт №16000 «Про Державний бюджет України на 2027 рік». Наразі документ опрацьовується у парламентському комітеті, тому запропоновані ним правила ще не набрали чинності.
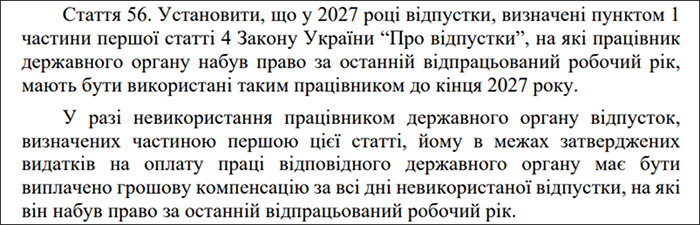
Статтею 56 проєкту Держбюджету-2027 передбачено спеціальний порядок використання щорічних відпусток працівниками державних органів. Подібні правила було встановлено законами про Державний бюджет на 2025 та 2026 роки.
Які відпустки працівникам держорганів потрібно використати до кінця 2027 року?
Йдеться про такі відпустки:
- щорічна основна відпустка (ст. 6 Закону про відпустки);
- щорічна додаткова відпустка за роботу зі шкідливими та важкими умовами праці (ст. 7 Закону про відпустки);
- щорічна додаткова відпустка за особливий характер праці (ст. 8 Закону про відпустки);
- інші щорічні додаткові відпустки, передбачені законодавством. Для державних службовців до таких відпусток належать, зокрема:
- щорічна основна оплачувана відпустка тривалістю 30 календарних днів, передбачена ст. 57 Закону №889;
- додаткова оплачувана відпустка за стаж державної служби, передбачена ст. 58 Закону №889.
Також слід пояснити, що таке «відпустка за останній відпрацьований робочий рік». Адже робочий рік не обов’язково відповідає календарному року.
Робочий рік рахується як 12 місяців з дати укладання трудових відносин (прийняття на роботу).
Отже, якщо працівник буде прийнятий на роботу з 1 січня 2027 року, то його перший робочий рік закінчиться 31 грудня 2027 року. В такому випадку виходить, що норма ст. 56 Держбюджету-2027 говорить саме про відпустку за 2027 рік.
А якщо працівник був прийнятий на роботу з 1 вересня 2026 року, то його перший робочий рік закінчиться 31 серпня 2027 року. І саме він у 2027 році буде вважатися останнім відпрацьованим робочим роком.
Аналогічне роз’яснення міститься у листі Мінекономіки від 05.10.2024 №4701-05/72452-09 щодо відпусток працівників держорганів у 2024 році.
Про які державні органи йдеться?
Проєкт Держбюджету-2027 це не уточнює.
Але відповідно до ст. 1 №1700, державний орган – це орган державної влади, у тому числі колегіальний державний орган, інший суб’єкт публічного права, незалежно від наявності статусу юридичної особи, якому законодавством надано повноваження здійснювати від імені держави владні управлінські функції. Його юрисдикція може поширюватися на всю територію України або на окрему адміністративно-територіальну одиницю.
До державних органів належать, зокрема:
- міністерства та інші центральні органи виконавчої влади;
- місцеві державні адміністрації;
- державні органи зі спеціальним статусом;
- колегіальні державні органи;
- територіальні органи центральних органів виконавчої влади;
- інші суб’єкти публічного права, наділені владними управлінськими повноваженнями від імені держави.
Водночас статус державного підприємства, державної установи чи державної організації сам собою не означає, що такий роботодавець є державним органом. Визначальним є надання суб’єкту владних управлінських повноважень, які він здійснює від імені держави.
На яких працівників держорганів поширюватиметься ця норма?
У ст. 56 Держбюджету-2027 зазначено сам «працівник державного органу», а не «державний службовець».
Тому норма поширюватиметься на всіх працівників, які перебувають у трудових відносинах із державним органом, зокрема на:
- державних службовців;
- працівників патронатної служби;
- працівників державних органів, які виконують функції з обслуговування;
- інших працівників державного органу, на яких поширюється законодавство про працю та відпустки.
Що буде, якщо працівник держоргану не використає відпустку у 2027 році?
Якщо працівник державного органу не використає відповідну щорічну відпустку до кінця 2027 року, йому повинна бути виплачена грошова компенсація за всі невикористані дні такої відпустки.
Але компенсацію виплачуватимуть у межах затверджених видатків на оплату праці відповідного державного органу.
Таким чином, проєкт передбачає два способи виконання цієї норми:
- працівникові надають щорічну відпустку до 31 грудня 2027 року;
- за невикористані дні виплачують грошову компенсацію.
Водночас ця норма обмежена бюджетами державних органів. Якщо вони запланували такі видатки на 2027 та отримають відповідне фінансування від держави, то відпустові та компенсації за невикористані відпустки будуть виплачені.
Чи можна замінити компенсацією всю відпустку?
Стаття 56 Держбюджету-2027 не встановлює для цього обмежень: нею передбачена компенсація за всі невикористані дні відпустки за останній відпрацьований робочий рік.
Однак ст. 24 Закону про відпустки таке обмеження містить!
За бажанням працівника грошовою компенсацією можна замінити лише частину щорічної відпустки. При цьому працівникові має бути фактично надано не менше ніж 24 календарні дні щорічної основної та додаткових відпусток за відповідний робочий рік.
Отже, під час роботи працівник не може відмовитися від усієї щорічної відпустки та вимагати компенсацію за всі її дні. Компенсувати можна лише дні, що залишилися після фактичного використання 24 календарних днів щорічної відпустки за відповідний робочий рік.
Аналогічний підхід Мінекономіки виклало у листі від 02.12.2025 №4701-05/83227-09, роз’яснюючи подібну норму ст. 30 Закону про Держбюджет на 2025 рік. Міністерство зазначило, що компенсацію за решту невикористаної щорічної відпустки виплачують лише після використання працівником 24 календарних днів відпустки за відповідний робочий рік.
При звільненні застосовується інше правило. Відповідно до ст. 24 Закону про відпустки, працівникові виплачують компенсацію за всі невикористані дні щорічної відпустки, а також за невикористані дні додаткової соціальної відпустки працівникам, які мають дітей або повнолітню дитину з інвалідністю з дитинства підгрупи А I групи. У такому разі попереднє використання 24 календарних днів відпустки не вимагається.
Зверніть увагу!
Станом на 16 вересня 2026 року законопроєкт №16000 ще не ухвалений. Тому остаточна редакція ст. 56 може змінитися під час його розгляду Верховною Радою.
Висновки
- Якщо проєкт Держбюджету-2027 ухвалять у запропонованій редакції, працівники державних органів повинні будуть використати до кінця 2027 року щорічні відпустки за останній відпрацьований робочий рік.
- За невикористані дні передбачена грошова компенсація в межах затверджених видатків на оплату праці, але після використання не менш, ніж 24 календарних днів щорічної відпустки.
Більше про Держбюджет-2027:
- КМУ передав проєкт Держбюджету-2027 до ВРУ: мінзарплата – 9546 грн, а прожитковий для працездатних – 3691 грн
- Уряд схвалив Бюджетну декларацію на 2027–2029 роки
- Мінімальна зарплата у 2027 році – 9546 грн: показник за листом Мінфіну №04110-08-6/10858
- Мінімальна зарплата 2027: Гетманцев пропонує підвищити до 11 000 грн
- Мінімальна зарплата, прожитковий мінімум, ЄСВ, ВЗ і ліміти для ФОП у 2027 році
- Лікарняні та декретні – 2027: розміри, обмеження і практичні приклади з урахуванням мінзарплати 9546 грн


