З 1 січня 2026 року набрали чинності зміни, передбачені Законом України від 15.01.2025 №4219-IX «Про внесення змін до деяких законодавчих актів України щодо забезпечення права осіб з інвалідністю на працю». Зокрема, оновлено правила працевлаштування осіб з інвалідністю та запроваджено внесок на підтримку їхнього працевлаштування.
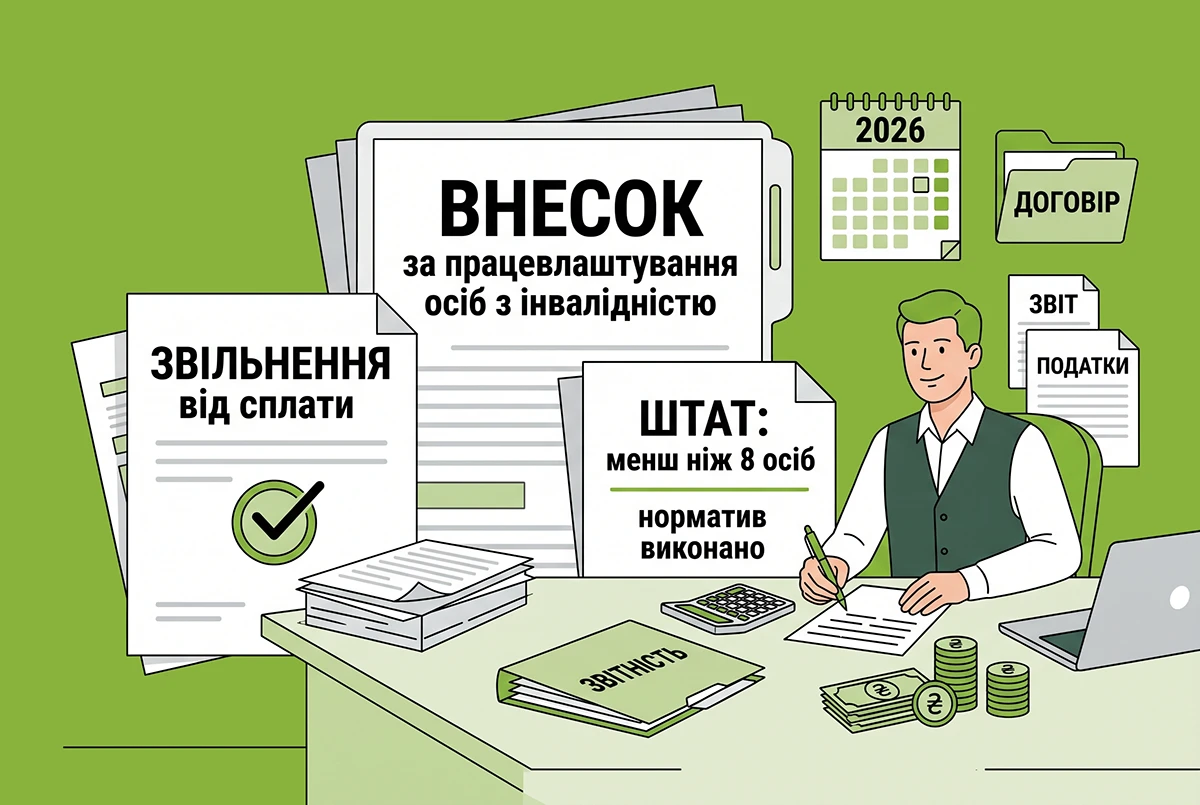
Західне міжрегіональне управління ДПС по роботі з великими платниками податків розповіло, що відповідно до ст. 18-2 Закону України №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» платниками внеску є роботодавці, у яких середньооблікова кількість штатних працівників за календарний квартал становить вісім і більше осіб та які не виконали встановлений норматив робочих місць для працевлаштування осіб з інвалідністю.
Хто не сплачуватиме внесок?
Від сплати внеску звільняються:
- роботодавці, у яких середньооблікова кількість штатних працівників за календарний квартал становить менше восьми осіб;
- роботодавці, у яких вісім і більше працівників, якщо вони виконали встановлений норматив робочих місць для працевлаштування осіб з інвалідністю;
- дипломатичні представництва та консульські установи іноземних держав.
Кого вважають роботодавцем і працівником?
Для цілей Закону №875 роботодавцем є юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування, а також фізична особа – підприємець, які використовують працю фізичних осіб на підставі трудового договору, контракту про проходження служби або на інших передбачених законодавством умовах, крім цивільно-правових договорів.
Працівником вважається фізична особа, яка працює за трудовим договором, договором про стажування або на інших умовах найманої праці чи служби, визначених законодавством. Особи, які виконують роботи або надають послуги за цивільно-правовими договорами, до цієї категорії не належать.
Отже, обов’язок сплачувати внесок залежить від кількості штатних працівників роботодавця за квартал та виконання встановленого нормативу робочих місць для працевлаштування осіб з інвалідністю.
Де почитати більше про внески за непрацевлаштування осіб з інвалідністю?
- Звітність з внеску за працевлаштування осіб з інвалідністю-2026 та його сплата: коли настає перший обовʼязок?
- Сплата внеску за непрацевлаштування осіб з інвалідністю-2026: чи коригувати фінрезультат на податкову різницю?
- Норматив працевлаштування осіб з інвалідністю за І квартал 2026 року: повний гайд для роботодавців
- Розрахунок нормативу працевлаштування осіб з інвалідністю у 2026 р.: аналіз Постанови №490 та практичні нюанси
- За невиконання нормативу працевлаштування осіб з інвалідністю – внески замість штрафу! Як це буде у 2026 році?
- Внесок за працевлаштування осіб з інвалідністю-2026: хто з роботодавців сплачує, а хто – ні?
- Сплата цільового внеску замість працевлаштування осіб з інвалідністю-2026: перелік рахунків від ДПС
- Звіт про внески за непрацевлаштування осіб з інвалідністю-2026: зʼявився проєкт форми
- Звіту про внески за непрацевлаштування осіб з інвалідністю у 2026 році не буде: Мінфін не затвердить наказ
- Сплата внесків за непрацевлаштування осіб з інвалідністю за ІІ квартал 2026: строки, рахунки та штрафи
- Сплата внеску за непрацевлаштування осіб з інвалідністю-2026: приклад заповнення платіжки від ДПС
Усі статті і новини редакції про осіб з інвалідністю – за цим посиланням.