- Про що запитав роботодавець запитав ДПС?
- Що ДПС відповіла підприємству?
- Чи справді без довідки прикордонників не обійтися?
- Чому лист митниці може бути доказом перетину кордону?
- Які рекомендації для перевізників?
- Висновки
Коментар до ІПК ДПС від 11.11.2026 №6522/ІПК/99-00-24-03-03
Здавалося б, якщо водій автобуса перетнув державний кордон, а митниця офіційно підтвердила цей факт, сумнівів у його перебуванні за кордоном виникати не повинно. Проте податківці вважають інакше. На їхню думку, навіть офіційного листа митного органу з інформацією про водія та час перетину кордону може виявитися недостатньо для неоподаткування добових витрат.
Про що запитав роботодавець запитав ДПС?
Підприємство здійснює міжнародні автомобільні перевезення пасажирів. Його штатні водії виконують рейси за визначеними маршрутами, зокрема до Угорщини.
Для оформлення закордонних відряджень роботодавець видає накази із зазначенням працівника, маршруту, транспортного засобу, строку відрядження та розміру добових витрат. Іноді, якщо йдеться про прикордонні міста, відрядження триває навіть менше доби.
Однак є одна особливість. Вона полягає у тому, що водій не купує квиток на автобус, адже сам перебуває за кермом. Тому окремих проїзних документів, які підтверджували б його поїздку, у нього немає.
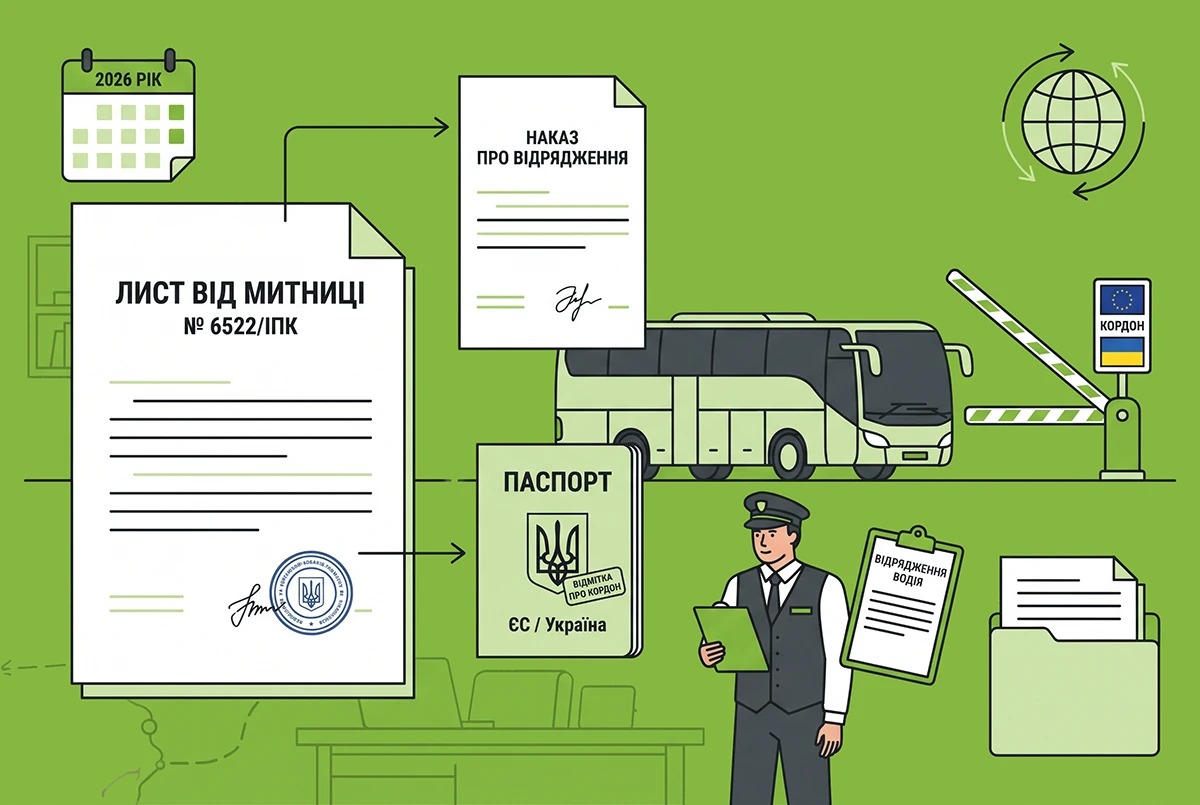
Щоб документально підтвердити перетин кордону, підприємство звернулося до Закарпатської митниці. У відповідь отримало офіційний лист із відомостями про перетин державного кордону транспортними засобами за період березень – квітень 2026 року. Причому митниця повідомила не лише реєстраційні номери транспортних засобів, а й прізвища, імена та по батькові водіїв, напрямки перетину кордону, відповідні дати й точний час.
Підприємство поцікавилося в ДПС: чи достатньо такого листа разом із наказом про відрядження, щоб підтвердити фактичну кількість днів перебування водія за кордоном без відміток у паспорті та окремої довідки Державної прикордонної служби України?
Що ДПС відповіла підприємству?
Висновок податківців виявився невтішним для перевізника.
Відповідь ДПС:
ДПС вважає, що лист митниці не є належним документом для підтвердження закордонного відрядження працівника, оскільки повідомляє про перетин кордону транспортними засобами підприємства, а не підтверджує безпосередньо перебування конкретної фізичної особи у відрядженні.
На думку податківців, підставою для не оподаткування добових є підтвердження факту перебування працівника у службовому відрядженні за кордоном. Для цього потрібна наявність наказу про відрядження і відмітки прикордонної служби у паспорті або офіційна довідка Державної прикордонної служби України, видана працівникові. За відсутності документальних доказів перебування особи у відрядженні добові, як зазначає ДПС, включаються до її оподатковуваного доходу.
При цьому податківці також нагадали, що громадянин України може особисто звернутися до прикордонної служби для проставлення відмітки про перетин державного кордону.
Чи справді без довідки прикордонників не обійтися?
На наш погляд, висновок ДПС є надто категоричним і не повною мірою враховує зміст податкового законодавства. Річ у тому, що ПКУ не встановлює вичерпного переліку документів, якими можна підтвердити фактичне перебування працівника у відрядженні.
Зверніть увагу!
Фактичну кількість днів відрядження визначають за наказом про відрядження, але за наявності одного чи декількох документальних доказів перебування особи у відрядженні. Такими доказами можуть бути відмітки прикордонних служб, проїзні документи, рахунки за проживання та/або будь-які інші документи, що підтверджують фактичне перебування особи у відрядженні (пп. 170.9.1 ПКУ).
Звернімо увагу на останню частину норми: ПКУ прямо допускає використання інших документів. Отже, відмітка в паспорті та довідка прикордонників не є єдиними можливими доказами.
Це підтверджує й сама ДПС у відповіді із «ЗІР» на запитання «Як визначається фактична кількість днів перебування у відрядженні?». Там податківці відтворюють положення ПКУ щодо можливості використання одного чи декількох документальних доказів, зокрема будь-яких інших документів, які підтверджують перебування працівника у відрядженні.
Крім того, законодавство передбачає, що відмітки про перетин державного кордону в паспортних документах громадян України за загальним правилом не проставляються, крім випадків особистого звернення щодо їх проставлення (п. 1 ч. 3 ст. 12 Закону №1710). Тому сама відсутність такої відмітки не може свідчити про відсутність відрядження.
Чому лист митниці може бути доказом перетину кордону?
Найбільш дискусійним у консультації є твердження ДПС про те, що лист митниці повідомляє лише про перетин кордону транспортними засобами. Адже вони не просто переміщалися через кордон, а і здійснювали перевезення пасажирів. З опису обставин, наведеного самим платником податків, випливає, що митниця надала також персональні дані водіїв, дати, час і напрямки перетину кордону. Тобто йдеться не просто про рух автобуса, а про офіційні відомості, які дозволяють встановити зв'язок між конкретним транспортним засобом і конкретним працівником.
На нашу думку, такий лист цілком може розглядатися як один із документальних доказів перебування працівника за кордоном у розумінні пп. 170.9.1 ПКУ.
Проте тут є важлива обставина. Перетин кордону і фактичне перебування у службовому відрядженні – не тотожні поняття. Відомості митниці можуть підтверджувати перетин кордону певною особою, але самі собою не завжди доводять тривалість її відрядження, прибуття до визначеного місця та виконання службового завдання.
Тому такі відомості доцільно оцінювати разом із наказом про відрядження, маршрутом перевезення, документами про виконання рейсу та іншими доказами.
Остаточний висновок щодо достатності конкретного листа митниці можна зробити лише після вивчення його змісту. Утім, відкидати такий документ виключно через те, що його видала митниця, а не прикордонна служба, на нашу думку, немає достатніх правових підстав.
До того ж у консультації ДПС не пояснила, чому зазначення персональних даних водія в офіційній інформації митниці не дозволяє врахувати цей документ хоча б як один із доказів.
Крім того звертаємо увагу на ще такий момент. Добові витрати для закордонних відряджень не включаються до оподатковуваного доходу працівника в межах 80 євро за кожний календарний день відрядження за офіційним курсом НБУ, за умови належного оформлення та підтвердження відрядження (пп. 170.9.1 ПКУ). При цьому ПКУ окремо встановлює правила документального оформлення добових для відряджень до країн із безвізовим і візовим порядком в'їзду. Для безвізових країн передбачено наказ про відрядження та відповідні первинні документи, а для країн із візовим в'їздом – наказ і документальні докази фактичного перебування у відрядженні (відміток прикордонних служб про перетин кордону, проїзних документів, рахунків на проживання та/або будь-яких інших документів, що підтверджують фактичне перебування особи у відрядженні).
Країни ЄС вважаються для нас безвізовими. Тому вимога щодо відміток прикордонної служби, як мінімум, не узгоджується із ПКУ та практикою перетину кордону.
Які рекомендації для перевізників?
Передусім радимо не обмежуватися лише наказом про відрядження. Доцільно формувати комплект документів, який дозволяє встановити особу водія, маршрут, дати поїздки та її зв'язок із діяльністю підприємства. Крім листа митниці, такими доказами можуть бути документи про виконання міжнародного рейсу, затверджені графіки руху, документи про перебування за кордоном та інші належні підтвердження.
Додатковими доказами можуть бути документи про оплату проїзду платними автомобільними дорогами за кордоном, паркування, придбання пального, а також інші документи, які дозволяють встановити місце та дату перебування транспортного засобу. Особливо корисними будуть ті з них, що містять дату, час, місце здійснення операції та дані, за якими можна ідентифікувати транспортний засіб.
Водночас такі документи насамперед підтверджують маршрут руху автобуса. Тому для підтвердження відрядження конкретного водія їх доцільно розглядати разом із наказом про відрядження, документами про виконання міжнародного рейсу та відомостями митниці.
Увага!
Найбезпечніший із погляду можливих претензій ДПС варіант – отримувати також офіційні відомості Державної прикордонної служби України про перетин кордону конкретним працівником. Із відповідним зверненням може виступити сам працівник або належним чином уповноважений ним представник. Докладно про це читайте тут.
Якщо ж підприємство має достатні докази відрядження, але податківці відмовляються їх враховувати, є підстави захищати свою позицію, спираючись на невичерпний перелік документів у пп. «а» пп. 170.9.1 ПКУ.
Висновки
Головна проблема розглянутої ІПК полягає в тому, що ДПС фактично віддає перевагу документам прикордонної служби, хоча ПКУ допускає й інші докази перебування працівника у відрядженні.
Офіційний лист митниці із зазначенням персональних даних водія, часу та напрямку перетину кордону не варто автоматично визнавати неналежним доказом. Але його доказове значення залежить від змісту документа та сукупності інших обставин.
Отже, лист митниці разом із наказом про відрядження та іншими документами може бути достатнім для підтвердження закордонного відрядження. Водночас така достатність не є безумовною і потребує оцінки конкретних документів.
Втім, з практичного погляду платникам варто враховувати фіскальну позицію ДПС. Поки податківці наполягають на документах прикордонної служби, використання лише інформації митниці створюватиме ризик податкового спору.
Де почитати більше про відрядження у 2026 році?
Все, що потрібно знати про відрядження у 2026 році: якими законами керуватися, як оформити наказ та інші документи, скільки становлять добові та як без помилок відзвітувати. А також повний цикл – від планування поїздки до підтвердження витрат – ми розібрали у статті:
Відрядження працівника у 2026 році: від наказу до звіту (+ зразки усіх потрібних документів)
- Працівник захворів під час відрядження: які дії роботодавця (+ зразок Наказу про продовження відрядження)
- Повернення невикористаних підзвітних коштів за п. 170.9 ПКУ: терміни, штрафи та три практичні приклади
- З 10 квітня 2026 р. діє нова система в’їзду-виїзду в ЄС: що зміниться в оформленні закордонних відряджень?
- Розрахунки під час та після відрядження: правила оформлення та звітування
- В який строк повертати невикористані кошти на відрядження та звітувати про них: лист ДПС
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз