- Чи достатньо перевірити дані про контрагента за ЄДР?
- Глибина перевірки має відповідати сумі й ризику
- Якщо контрагент залучає субпідрядників: що варто зазначити в договорі?
- Низька ціна: як навести її економічне пояснення?
- Що ще варто перевірити щодо контрагента?
- Висновки
Чи достатньо перевірити дані про контрагента за ЄДР?
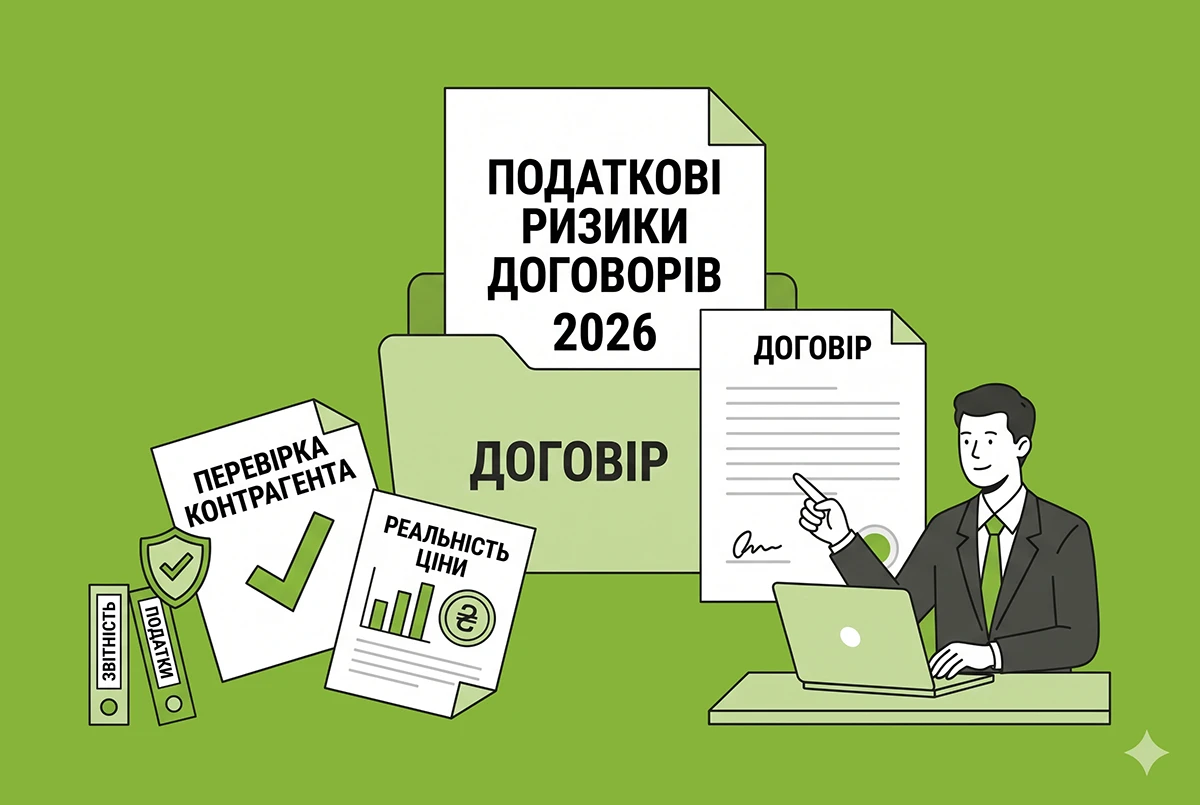
До підписання договору перевірити контрагента за кодом ЄДРПОУ – означає отримати відповідь лише на частину запитань.
Бо дані за ЄДР (Витяг чи Виписка) можуть підтвердити, що компанія існує, хто її керівник, які в неї види діяльності. Але Єдиний держаний реєстру не відповість на головне питання: чи може ця конкретна компанія реально виконати саме той договір, який ви збираєтеся підписати?
Приклад 1
Велика торговельна мережа укладає договір на комплексне прибирання 30 магазинів вартістю 500 тис. грн на місяць. Перемагає компанія, яка запропонувала ціну майже вдвічі нижчу за конкурентів. Керівник задоволений – зекономили. Бухгалтеру варто поставити інше запитання: за рахунок чого ця компанія виконає такий обсяг робіт за таку ціну?
Втім, якщо у контрагента двоє працівників і немає очевидних ресурсів для щоденного обслуговування десятків об'єктів, це ще нічого не доводить. Підрядник може залучати субпідрядників, орендувати техніку, мати працівників за цивільно-правовими договорами. Але всі ці пояснення варто отримати ще до укладання договору. І вони мають бути підтвердженим документами.
Це не лише захист інтересів замовника та його коштів. Це підготовка до податкової документальної перевірки та запитань, які можуть задати податківці. Їх відповідь «не знаю» не влаштує – вони просто знімуть витрати та податковий кредит, а далі платнику податків доведеться захищатися і доводити (документально) що він реально отримував замовлені послуги. При цьому самих первинних документів (актів та виписок банку) буде недостатньо. Треба буде переконати податківців (а, можливо, і суд) в тому, що послуги були реальною операцією. А для цього треба буде довести, що вони дійсно надавалися і пояснити, як саме.
Маленький контрагент не завжди означає ризик
Ще раз нагадуємо: компанія з одним директором не обов'язково фіктивна. ФОП без найманих працівників цілком може надати дорогі професійні послуги. Невеликий IT-бізнес може виконати великий проєкт. Договір можна виконати, залучивши сторонніх спеціалістів за підряд.
Тому ризик не в розмірі підрядника. Небезпечна невідповідність між заявленим обсягом робіт і можливостями його виконання, яку неможливо логічно пояснити. Якщо ФОП без працівників укладає договір на розроблення нескладного дизайну сайту за 80 тис. грн – це цілком нормально. А якщо той самий ФОП бере на себе цілодобове обслуговування 200 торговельних точок із виїздом технічних спеціалістів протягом двох годин після заявки – виникає питання: хто саме фізично виконуватиме цю роботу? І це питання має виникнути у замовника, а не у податкового перевіряючого.
Глибина перевірки має відповідати сумі й ризику
Не варто складати універсальний чекліст на 100 пунктів і перевіряти ним кожного постачальника канцтоварів на 3000 грн. Глибина перевірки залежить від суми, характеру операції та її ризиковості.
Приклад 2
Підприємство замовляє різноманітні товари та послуги. Що треба перевірити в залежності від предмету договору?
Ось орієнтовний список:
- для постачання обладнання – чи має постачальник доступ до такого товару, чи є він виробником або офіційним продавцем, як організована доставка;
- для будівельних робіт – хто фактично виконуватиме роботи, яка техніка потрібна, чи передбачений субпідряд;
- для IT – хто розроблятиме продукт, який результат передаватиме, як відбуватиметься тестування;
- для консультацій – хто саме надаватиме послуги, яка його кваліфікація, який результат має бути переданий замовнику.
Якщо контрагент залучає субпідрядників: що варто зазначити в договорі?
Скажімо, якщо у виконавця немає власних монтажників, а договір передбачає монтажні роботи, це не обов'язково проблема – але краще не залишати договір у режимі «якось виконає», а чітко прописати:
Виконавець має право залучати третіх осіб до виконання окремих робіт, залишаючись відповідальним перед Замовником за результат та якість виконання робіт.
А якщо замовнику важливо знати, хто саме фактично виконує роботи:
На вимогу Замовника Виконавець надає інформацію про залучених до виконання робіт субпідрядників у частині, необхідній для підтвердження виконання Договору. Форма такого виконання погоджується сторонами та оформляється додатком до цього Договору.
Низька ціна: як навести її економічне пояснення?
Незвично низька ціна – не доказ порушення. Контрагент може мати власне виробництво, дешевшу логістику, великий обсяг закупівель. Але значне відхилення від ринку – хороший привід поставити додаткові запитання: новий товар чи вживаний, інша комплектація, без гарантії, самовивіз, інші строки постачання. І бажано, щоб відповідь мала документальне підтвердження:
Ціна товару визначена сторонами з урахуванням його комплектації, технічних характеристик, умов постачання та гарантійних зобов'язань, зазначених у Специфікації.
Підсумкове правило просте: чим більша сума, складніша операція й вищий податковий ризик, тим глибше перевіряємо контрагента і тим чіткіше фіксуємо економіку та механізм виконання операції в самому договорі.
Що ще варто перевірити щодо контрагента?
До сказаного вище варто додати, що контрагента варто перевірити й за іншими відкритими реєстрами. Насамперед за єдиним державним реєстром судових рішень, де можна побачити його «реальні» стосунки з податковими та іншими контролюючими органами, контрагентами, автоматизовану систему виконавчого провадження (за даними ЄДРПОУ чи РНОКПП можна побачити загальну інформацію про не закриті провадження), реєстр боржників, а також скористатися іншими реєстрами, які містять відкриті дані щодо ліцензій/дозволів, зв'язків з агресором та ТОТ/Крим. Ну і не варто забувати про перевірку КБВ – засновники, керівники, що є найважливішим з точки зору економічної та юридичної безпеки.
Щодо перевірки податкового статусу, то, як показує практика, просять надати інформацію про відсутність сторони у переліку ризикових (іноді достатньо скриншоту з електронного кабінету платника), якщо сторони є платниками ПДВ, податкового боргу та фінансову звітність (зокрема, для ТОВ часто користуються витягом з фінзвітності за рядком 1495 на вимогу ст. 44 Закону про ТОВ/ТДВ).
Висновки
Підсумовуючи, зауважимо, що перевірку контрагента здійснюють для захисту бізнесу від фінансових втрат, юридичних проблем та репутаційних ризиків перед укладанням будь-якої угоди для:
1) Зменшення фінансових ризиків:
- перевірка платоспроможності виявляє приховані борги або загрозу банкрутства;
- дані фінзвітності показують реальну здатність партнера виконувати зобов'язання;
- запобігання втраті авансів та попередніх платежів за ненадійними угодами.
2) Захисту від податкових та юридичних проблем:
- уникнення співпраці з фіктивними або «номінальними» компаніями та директорами;
- перевірка наявності судових позовів, арештів майна чи податкового боргу;
- зменшення ризиків претензій з боку контролюючих та податкових органів.
3) Збереження ділової репутації:
- захист власного іміджу від ненадійних партнерів чи санкційних списків;
- перевірка реальної історії замість віри в «образну» рекламу;
- побудова довгострокової та безпечної системи корпоративної безпеки.
Що ще почитати про реальність господарських операцій та перевірку контрагентів?
- Реальність господарських операцій у 2026 році: судова практика, яка допоможе захиститися при перевірках
- Як довести реальність господарських операцій з іноземними юрособами? Суб’єкти ЗЕД, будьте уважні!
- Перевірка контрагента у 2026 р.: чек-лист для ЄДР, кабінету платника податків та інших державних реєстрів
- Перевірка нового контрагента у 2026 році: чекліст від юристів
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз