Північне міжрегіональне управління ДПС по роботі з великими платниками податків нагадало, що Порядок заповнення реквізиту «Призначення платежу» платіжної інструкції під час сплати податків, зборів, платежів визначено Порядком, затвердженим наказом Мінфіну від 22.03.2023 №148.
Під час сплати податків, зборів, митних, інших платежів, єдиного внеску, внесення авансових платежів (передоплати), грошової застави на бюджетні / небюджетні / єдиний / депозитний рахунки платник у реквізиті «Призначення платежу» платіжної інструкції заповнює з переліку полів, наведених у п. 1 розділу ІІ Порядку №148, такі поля:
- «Код виду сплати»;
- «Додаткова інформація запису».
У полі «Код виду сплати» платник заповнює код виду сплати, визначений Переліком кодів видів сплати, які використовуються платниками, згідно з додатком 1 до Порядку №148.
У полі «Додаткова інформація запису» платник заповнює інформацію щодо переказу коштів у довільній формі. Суб’єкти господарювання, які проводять господарську діяльність на підставі ліцензії та/або спеціального дозволу, зазначають інформацію щодо звітного (податкового) періоду, за який сплачуються податкові зобов’язання, та дозвільного документа (вид дозвільного документа, номер, дата).
Сплата податків, зборів, митних, інших платежів, єдиного внеску, внесення авансових платежів (передоплати), грошової застави платником на бюджетні / небюджетні / єдиний / депозитний рахунки оформлюються за кожним напрямом перерахування та кожним кодом виду сплати окремою платіжною інструкцією (п. 3 розділ ІІ Порядку №148).
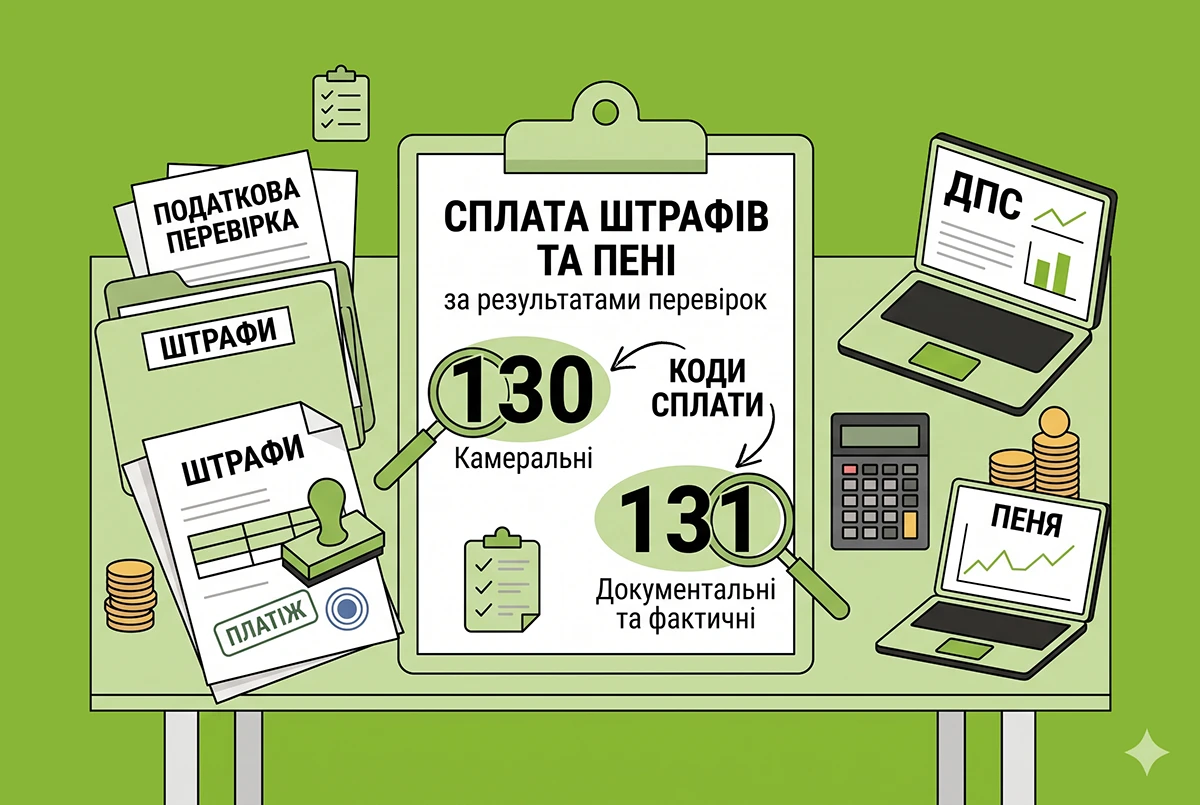
Отже, враховуючи коди, наведені у додатку 1 до Порядку №148, в залежності від того за результатами яких перевірок (камеральної, документальної, фактичної) проведеними податковими органами сплачуються штрафні санкції, пеня по податкам, зборам та єдиному внеску, у реквізиті «Призначення платежу» платіжної інструкції зазначається код виду сплати:
- «130» – сплата грошових зобов’язань, визначених за результатами камеральних перевірок підрозділами, що здійснюють адміністрування платежів (юридичні особи);
- «131» – сплата грошових зобов’язань, визначених за результатами документальної / фактичної перевірки підрозділами, що здійснюють контрольно-перевірочні заходи.
Приклади заповнення реквізиту «Призначення платежу» наведені у таблиці п. 2 розділу ІІ Порядку №148.
Як заповнити платіжні доручення у 2026 році?
Найповніший довідник про те, як заповнити платіжки на сплату податків, ЄСВ, ВЗ, податкового боргу та пені у 2026 році – приклади оформлення для юридичних осіб та ФОП, відповіді на популярні запитання, а також посилання на консультації ДПС і відповіді на популярні запитання – в актуальних статтях від редакції «Дебет-Кредит»:
Також вам можуть знадобитись на корисні довідники від редакції:
- Реквізити бюджетних рахунків для сплати податків та зборів на 2026 рік
- Рахунки для сплати внесків за порушення нормативу працевлаштування осіб з інвалідністю у 2026 році
- Список кодів видів сплати (податків, зборів, штрафів тощо)
А про те, що писати у призначенні платежу при переказах з картки на картку або з рахунку на рахунок, щоб не було зайвих питань у банків та ДПС, якщо ви фізична особа, читайте у статті Що писати у призначенні платежу при переказах з карти на карту: 50+ формулювань на усі випадки життя