- Як саме працює нова система контролю?
- Які листи приходять до громадян від ДПС і що в них написано?
- Чим регламентовані дії ДПС та які наслідки для громадян?
- Чи достатньо самих переказів для штрафів?
- Що робити, якщо вам надійшов лист від ДПС?
- Як до такої торгівлі ставляться банки?
- Де почитати більше про банківський Меморандум у 2026 році?
- Чого очікувати у 2027 році: зміни в організації та оподаткуванні торгівлі на онлайн-платформах
- Де почитати більше про розкриття інформації про доходи громадян?
Ще кілька років тому багато хто з тих, хто торгував через соцмережі чи маркетплейси, відчував себе майже непомітним. Гроші приходили на картку, посилки йшли «з рук у руки» чи через пошту, і податки не сплачувались.
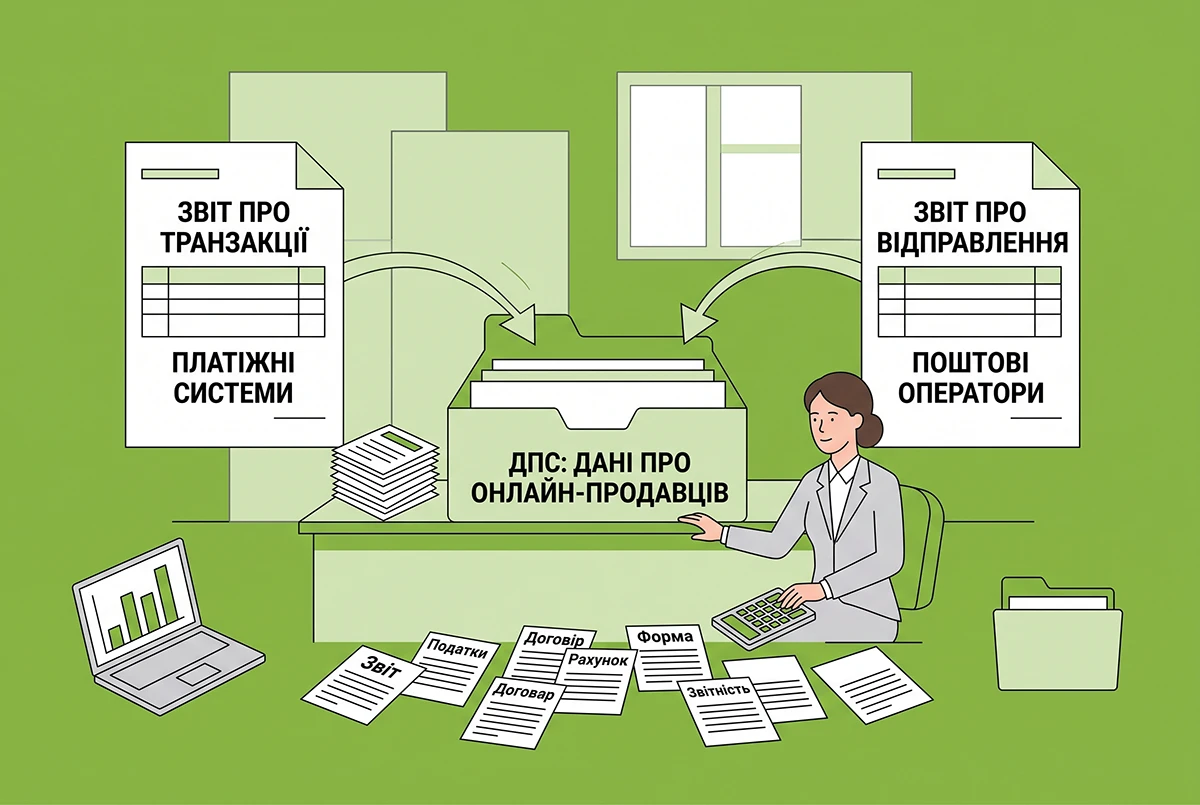
Зараз законодавці і податківці серйозно взялися за цей напрямок тіньового бізнесу. А два великі поштові оператори – NovaPay і Укрпошта – вже передають дані про платежі за посилки до ДПС. Не менш суворо ставляться до тіньових підприємців і банки. Тому листи з вимогою з’явитися чи пояснити походження грошей уже приходять звичайним людям.
Як саме працює нова система контролю?
Ключовий момент – не сам факт відправлення посилки, а момент отримання грошей. Якщо ви надсилаєте товар без оплати і покупець нічого не платить через поштового оператора, інформація про такі посилки до ДПС не надсилається. Але щойно кошти надходять післяплатою (повністю чи частково) через NovaPay або Укрпошту – інформація спрямовується до ДПС.
Звідки береться інформація?
Як ми розуміємо, з фіскальних чеків. Так, наприклад, NovaPay формує фіскальний чек ФКЧ-3. У ньому – повне прізвище, ім’я та по батькові отримувача, його податковий номер (ІПН), точна сума, дата й час операції, а іноді й призначення платежу.
Податківці вже мають досвід роботи з даними NovaPay. А з 1 серпня 2026 року до них додався потік від Укрпошти.
Безпосередній аналіз отримуваної інформації відбувається автоматично: система ДПС шукає регулярність, повторюваність і суми, які виглядають як підприємницька діяльність без реєстрації.
Які листи приходять до громадян від ДПС і що в них написано?
Практика вже є. Дехто отримує м’який запит з проханням надати пояснення, це це була за операція, та документи про її здійснення. Інші – одразу виклик до органу ДПС для складання протоколу про адміністративне правопорушення.
У деяких листах інспектори розкладають операції «поштучно і до копійки»: десятки продажів на десятки або сотні тисяч гривень, чіткий підрахунок і пряме твердження про ознаки систематичної підприємницької діяльності. Тому громадяни часто бувають здивовані і навіть налякані такою поінформованістю ДПС. Але дивуватись немає чому: ті, через кого проходили платежі, надали цю інформацію податківцям, повністю.
Мінімальний поріг, з якого починаються претензії, виявився несподівано низьким. Навіть кілька продажів на кілька тисяч гривень уже можуть стати підставою для уваги. А якщо оборот вимірюється десятками тисяч – розмова стає серйозною.
Чим регламентовані дії ДПС та які наслідки для громадян?
Формально, контролюючі органи діють у межах ПКУ. Вони мають право запрошувати громадян для перевірки (п. 20.1.1), надсилати письмові запити про надання інформації, якщо аналіз даних вказує на можливі порушення (пп. 73.3.1), і застосовувати штрафи (від 1 МЗП) за ігнорування таких запитів (п. 121.2).
Крім того за незареєстровану господарську діяльність відповідальність передбачена ст. 164 КУпАП. Йдеться про штраф від однієї до двох тисяч неоподатковуваних мінімумів доходів громадян (від 17000 до 34000 гривень). А при повторності чи великих розмірах – від двох до п’яти тисяч (від 34000 до 85000 гривень), плюс можлива конфіскація продукції, знарядь і грошей.
Паралельно можуть донарахувати податки: 18% ПДФО і 5% військового збору (разом 23%), а також штраф 25% (іноді 50%) від суми донарахувань. Для умовного доходу в 700 тисяч гривень це вже понад 200 тисяч гривень тільки податкових платежів (без урахування адміністративного штрафу, який може сягати десятків тисяч). Ми про це попереджали у цій новині.
Чи достатньо самих переказів для штрафів?
Буває по різному.
Наприклад, нещодавно ДПС акцентувала увагу на такій справі. Контролюючий орган виявив значні обсяги переказів між рахунками фізичних осіб із використанням реквізитів ЕПЗ (p2p-платежі). У результаті обсяг зарахувань на банківські рахунки фізсоби склав 3 549 997,00 гривень. При цьому у ході судового розгляду фізсоба не надала доказів на спростування висновків податкового органу щодо встановлених сум доходу. Також не було наведено підстав вважати такий дохід неоподатковуваним, зменшувати його розмір або застосовувати ставку податку, відмінну від базової. Крім того, фізособа не надала пояснень щодо джерел походження зазначених коштів. Тому ДПС донарахувала відповідні податкові платежі. Верховний Суд підтримав такий розвиток подій.
Але буває і навпаки. Суди неодноразово наголошували, що сам по собі аналіз грошових надходжень без проведення контрольних закупівель чи інших вагомих доказів не завжди є достатньою підставою для притягнення до відповідальності та донарахування податків. Тобто, оскаржити в суді штрафи і податки можна.
На це вказує кілька факторів:
- відповідно до принципу презумпції правомірності рішень платника податків, саме контролюючий орган зобов'язаний довести факт вчинення правопорушення;
- гроші на рахунок фізичної особи чи навіть підприємця можуть надходити з причин, які не оподатковуються або не є комерційним доходом (повернення боргу, дарунки від близьких родичів, перекази власних коштів між своїми рахунками, відшкодування збитків тощо). Податкова має довести, що ці кошти є саме доходом від продажу товарів чи надання послуг;
- податківці повинні зібрати низку інших вагомих доказів, серед яких: контрольні закупівлі, факт фіксації продажу товару без видачі чека, свідчення, скарги, заяви реальних покупців або клієнтів, які підтверджують факт оплати та отримання послуги/товару, докази систематичності (регулярність продажів – більше 3–4 на місяць протягом тривалого часу, річний оборот – понад 300 тис. грн, активна реклама – постійні оголошення в соцмережах чи на майданчиках), ознаки ведення господарської діяльності (наявність сайту, сторінки в соцмережах для продажу, орендованого приміщення, регулярне відправлення посилок через логістичних операторів), первинні документи, договори, які пов'язують рух коштів із конкретною господарською операцією.
Якщо податкова виявила лише «підозрілі» обсяги зарахувань, але не зафіксувала сам факт нелегальної торгівлі чи надання послуг, такі донарахування зазвичай скасовуються в судовому порядку через недостатність та неналежність доказової бази.
Що робити, якщо вам надійшов лист від ДПС?
Найгірша стратегія – мовчати або говорити усно.
Правильна стратегія: відповідати письмово й у встановлені строки; надавати інформацію, яку прямо вимагає закон; фіксувати всі контакти; перед підписанням будь-яких протоколів чи пояснень консультуватися з юристом.
Увага!
Якщо протягом року ви здійснюєте регулярну діяльність з продажу товарів або надання посдуг, варто замислитись на офіційною реєстрацією ФОП.
А поки кілька практичних кроків прямо зараз:
- перевірте електронну та звичайну пошту;
- оцініть, скільки реально приходить грошей через NovaPay і Укрпошту;
- якщо листи вже є – не панікуйте, але й не відкладайте відповідь;
- якщо торгівля продовжується – подумайте про легалізацію.
Як до такої торгівлі ставляться банки?
Податківці поки що не мають доступу до інформацї про усі надходження на рахунки фізосіб - цьому заважає банківська таємниця. Їм для цього потрібно отримати дозвіл через суд - цей факт податківці констатують тут.
Але самі банки ставляться до тіньової торгівлі так само, як і податківці: регулярна господарська діяльність вимагає реєстрації ФОП і відкриття підприємницького рахунку. Проводити підприємницькі операції через звичайні особисті рахунки – суперечить чинному банківському та податковому законодавству. І виявлення таких випадків – складова первинного фінансового моніторингу клієнтів.
Навіть якщо ви користуєтесь поштовими операторами тільки для відправки товарів і працюєте тільки за передоплатою, регулярні платежі із призначенням «за товари», «за послуги», «за оренду» тощо неодмінно звернуть на себе увагу з боку вашого банку.
Банк має право вимагати пояснень походження цих коштів, чи були задекларовані ваші доходи і чи сплачені з них податки. А в разі, якщо ви не надасте розумного пояснення або зізнаєтесь у порушення податкового законодавства, банк матиме право не проводити платіжні операції за вашим рахунком («заморозити» його) або взагалі розірвати із вами договір.
Не забувайте і про те, що зараз більшість банків підписала Меморандум про забезпечення прозорості функціонування ринку платіжних послуг і здійснює обмін інформацією між собою, зокрема, про ризикових клієнтів. Тому підхід «не домовся в одному банку – піду в інший» працює вже далеко не завжди.
Де почитати більше про банківський Меморандум у 2026 році?
Докладніше про зміни до Меморандуму банків читайте у матеріалах:
- З 14 серпня діють нові місячні ліміти на перекази для ФОП 1-3 груп – 600 тис або 3 млн грн: як підготуватись
- Нові ліміти на перекази ФОП та юросіб у 2026 році: що змінилось із прийняттям оновленого Меморандуму банків
- З 14 серпня – нові ліміти на перекази для ФОПів: до 600 тис або 3 млн грн на місяць в залежності від групи
- Оновлений Меморандум роботи банків: кого з ФОПів у 2026 році вважатимуть ризиковими
- Нові ліміти переказів для ФОП та юросіб й протидія дропам: зміни до Меморандуму-2026
А усе найважливіше про перерахування коштів з картки на картку, з рахунку на рахунок, між картками і рахунками (підприємницькими і фізособи); нюанси переказу та отримання коштів; приклади формулювань призначення платежу; банківський фінмоніторинг, податки та штрафи – ми навели в окремій добірці:
Переказ грошей у 2026 році: усе, що треба знати фізособам і ФОПам
Чого очікувати у 2027 році: зміни в організації та оподаткуванні торгівлі на онлайн-платформах
Влітку 2026 року Уряд наголошував: з 01.01.2027 р. операторів інтернет-платформ і звичайних громадян чекають нові правила адміністрування та оподаткування продажу товарів та послуг, і оренди нерухомості, встановлені Законом від 09.06.2026 №4903-ІХ. Це був чи не єдиний привід почекати з реєстрацією ФОП, адже те, за що зараз карають великими адмінштрафами, у 2027 році мало стати легальним.
Найбільша новація для звичайних українців, які підробляють в інтернеті, – запровадження нового податкового режиму без необхідності відкривати ФОПа, вести складний облік чи наймати бухгалтерів. Для фізосіб-продавців, які надають особисті послуги або продають товари через зареєстровані онлайн-платформи, мали запровадити спеціальний податковий режим:
- Пільгова ставка ПДФО: 10% від отриманого доходу (п. 167.6 ПКУ).
- Військовий збір: ці доходи звільняються від класичного військового збору, оскільки він уже інтегрований у 10% (зміни до п. 16-1 підрозділу 10 розділу XX ПКУ).
- Ліміт доходу: пільгова ставка діє в межах 834 мінімальних заробітних плат на рік (закріплено у новому п. 178-1.3 ПКУ). Враховуючи показник МЗП за проєктом Держбюджету-2027 (9 546 грн), ліміт у 2027 році буде 7 961 364 грн.
- Неоподаткований мінімум: дохід до 2 000 євро за курсом НБУ за рік не включається до загального оподатковуваного доходу (п. 178-1.2 ПКУ).
Увага!
Якщо громадянин перевищив установлений ліміт доходу або порушив правила (наприклад, залучив до виконання замовлень найманих працівників, що прямо заборонено цим режимом), сума перевищення або весь нелегальний дохід оподатковуватиметься за підвищеною ставкою ПДФО 23% (відповідно до нового п. 178-1.3 ПКУ).
Про ці новації ми докладно розповіли в статті «Обовʼязкове оподаткування доходів OLX, таксі, доставки та оренди з 2027 року: аналіз Закону №4903 від редакції».
Звучить привабливо, але одна проблема: Президент досі не підписав відповідного закону. Тому чи буде реалізовано цей план у 2027 році, наразі невідомо.
Де почитати більше про розкриття інформації про доходи громадян?
- Методи перевірки доходів платників податків з боку ДПС у 2026 році: огляд каналів
- Розкриття банківської таємниці при перевірках ДПС: позиція Верховного Суду у 2026 році
- Податкова перевірка не є підставою для розкриття банківської таємниці: позиція Верховного Суду
- Розкриття банківської таємниці на запит ДПС: рішення Верховного Суду, наслідки та практичні рекомендації
***
Де почитати більше про розрахунки через NovaPay?
- Правила роботи ФОПів за договором післяплати із NovaPay: інструкція від адвоката
- Проведення оплат через NovaPay: чи потрібно застосовувати РРО?
- NovaPay та РРО-2026: підстави для фіскалізації розрахунків ФОПів
- Фіскалізація та оплата за товари через NovaPay: чи змінила думку ДПС?
- Дата доходу єдинників у разі продажу товарів із післяплатою через NovaPay: позиція Мінфіну
- Оплата через NovaPay: як фізособі-«єдиннику» визначати дохід?
- ФОПів, які працюють через NovaPay, вже перевіряє податкова (і надсилає листи)
- Ліміти та обмеження NovaPay: чи врятують вони від питань та штрафів податкової?
- NovaPay змінила правила видачі готівки для підприємців: які податкові наслідки?
Про судові рішення щодо використання РРО у разі післяплати через NovaPay читайте тут:
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз