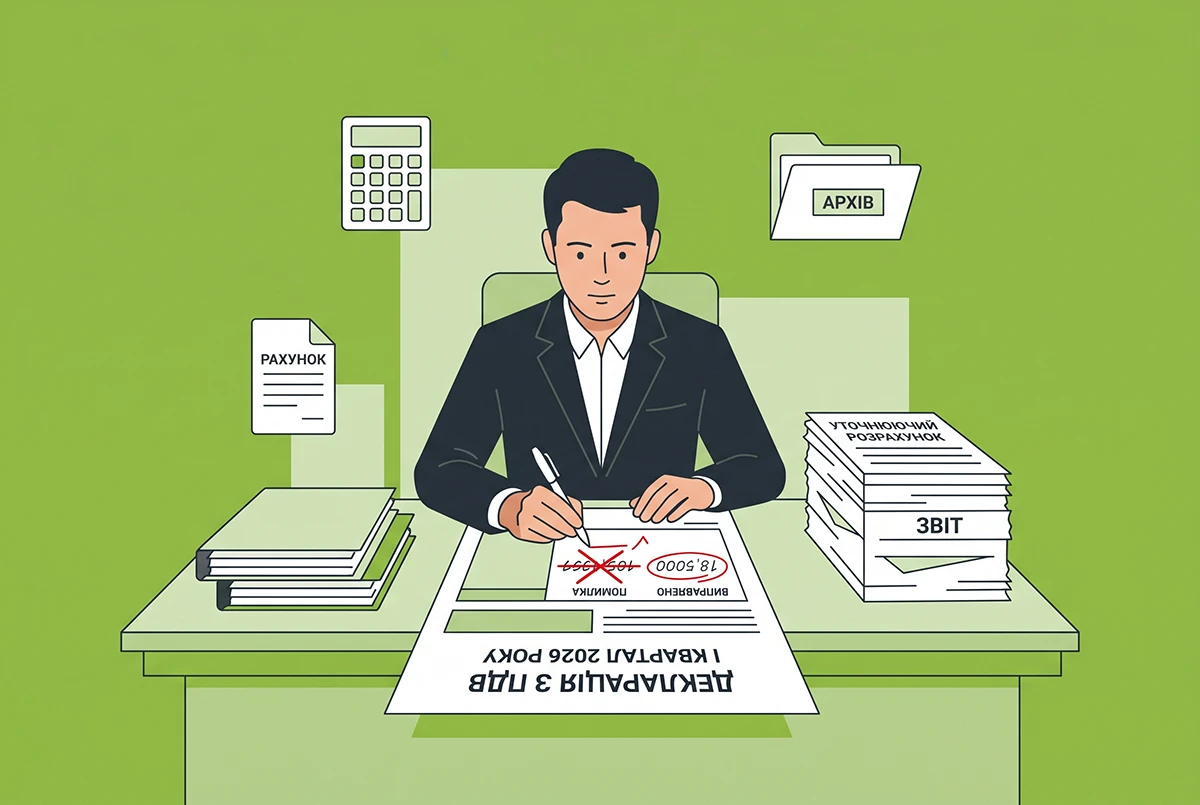
ДПС у Львівській області розповіла, що відповідно до норм Податкового кодексу України, у разі якщо у майбутніх податкових періодах (з урахуванням строків давності) платник податків самостійно (у тому числі за результатами електронної перевірки) виявляє помилки, які допущені у раніше поданій ним податковій декларації, він зобов’язаний надіслати уточнюючий розрахунок до такої податкової декларації за формою чинного на час подання уточнюючого розрахунку.
Тобто, у разі виправлення значення рядка 21 податкової декларації, яке у майбутніх періодах впливатиме на значення рядка 18 чи рядка 20.2, уточнюючий розрахунок подається за кожний звітний період, у якому значення рядка 21 декларації впливало на значення рядка 18 чи рядка 20.2.
При цьому, якщо такі уточнюючі розрахунки подаються до подання податкової декларації за останній звітний (податковий) період, у якому значення рядка 21 декларації впливало на значення рядка 18 чи рядка 20.2, то уточнені показники враховуються у рядку 16.2 такої декларації.
- Бланк декларації з ПДВ (повна назва – Податкова декларація з податку на додану вартість), терміни її подання і сплати, а також іншу корисну інформацію про цю форму дивіться за посиланням.
- Форму декларації з ПДВ затверджено Наказом Мінфіну від 28.01.2016 №21 (із останніми змінами та доповненнями).
- Інструкцію із заповнення та подання цього бланку від редакції «Дебет-Кредит» читайте за посиланням , а додатків до неї – ось тут. А ще більше корисних інструкцій із заповнення та подання бланків податкової та статистичної звітності від редакції дивіться тут.
- Ще більше бланків звітності, зразків заповнення, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Всі новини від редакції «Дебет-Кредит» про ПДВ дивіться за посиланням.