- Про що підприємство запитало ДПС?
- Яка відповідь ДПС?
- Чому ДПС посилається на п. 192.1 ПКУ?
- Який алгоритм дій підприємства за версією ДПС?
- Практичні рекомендації для бухгалтера
Коментар до ІПК ДПС від 18.09.2026 р. №5570/ІПК/99-00-21-03-02
Про що підприємство запитало ДПС?
До ДПС за роз’ясненнями звернулося підприємство. На банківський рахунок його підприємства надійшов платіж від контрагента. Сума трохи більша, ніж передбачено актом виконаних робіт: це очевидна помилка.
Вже наступного дня надміру сплачені кошти були відправлені назад із позначкою «повернення помилково перерахованих коштів». Здавалося б, проблему вирішено. Але що робити із ПН, на яку суму її складати і як дивіться на такий розвиток подій ДПС?
Яка відповідь ДПС?
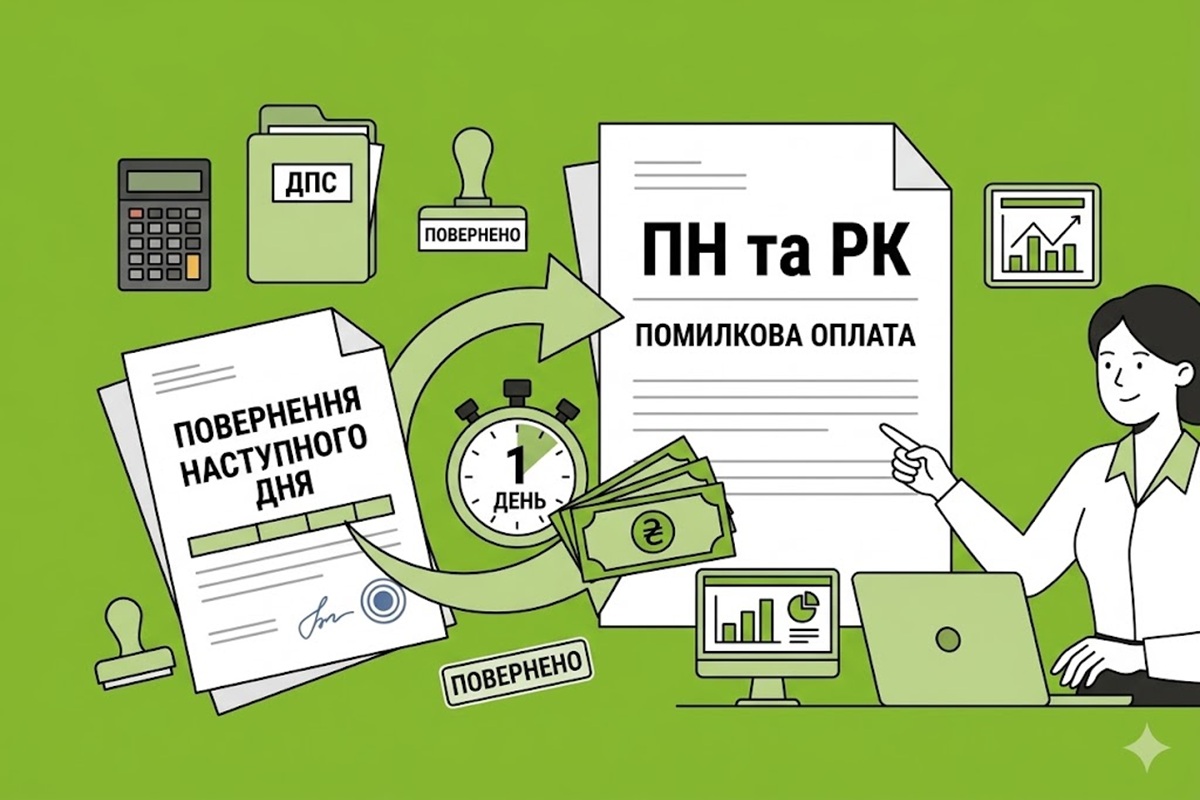
Якщо коротко, то: на день отримання коштів складаємо ПН на всю суму, на день повернення коштів – РК на суму повернення.
ДПС в такій ситуації наполягає на складанні податкової накладної на дату отримання коштів (передоплати) з урахуванням помилково сплаченої суми. Своєю чергою, на дату повернення коштів складається розрахунок коригування (щоб зменшити податкові зобов’язання після його реєстрації отримувачем коштів).
Ключовий критерій, який ДПС використовує в усіх консультаціях щодо «помилкових» коштів — наявність чи відсутність договірних відносин між платником і особою, яка перерахувала кошти (див., зокрема, ІПК від 03.07.2023 №1681/ІПК/99-00-21-03-02-06 та від 27.08.2024 №4229/ІПК/99-00-21-03-02).
Важливо!
Якщо між підприємствами існують договірні відносини щодо поставки товарів (послуг), підприємство - отримувач коштів (платник ПДВ) на дату зарахування коштів на поточний рахунок має нарахувати податкові зобов'язання, скласти податкову накладну і зареєструвати її в ЄРПН.
Логіка ДПС спирається на п. 187.1 та п. 201.1 ПКУ: датою виникнення податкових зобов’язань є дата зарахування коштів від покупця на рахунок платника як оплата товарів/послуг, що підлягають постачанню («перша подія»). Оскільки формально кошти надійшли від контрагента, з яким укладено договір на надання послуг, податківці розглядають всю суму (включно з перевищенням) як оплату/передоплату за договором, а не як помилково сплачені кошти. І це стала позиція ДПС: якщо контракт є, ПН складається на дату надходження коштів, а при поверненні на наступний день — виникає потреба скласти РК, згорнути ці операції, не складаючи ПН/РК не вийде.
А от якщо договірних відносин з особою, від якої надійшли кошти, немає, тоді податківці можуть погодитись: підстав для виникнення об'єкта оподаткування ПДВ немає. Такий підхід викладено, зокрема, в:
- ІПК від 24.11.2022 р. №2055/ІПК/99-00-21-03-02-06,
- від 23.09.2022 р. №1534/ІПК/99-00-21-03-02-06,
- від 26.12.2022 р. №2380/ІПК/99-00-21-03-02-06
- та від 24.11.2023 р. №4328/ІПК/99-00-21-03-02.
Чому ДПС посилається на п. 192.1 ПКУ?
Обґрунтовуючи необхідність складання РК, податківці посилаються саме на цю норму. Але буквально ця норма говорить про дещо інше – про зміну суми компенсації після постачання — перегляд цін, повернення товару, повернення постачальником суми попередньої оплати. У випадку ж, який розглядається, повернули суму переплати, а не авансу.
Та в цьому випадку вимога скласти РК є лише продовженням вимоги скласти ПН при отриманні такої переплати – вона теж не була прив’язана до жодного товару чи послуги, але податківці наполягали на її оподаткуванні ПДВ.
Важливо!
Оскільки на етапі отримання коштів ДПС вимагає визнати податкове зобов’язання (трактуючи суму як передоплату за договором — «перша подія»), то повернення цієї суми підводиться саме під останній із перелічених у 192.1 ПКУ випадків (повернення постачальником суми попередньої оплати товарів/послуг).
Зрозуміло, що це доволі дискусійна позиція. Кошти понад договірну вартість послуг, як у нашому випадку, взагалі не можна вважати оплатою за товар або послугу, а отже об’єкта ПДВ не повинно виникати незалежно від наявності договору. Позаяк це помилково перераховані і повернуті кошти, то операції постачання немає, ПН і РК складати не потрібно. Але податківці з таким підходом не згодні, а обережний платник ПДВ навряд чи буде спорити і відстоювати таку позицію в суді.
Який алгоритм дій підприємства за версією ДПС?
- День 1 (отримання коштів). Складаємо податкову накладну на всю суму, що зайшла (включаючи помилковий овердрафт).
- День 2 (повернення коштів). Складаємо РК до цієї накладної на суму повернення, аби зменшити раніше виниклі податкові зобов'язання.
Важливо: зменшити податкові зобов'язання продавець зможе лише після того, як покупець зареєструє цей РК в ЄРПН.
Практичні рекомендації для бухгалтера
- Завжди аналізуйте наявність договірних відносин. Якщо кошти зайшли від постійного замовника, готуйтеся виписати ПН на всю суму. Податкова практика не визнає факт «помилковості», якщо між сторонами є діючий контракт.
- Не затягуйте з поверненням. Навіть якщо ПН доведеться виписати, якнайшвидше повернення (бажано банківським днем надходження або наступного дня) дасть вам підстави негайно виписати РК. А отже, вам не доведеться сплачувати зайву суму ПДВ за місяць, у якому ви отримали помилкову переплату.
- Пам'ятайте, що «від'ємний» РК реєструє покупець. Доки він цього не зробить, ваші зобов'язання з ПДВ залишатимуться збільшеними, навіть якщо гроші ви давно повернули.
Де почитати більше про податкові накладні?
- Бланк Податкової накладної дивіться на нашому сайті за посиланням. А ще більше бланків звітності, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Форму податкової накладної затверджено Наказом Мінфіну від 31.12.2015 №1307 «Про затвердження форми податкової накладної та Порядку заповнення податкової накладної» (із змінами і доповненнями).
- Докладна інструкція зі складання та реєстрації податкової накладної (+10 прикладів заповнення ПН) – за цим посиланням.
- Бланк таблиці даних платника податку на додану вартість, терміни її подання, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Форму таблиці даних платника ПДВ затверджено Постановою КМУ від 11.12.2019 №1165 (із змінами і доповненнями).
- Інструкцію із заповнення і подання Таблиці даних платника ПДВ від редакції «Дебет-Кредит» читайте за посиланням.
- Про те, як відбувається блокування реєстрації ПН/РК у 2026 році читайте у статті від редакції, докладний алгоритм дій із розблокування податкових накладних – ось тут, а про те, які існують штрафи за несвоєчасну реєстрацію ПН та РК до них у 2026 році – у цьому довіднику.
- Всі новини від редакції «Дебет-Кредит» щодо податкової накладної дивіться за посиланням, а про блокування ПН/РК – ось тут.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз