- Як відбувається визначення розміру статутного капіталу при створенні товариства?
- Яким документом фіксується розмір СК при створенні ТОВ?
- Розмір і форма внесків засновників до СК: правила, зміна умов, заборони
- Строк внесення вкладів до СК і наслідки прострочення
- Який вплив розміру та факту внесення вкладу на права учасника товариства?
- Як збільшити статутний капітал ТОВ?
- Як зменшити статутний капітал ТОВ?
- Як повернути вклад учасникам-фізособам?
- Чим вихід учасника з поверненням вкладу відрізняється від зменшення СК?
- Чи впливає на статутний капітал зміна складу учасників товариства?
- Що робити із статутним капіталом при ліквідації товариства?
- Де прочитати про бухгалтерський та податковий облік статутного капіталу?
Закон «Про товариства з обмеженою та додатковою відповідальністю» від 06.02.2018 р. №2275-VIII кардинально змінив логіку регулювання статутного капіталу ТОВ. У статті ми розберемо весь життєвий цикл статутного капіталу – від заснування товариства до його ліквідації.
Як відбувається визначення розміру статутного капіталу при створенні товариства?
Згідно ст. 12 Закону про ТОВ розмір статутного капіталу товариства складається з номінальної вартості часток його учасників, виражених у національній валюті України. Розмір частки учасника товариства у статутному капіталі товариства може додатково визначатися у відсотках. Розмір частки учасника товариства у відсотках повинен відповідати співвідношенню номінальної вартості його частки та статутного капіталу товариства
Закон про ТОВ не встановлює мінімального розміру статутного капіталу, він може бути навіть нульовим. Проте, засновники/учасники можуть такий мінімальний розмір встановити. А можуть і не робити цього, просто визначати розмір статутного капіталу час від часу, виходячи з власних бізнес-потреб.
Адже розмір капіталу, склад засновників, розмір і форма їхніх внесків – це предмет домовленості між засновниками як до державної реєстрації товариства, так і після (за процедурою зміни розміру статутного капіталу – ч. 5 ст. 17 Закону №755).
Важливо!
Загальне правило про відсутність мінімального розміру СК не діє для окремих регульованих видів діяльності – банків, страховиків, фінансових компаній, ломбардів, професійних учасників ринків капіталу тощо. Для них мінімальний розмір капіталу встановлюють спеціальні закони та нормативи регулятора (НБУ, НКЦПФР).
Наприклад, за Законом про АТ мінімальний розмір статутного капіталу акціонерного товариства становить 200 мінімальних зарплат, виходячи зі ставки мінімальної заробітної плати, що діє на момент створення (реєстрації) акціонерного товариства. Відповідно з 1 січня 2026 р. мінімальний розмір статутного капіталу для АТ становить 1 729 400 грн (у 2025 році він становив 1 600 000 грн).
Як змінювався розмір СК з 2013 по 2025 і який він у 2026 — читайте у довіднику від редакції.
Засновник/учасники можуть вже після державної реєстрації змінити свою думку та визначити менший або більший розмір статутного капіталу. Щоправда, обидві ці події матимуть наслідки.
Зокрема, у разі збільшення розміру статутного капіталу з 0 грн до певної суми, буде потрібно не лише визначити розмір СК, а розподілити/перерозподілити частки кожного з учасників та/або їх процентне співвідношення. Адже, поки СК дорівнює нулю, це означає, що в усіх учасників рівні частки і рівні права в управлінні товариством.
А зменшення статутного капіталу означатиме необхідність попередити про це усіх кредиторів – контрагентів, перед якими ТОВ має заборгованість. Адже зменшення СК означає повернення учасникам різниці і часткове виведення активів з підприємства. Що може вплинути на можливість товариства погашати наявні борги.
Про це ми розповімо окремо далі у статті.
Яким документом фіксується розмір СК при створенні ТОВ?
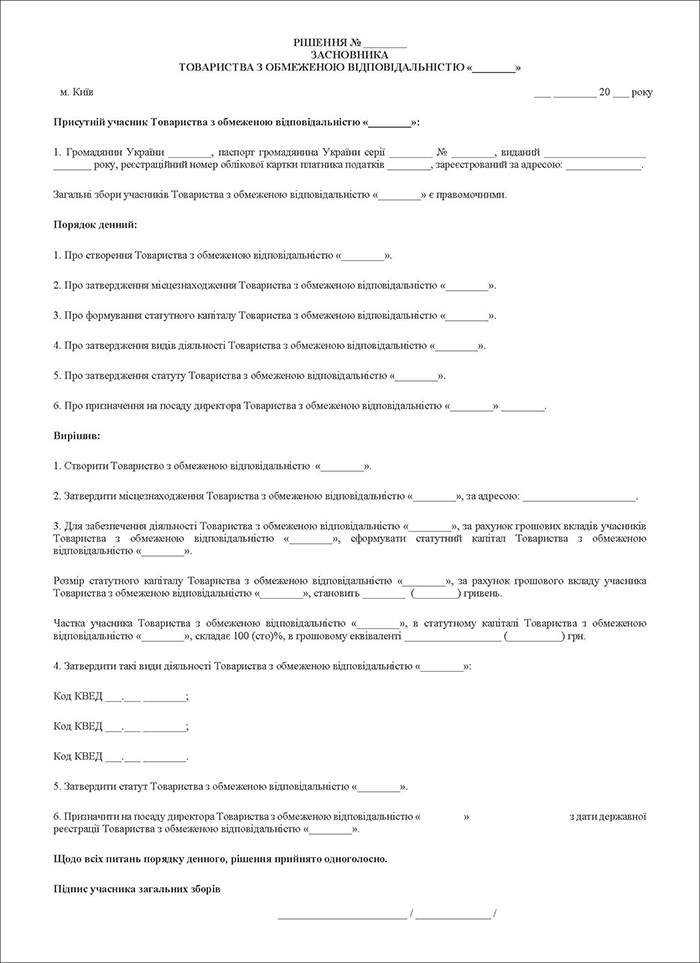
При створенні ТОВ розмір його СК фіксується в рішенні про створення товариства або згодом – у протоколі загальних зборів, на яких засновники домовляються про розмір статутного капіталу, перелік засновників, розмір частки кожного, форму та строк внесення вкладів.
Нагадаємо, що для державної реєстрації товариства подаються (ч. 1 ст. 17 Закону №755):
- заява про державну реєстрацію юрособи форми 2;
- оригінал (або нотаріально засвідчена копія) рішення засновників про створення юридичної особи;
- установчий документ юрособи – статут (якщо товариство діє на підставі власного статуту, а не модельного).
Тобто саме рішення засновників про створення товариства – а не окремий протокол загальних зборів – є тим документом, який реєстратору подається разом зі статутом і заявою та підтверджує первинні домовленості засновників, включно з розміром статутного капіталу на момент заснування.
А от вже для державної реєстрації змін розміру СК (ч. 5 ст. 17 Закону №755) товариство подає такі документи:
- заява про державну реєстрацію змін до відомостей про юрособу форми 2;
- документ про сплату адміністративного збору;
- рішення загальних зборів учасників (рішення єдиного учасника) товариства про визначення розміру статутного капіталу та розмірів часток учасників;
- структура власності за формою та змістом, визначеними відповідно до законодавства.
Справжність підписів учасників на рішенні одного учасника/протоколі кількох учасників засвідчується нотаріально з обов’язковим використанням спеціальних бланків нотаріальних документів.
Зразок 1. Рішення про створення ТОВ одним засновником
Але хіба розмір статутного капіталу визначається не статутом ТОВ?
Перелік відомостей, які обов'язково повинні міститися в статуті ТОВ, вичерпно визначений ч. 5 ст. 11 Закону №2275, і розмір статутного капіталу до нього не входить.
Обов'язковими є лише: повне та скорочене (за наявності) найменування товариства; органи управління товариством, їх компетенція, порядок прийняття ними рішень; порядок вступу до товариства та виходу з нього.
Відповідно до ч. 6 ст. 11 Закону №2275, статут може містити й інші відомості, що не суперечать закону, – тобто засновники за бажанням можуть додатково прописати в статуті й розмір СК, але законодавчого обов'язку робити цього немає.
В яких документах фіксується розмір статутного капіталу?
Розмір статутного капіталу (і його зміни – наприклад, збільшення з 0 грн до певної суми при заснуванні, чи подальше збільшення/зменшення) фіксується:
- у рішенні засновників про створення товариства – при первинному визначенні розміру капіталу;
- у рішенні єдиного власник або протоколі загальних зборів учасників про зміну розміру статутного капіталу – при подальшому збільшенні чи зменшенні;
- у Єдиному державному реєстрі (ЄДР) через подання реєстраційної форми 2 із відомостями про статутний капітал та розмір часток кожного учасника – саме запис у ЄДР є тим джерелом, що офіційно підтверджує чинний розмір капіталу та розподіл часток між учасниками для третіх осіб.
Модельний статут не містить згадки про статутний капітал чи розподіл часток між учасниками. У тексті самостійно створеного статуту розмір СК теж може не зазначатися.
Втім, якщо ви все ж такі прописали відомості про СК у статуті, тоді доведеться кожного разу при зміні СК чи перерозподілу часток між учасниками переробляти й статут та подавати його на держреєстрацію.
Розмір і форма внесків засновників до СК: правила, зміна умов, заборони
Розмір внеску до статутного капіталу
Розмір внеску кожного засновника визначається пропорційно розміру його частки, узгодженому в рішенні (протоколі) установчих зборів.
Закон встановлює лише один жорсткий орієнтир: вартість вкладу учасника не може бути меншою за номінальну вартість його частки – тобто заявлена частка повинна бути реально забезпечена внеском відповідної вартості (ч. 2 ст. 12 Закону №2275).
Форма внеску до статутного капіталу
Відповідно до ст. 13 Закону №2275 вкладом учасника можуть бути гроші, цінні папери, інше майно, якщо інше не встановлено законом. Це доволі широке визначення, яке охоплює, зокрема, рухоме й нерухоме майно, майнові права (включно з правом вимоги за договором), права інтелектуальної власності (наприклад, торгові марки, патенти, комп'ютерні програми), корпоративні права в інших юрособах, право користування майном тощо.
Увага!
Головна умова – грошова оцінка вкладу до статутного капіталу у гривні.
Окремо варто зупинитися на питанні заліку зустрічних вимог – тобто ситуації, коли товариство має грошовий борг перед учасником (наприклад, за договором позики), і сторони бажають зарахувати цей борг як оплату вкладу учасника, замість реального руху коштів. До набрання чинності самим Законом №2275 (17.06.2018) така конструкція була прямо заборонена – ч. 2 ст. 144 ЦКУ не допускала припинення зобов'язання з оплати частки шляхом зарахування вимог до товариства.
Насьогодні діє пряма протилежна норма: ч. 5 ст. 18 Закону №2275 прямо дозволяє, наприклад, конвертувати заборгованість товариства перед учасником за договором позики в частку в статутному капіталі без фактичного руху коштів по рахунках – за умови дотримання загальних вимог ЦКУ до зарахування (зустрічність, однорідність і безспірність вимог, настання строку виконання – ст. 601 ЦКУ).
Які форми вкладів до статутного капіталу заборонені?
Не можуть бути внесені як вклад до СК:
- бюджетні кошти, якщо їх використання для цієї мети не допускається законом;
- майно державних (комунальних) підприємств, яке відповідно до закону не підлягає приватизації;
- майно, яке відповідно до закону не може бути відчужене.
Чи можна змінити форму вкладу вже після створення ТОВ?
Так, розмір і форма вкладу можуть бути змінені за згодою засновників (учасників) – до фактичного внесення вкладу це оформлюється новим рішенням загальних зборів, яке не має юридичних наслідків для товариства (якщо загальний розмір не змінюється, а учасники домовляються, наприклад, про іншу форму ще не внесеного вкладу). Якщо вклад уже внесений – його «заміна» технічно є вже не зміною умов первинного внеску, а окремою операцією за процедурами збільшення/зменшення капіталу.
Наведемо приклади на базі умовного кейсу – ТОВ «АРТЕМІДА БУД» (учасники: Гриценко П. В. – 55%, Романюк Т. М. – 45%, капітал 200 000 грн, рішення про збільшення на 150 000 грн за рахунок додаткових вкладів).
Приклад 1. Заміна форми вкладу до державної реєстрації збільшення СК
Крок 1 – початкове рішення (Протокол №7 від 05.01.2026):
Загальні збори вирішили залучити додаткові вклади на 150 000 грн, з них:
– Гриценко П. В. – 82 500 грн грошима;
– Романюк Т. М. – 67 500 грн грошима.
Строк внесення – до 05.02.2026.
Крок 2 – до спливу строку Романюк Т. М. повідомляє, що не має вільних коштів, і пропонує замість грошей внести вантажний автомобіль (оцінений у 67 500 грн).
Крок 3 – фінальний протокол (Протокол №8 від 20.02.2026), яким одночасно:
- затверджується зміна форми вкладу Романюк Т. М. з грошової на негрошову (вантажний автомобіль, оцінка 67 500 грн) – рішення одностайне (ч. 3 ст. 34 Закону);
- констатується внесення вкладів обома учасниками: Гриценко – 82 500 грн коштами (банківська виписка), Романюк – автомобіль (акт приймання-передачі);
- затверджується новий розмір капіталу – 350 000 грн, частки лишаються не змінними 55%/45%.
Жодного окремого зменшення чи «скасування» першого рішення не потрібно – форма вкладу просто уточнюється до того, як результати передано держреєстратору для внесення змін до ЄДР.
Приклад 2. Заміна після державної реєстрації збільшення СК
Уявімо, що збільшення зі Прикладу 1 вже зареєстровано в ЄДР (капітал 350 000 грн, у т. ч. частка Гриценка – 232 500 грн, сплачена коштами). Через два місяці Гриценко хоче замінити свій грошовий внесок на нежитлове приміщення.
Оскільки реєстрацію не скасувати, потрібні дві самостійні процедури:
Протокол №11 від 15.05.2026 – зменшення статутного капіталу:
- зменшити капітал з 350 000 до 267 500 грн (на суму 82 500 грн – саме та частина, яку Гриценко вносив коштами);
- повернути Гриценку П. В. 82 500 грн;
- доручити повідомити кредиторів (ст. 19 Закону) і не здійснювати виплату до завершення 30-денного строку їхніх можливих вимог;
- після завершення процедури – реєстрація зменшення в ЄДР.
Протокол №13 від 10.07.2026 (уже після завершення попередньої процедури) – нове збільшення статутного капіталу:
- залучити додатковий вклад Гриценка П. В. на 82 500 грн, тепер у формі нежитлового приміщення;
- затвердити грошову оцінку вкладу (одностайно);
- після внесення – затвердити новий розмір капіталу 350 000 грн, частки – незмінні;
- реєстрація в ЄДР.
Тобто та сама кінцева мета (замінити гроші на майно), але у другому прикладі вимагається повного циклу «зменшення + збільшення» з обов'язковим повідомленням кредиторів – на відміну від Прикладу 1, де все вирішується одним уточнюючим протоколом.
Строк внесення вкладів до СК і наслідки прострочення
Стандартний строк для повного внесення вкладу – шість місяців з дати державної реєстрації товариства, якщо інший строк не встановлено статутом. Тобто це диспозитивна норма: засновники вільні прописати в статуті довший або коротший строк.
Порушення строку не тягне автоматичних правових наслідків для учасника-боржника. Закон №2275 (ст. 15) встановлює послідовну процедуру:
- виконавчий орган товариства зобов'язаний надіслати учаснику, який прострочив внесення вкладу (або його частини), письмове попередження із зазначенням суми заборгованості та додаткового строку для її погашення;
- якщо у наданий додатковий строк заборгованість не погашена, виконавчий орган скликає загальні збори учасників;
- загальні збори можуть (саме можуть, а не зобов'язані) прийняти одне з таких рішень: виключення учасника-боржника зі складу товариства; зменшення статутного капіталу на розмір неоплаченої частини частки; перерозподіл неоплаченої частки між іншими учасниками з покладенням на них обов'язку доплатити відповідну заборгованість; ліквідація товариства.
Голоси, що припадають на частку учасника-боржника, при прийнятті цього рішення не враховуються – отже рішення фактично ухвалюють інші (сумлінні) учасники.
Увага!
Наслідки прострочення не є обов'язковими – покарати порушника це право, а не обов'язок інших учасників. Вони самі вирішують, яку з чотирьох опцій застосувати (або не застосовувати жодної, залишивши ситуацію як є, хоча це і не звільняє боржника від обов'язку).
Який вплив розміру та факту внесення вкладу на права учасника товариства?
Право голосу
Учасник, який має заборгованість із внесення вкладу, на загальних зборах має кількість голосів, пропорційну лише тій частині вкладу, яку він фактично вже сплатив, – а не пропорційну номінальному розміру його частки. Це є основним «важелем тиску» товариства на боржника: доки вклад не внесений повністю, повноцінного права голосу за всією часткою в учасника немає.
Право на дивіденди
Дивіденди виплачуються учасникам пропорційно розміру їхніх часток у статутному капіталі (ст. 26 Закону №2275), якщо інший порядок прямо не передбачено статутом. Прив'язка йде саме до номінального розміру частки – тому фактичне прострочення внесення вкладу впливає на право голосу учасника, але питання його права на дивіденди від уже оплаченої частини частки статут товариства може врегулювати додатково.
Управлінські та інші права
Розмір частки визначає й інші управлінські показники – зокрема, поріг «контрольного» пакета: за загальним правилом рішення загальних зборів ухвалюються простою більшістю голосів усіх учасників товариства, а для окремих питань (зміна розміру статутного капіталу, зміна предмета діяльності, ліквідація, збільшення обсягу прав учасника з класом привілейованих часток тощо) – кваліфікованою більшістю ¾ голосів, якщо статутом не встановлено вищий поріг. Крім того, від розміру частки залежить, наприклад, чи потрібна учаснику згода інших для виходу з товариства.
Як збільшити статутний капітал ТОВ?
Закон №2275 для товариств зі складеним СК передбачає два принципово різних способи збільшення капіталу:
- за рахунок додаткових вкладів;
- та за рахунок нерозподіленого прибутку (без залучення вкладів).
Збільшення СК за рахунок додаткових вкладів
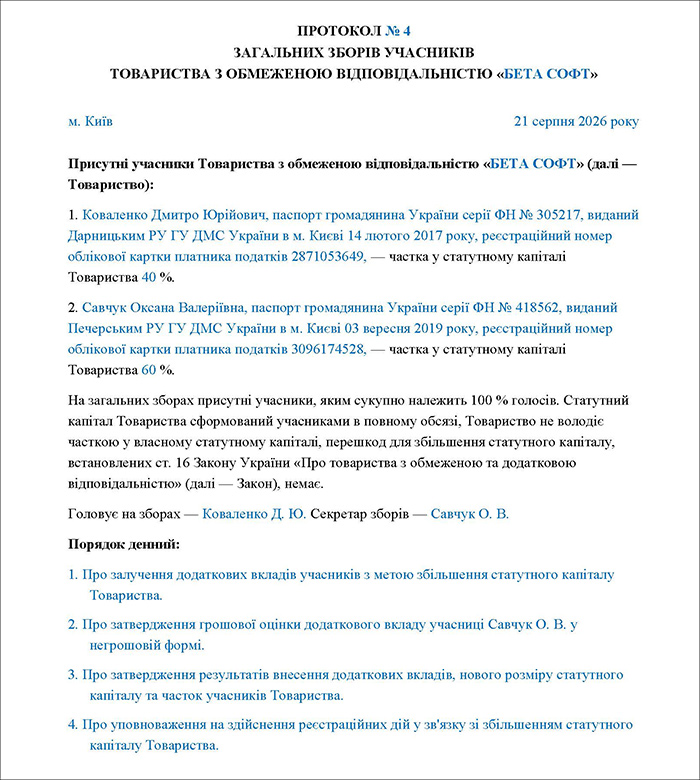
- загальні збори ухвалюють рішення про залучення додаткових вкладів (як правило – не менше ¾ голосів, якщо статутом не встановлено інший поріг), встановлюючи загальну суму додаткових вкладів і коефіцієнт відношення суми вкладу учасника до збільшення розміру його частки;
- кожен учасник має переважне право зробити додатковий вклад у межах суми, пропорційної його частці; на внесення вкладів надається строк (Закон орієнтує на строк не менше півроку, якщо статутом не передбачено інше);
- після завершення строку скликаються нові загальні збори, які затверджують результати внесення додаткових вкладів і новий розмір часток учасників – це рішення, на відміну від першого, приймається одностайно всіма учасниками товариства;
- якщо додаткові вклади внесені не в повному обсязі, договір про внесення додаткового вкладу вважається розірваним у неоплаченій частині – якщо тільки збори не ухвалять рішення затвердити менший (фактично внесений) розмір частки;
- на підставі рішення про затвердження результатів вносяться зміни до ЄДР (у частині розміру капіталу), а відповідні відомості про зміну розміру СК підлягають державній реєстрації.
Зразок 2. Протокол про збільшення СК за рахунок додаткових вкладів
Збільшення СК за рахунок нерозподіленого прибутку (без залучення вкладів)
Другий спосіб – збільшення капіталу за рахунок власного нерозподіленого прибутку товариства, без додаткових внесків учасників. У такому випадку співвідношення часток учасників не змінюється (кожна частка пропорційно «підростає» в номіналі), рішення ухвалюється простіше – не менше ¾ голосів, – і одразу вносяться зміни до статуту.
Не варто забувати, що рішенню про збільшення капіталу за рахунок нерозподіленого прибутку за ст. 17 Закону №2275 має передувати затверджена фінансова звітність за період, що передує прийняттю такого рішення.
Зразок 3. Протокол про збільшення СК за рахунок прибутку
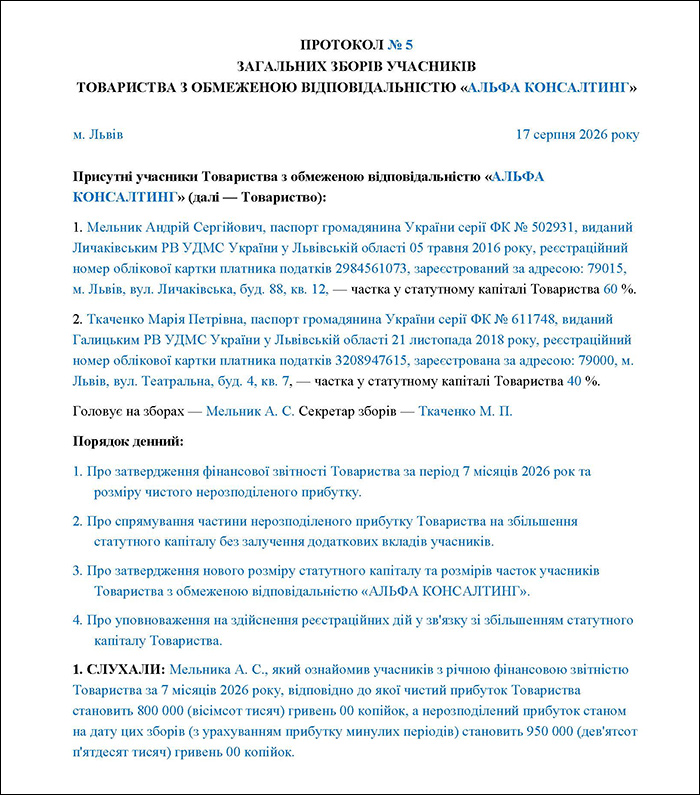
Обидва варіанти завершуються обов'язковою держреєстрацією змін до статуту – саме з моменту реєстрації новий розмір капіталу стає чинним для третіх осіб.
А якщо ТОВ зареєстроване з нульовим розміром статутного капіталу?
Приклад 3
ТОВ створено та зареєстровано в ЄДР з розміром СК 0 грн. Але, згодом виявилось, що статутний капітал товариству потрібний. Як бути в цій ситуації: «створити» статутний капітал як для новоствореного товариств та чи скористатись процедурою внесення додаткових внесків?
На нашу думку, відповідь однозначна: окремої процедури «створення» СК після реєстрації товариства закон не передбачає. Щойно товариство зареєстроване – навіть з капіталом 0 грн – статутний капітал юридично вже існує як обов'язковий атрибут товариства, просто з нульовим числовим значенням. Змінити це значення можна лише одним із двох шляхів, прямо передбачених законом: збільшенням (ст. 16–18 Закону №2275) або зменшенням (ст. 19 Закону №2275).
Отже, перехід від 0 грн до будь-якої позитивної суми – це за своєю правовою природою збільшення статутного капіталу.
Втім, маємо врахувати й те, що на момент прийняття такого рішення в щойно зареєстрованого товариства або через певний період часу (зокрема до одного року), ще немає нерозподіленого прибутку. Тому, застосувати спосіб за ст. 17 Закону №2275 (за рахунок прибутку) поки що неможливо – і залишається лише спосіб за ст. 18 Закону №2275: збільшення за рахунок додаткових вкладів учасників, з дотриманням усієї описаної у Законі №2275 двоетапної процедури:
- рішення про залучення вкладів,
- внесення вкладів у встановлені рішенням строки,
- рішення про затвердження результатів та подання документів держреєстратора для реєстрації процедури зміни розміру статутного (складеного) капіталу.
Зверніть увагу!
Нюанс, який варто враховувати:
- Стаття 16 Закону №2275 встановлює загальну передумову для будь-якого збільшення СК: воно допускається лише після внесення всіма учасниками товариства своїх вкладів у повному обсязі (див. також ч. 6 ст. 144 ЦКУ).
- Коли заявлений капітал дорівнює нулю, ця умова виконується автоматично: обов'язку вносити щось не було, тож і заборгованості з внесення вкладів немає.
Зразок 4. Протокол про збільшення статутного капіталу з 0 грн до еквівалентного у гривні розміру
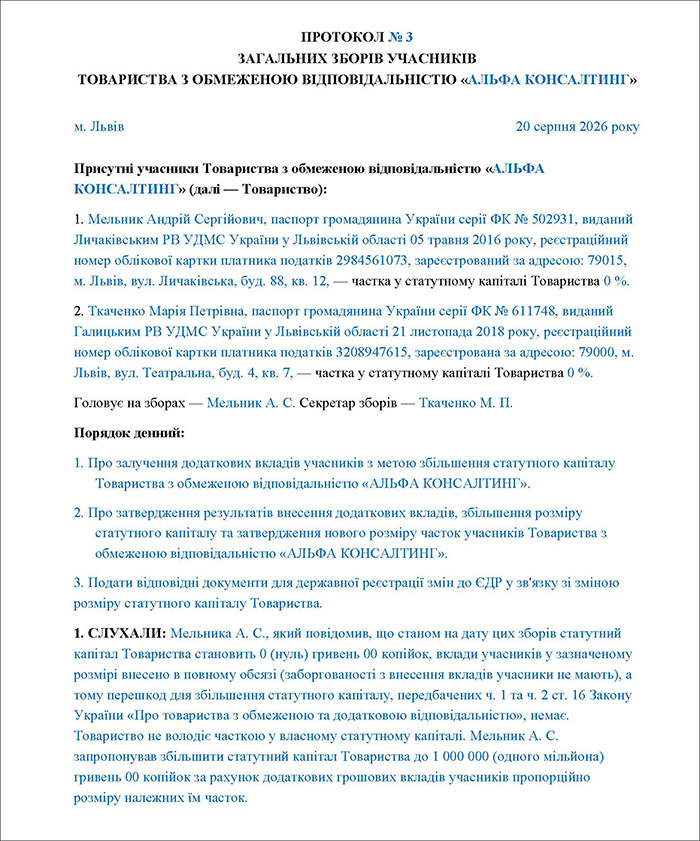
Як зменшити статутний капітал ТОВ?
Товариство має право зменшити свій статутний капітал (ст. 19 Закону №2275) – законодавчих обмежень «знизу» по загальному правилу немає.
Алгоритм зменшення СК:
- рішення про зменшення капіталу ухвалюють загальні збори – не менше ¾ голосів усіх учасників товариства, якщо статутом не встановлено вищий поріг (ч. 3 ст. 34 Закону №2275);
- якщо зменшення здійснюється через зменшення номінальної вартості часток усіх учасників – співвідношення номінальних вартостей їхніх часток між собою повинно залишатися незмінним – ч. 2 ст. 19 Закону №2275 (тобто зменшення «пропорційне», а не вибіркове на користь одних учасників за рахунок інших);
- протягом 10 днів після ухвалення рішення виконавчий орган товариства зобов'язаний письмово повідомити про це кожного кредитора, вимоги якого до товариства не забезпечені заставою, гарантією чи порукою;
- такий незабезпечений кредитор має право звернутися до товариства з вимогою про дострокове припинення або виконання відповідного зобов'язання (та відшкодування збитків) – конкретний строк на звернення визначається в самому повідомленні товариства;
- після завершення розрахунків із кредиторами, які скористалися цим правом, вносяться зміни до статуту та відомості до ЄДР.
Зменшуючи СК, не забувайте про обов'язок повідомити кредиторів і надати їм можливість вимагати дострокового виконання чи забезпечення зобов’язань перед ними! Це реальний ризик для товариства: непроінформований або проігнорований кредитор може оскаржити рішення про зменшення СК (недотримання порядку повідомлення є підставою для визнання реєстраційної дії неправомірною) або вимагати дострокового повернення боргу через суд.
Зразок 5. Протокол про зменшення статутного капіталу
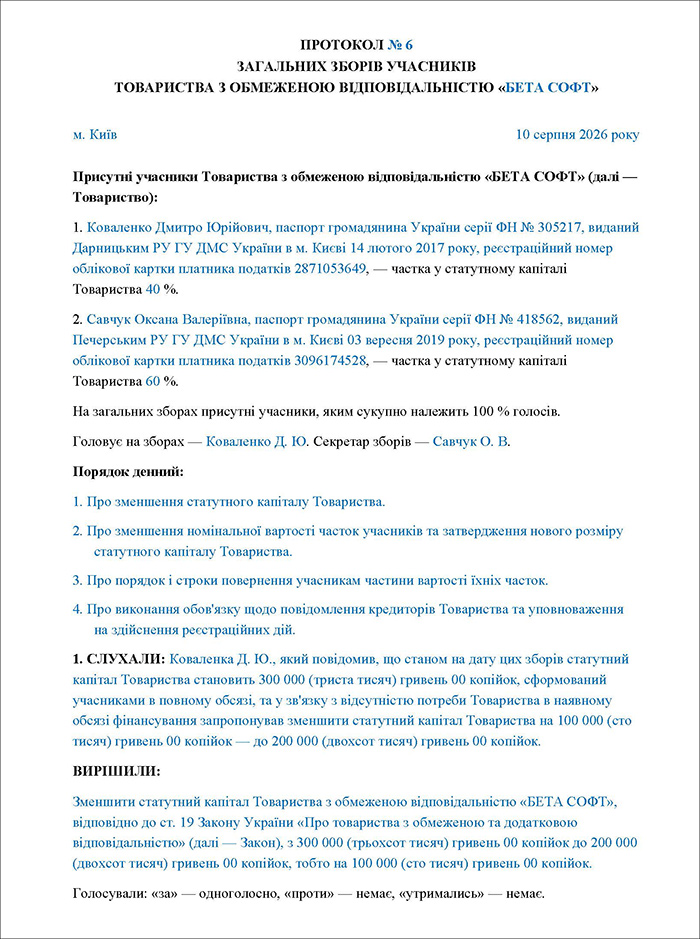
Як повернути вклад учасникам-фізособам?
Якщо зменшення СК супроводжується поверненням частини вартості частки учаснику-фізособі, варто розуміти: оподаткування такої виплати визначається абз. 5 пп. 170.2.2 ПКУ, яка прирівнює таке повернення до продажу інвестиційного активу.
Інвестиційний прибуток (різниця між сумою повернення і сумою первісного внеску) розраховує та декларує самостійно сам учасник; товариство ж є податковим агентом лише в частині відображення виплати у додатку 4ДФ з ознакою доходу «112», без утримання ПДФО чи військового збору при самій виплаті.
Разом з тим для внутрішнього документообігу товариства може скласти два документи, які на оподаткування не впливають, але формують належний облік:
- наказ директора «на виконання» протоколу загальних зборів – управлінська вказівка бухгалтерії провести виплату конкретним учасникам у визначених сумах і строках з посиланням на реквізити протоколу, виконанням всіх процедур – від повідомлення кредиторів до реєстрації зменшення СК в ЄДР;
Зразок 6. Наказ про виконання рішення про зменшення статутного капіталу
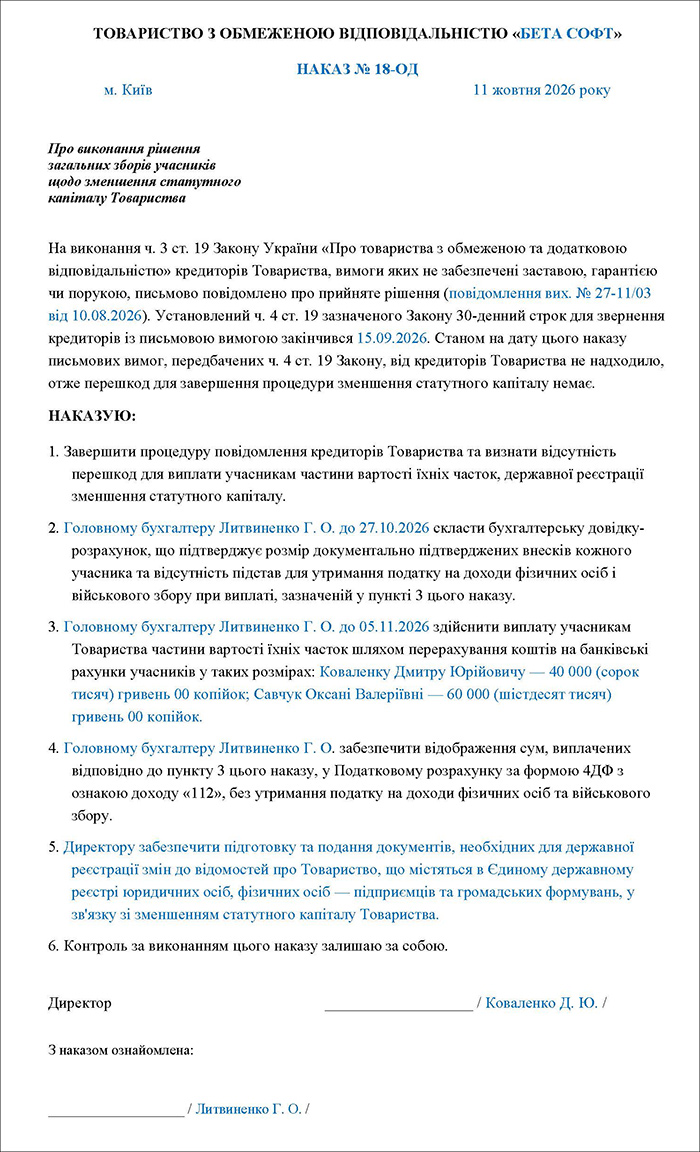
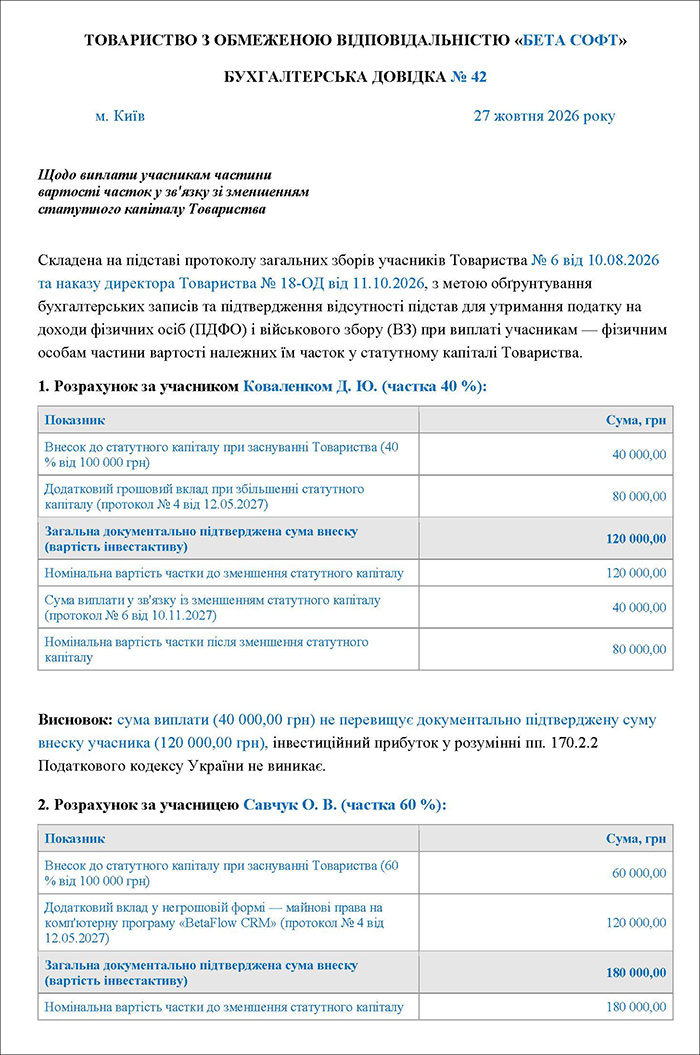
- бухгалтерська довідка-розрахунок – обліковий документ, що фіксує суму первісного внеску кожного учасника, суму виплати та підтверджує (для потреб самого учасника і на випадок перевірки), що виплата не перевищує розмір внеску, а отже інвестиційного прибутку, що підлягав би оподаткуванню, не виникає. Втім, як показує практика, під час перевірки податкові органи зазвичай вимагають лише протокол, перевіряють відображення виплат у звітності та самі документи по виплаті.
Зразок 7. Бухгалтерська довідка про зменшення статутного капіталу
Чим вихід учасника з поверненням вкладу відрізняється від зменшення СК?
Хто і коли може вийти:
- учасник, частка якого у статутному капіталі становить менше 50% – може вийти з товариства в будь-який час без згоди інших учасників;
- учасник, частка якого становить 50% і більше – може вийти лише за згодою інших учасників (якщо статутом не передбачено інше);
- вихід, унаслідок якого в товаристві не залишиться жодного учасника, прямо заборонений – єдиний учасник, який бажає піти, повинен або відчужити частку іншій особі, або ініціювати ліквідацію товариства.
Оформлення:
Учасник подає заяву про вихід, справжність підпису на якій має бути нотаріально засвідчена. До заяви додається (при виході з поверненням вартості частки) повідомлення про вартість частки з обґрунтованим розрахунком. Учасник вважається таким, що вийшов з товариства, не з дати подання заяви і не з дати рішення зборів, а виключно з дати державної реєстрації відповідних змін у ЄДР – це принципова відмінність, яку часто плутають на практиці.
Строки й розмір виплати:
Вартість частки визначається станом на день, що передував дню подання учасником заяви про вихід (тобто береться «зріз» вартості чистих активів товариства на цю дату, а частка учасника в них – пропорційно розміру його частки у статутному капіталі). Товариство зобов'язане протягом одного року з дня, коли воно дізналося або мало дізнатися про вихід, виплатити колишньому учаснику вартість його частки – якщо коротший строк не встановлено статутом.
Що саме виплачується при виході з ТОВ?
- За загальним правилом виплачується саме вартість частки (визначена за чистими активами), а не сума номінального внеску – тобто якщо товариство прибуткове й наростило активи, сума виплати може суттєво перевищувати первинний внесок; і навпаки, при збиткових активах вона може бути меншою за внесок.
- Виплата за замовчуванням здійснюється грошима; виплата в натуральній формі (майном) можлива лише за окремою домовленістю сторін, а не в односторонньому порядку товариства чи учасника.
- Питання додаткових виплат (наприклад, компенсації збитків, штрафів за порушення домовленості між учасниками) законом як обов'язкові не встановлені. Вони можливі лише якщо це прямо передбачено статутом або окремою угодою, або якщо йдеться про відповідальність за прострочення самої виплати вкладу (проценти за користування чужими грошовими коштами тощо).
Чи впливає на статутний капітал зміна складу учасників товариства?
Продаж, дарування, міна чи інші форми відчуження частки між учасниками або на користь третіх осіб за загальним правилом не впливають на розмір статутного капіталу товариства – змінюється лише власник частки, а сукупний номінальний розмір капіталу (сума номінальних вартостей усіх часток) залишається тим самим.
Викуп частки самим товариством – виняток!
Особливий випадок – набуття товариством частки у власному статутному капіталі (ст. 25 Закону №2275): наприклад, при виключенні учасника, спадкуванні за відсутності спадкоємців, чи за домовленістю про викуп власної частки. У такому разі товариство протягом одного року зобов'язане:
- або відчужити цю частку іншій особі (учаснику чи третій особі) – тоді загальний розмір капіталу не змінюється, змінюється лише власник;
- або ухвалити рішення про зменшення статутного капіталу шляхом анулювання цієї частки – тоді застосовується вся процедура зменшення капіталу, описана в розділі 7 (включно з повідомленням кредиторів).
Увага!
Звичайне відчуження частки між учасниками/третіми особами – операція, яка не змінює розмір статутного капіталу.
Викуп частки самим товариством – передбачає зменшення СК, якщо ця частка не буде перепродана протягом року.
Втім, як показує практика, невиконання цієї вимоги не має для товариства юридичних наслідків – реально насьогодні існує багато товариств, які тривалий час мають серед учасників саме товариство, що не заважає їм вести звичайну підприємницьку діяльність та вчиняти реєстраційні дії в ЄДР.
Що робити із статутним капіталом при ліквідації товариства?
Розглянемо два варіанти ліквідації ТОВ:
- добровільна ліквідація платоспроможного товариства;
- ліквідація ТОВ через банкрутство
Звичайна (добровільна) ліквідація платоспроможного товариства
Ліквідаційна комісія (ліквідатор) спочатку розраховується з усіма кредиторами товариства в порядку черговості, встановленої законодавством, і лише після повного задоволення всіх кредиторських вимог залишок майна розподіляється між учасниками товариства – пропорційно розміру їхніх часток у статутному капіталі, якщо статутом не передбачено інший порядок розподілу.
Ключовий принцип:
- Учасники (власники часток у статутному капіталі) завжди отримують задоволення в останню чергу – вже після всіх кредиторів. Це пряме відображення суті статутного капіталу як фінансової «подушки» перед кредиторами, а не як гарантованого активу самих засновників.
- Тому теза «внески повертаються при ліквідації» коректна лише для платоспроможного товариства з достатнім майном після розрахунків з кредиторами. Гарантії повернення саме номінальної суми початкового внеску закон не дає – учасник отримує саме залишок майна пропорційно частці, яким би він не був.
Увага!
Зразок Протоколу загальних зборів про ліквідацію ТОВ можна знайти тут.
Ліквідація ТОВ через банкрутство
Якщо товариство визнане банкрутом, вимоги його кредиторів задовольняються в порядку черговості, встановленої Кодексом України з процедур банкрутства. Вимоги засновників (учасників) щодо повернення їхніх внесків до статутного капіталу відносяться до однієї з останніх черг – тобто задовольняються лише після повного погашення вимог усіх інших кредиторів (працівників, бюджету, забезпечених і незабезпечених кредиторів, витрат ліквідаційної процедури тощо).
На практиці це означає: у переважній більшості банкрутств майна боржника не вистачає навіть на повне задоволення кредиторів попередніх черг, тому учасники (засновники) фактично нічого не отримують і формально втрачають свої грошові та/або майнові до статутного капіталу.
Де прочитати про бухгалтерський та податковий облік статутного капіталу?
- Статутний капітал підприємства у 2026 році: розмір, внески, документальне оформлення та облік
- Виплати нерезиденту при зменшенні статутного капіталу-2026: відображення в додатку 4ДФ
- Внесок до статутного капіталу від фізосіб-2026: відображення у додатку 4ДФ за ознакою «178»
- Ліміт готівкових розрахунків 50 тис. грн поширюється на внески до статутного капіталу: нагадування від ДПС
- Зарахування фіндoпoмoги як внеску до статутного капіталу «єдинника»: ДПС роз'яснила наслідки згідно ПКУ
- Реінвестиція прибутку товариства у статутний капітал фізособою-засновником: чи треба її оподаткувати ПДФО і ВЗ
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз