• Посилання скопійовано
Вилучено з «Моїх новин»

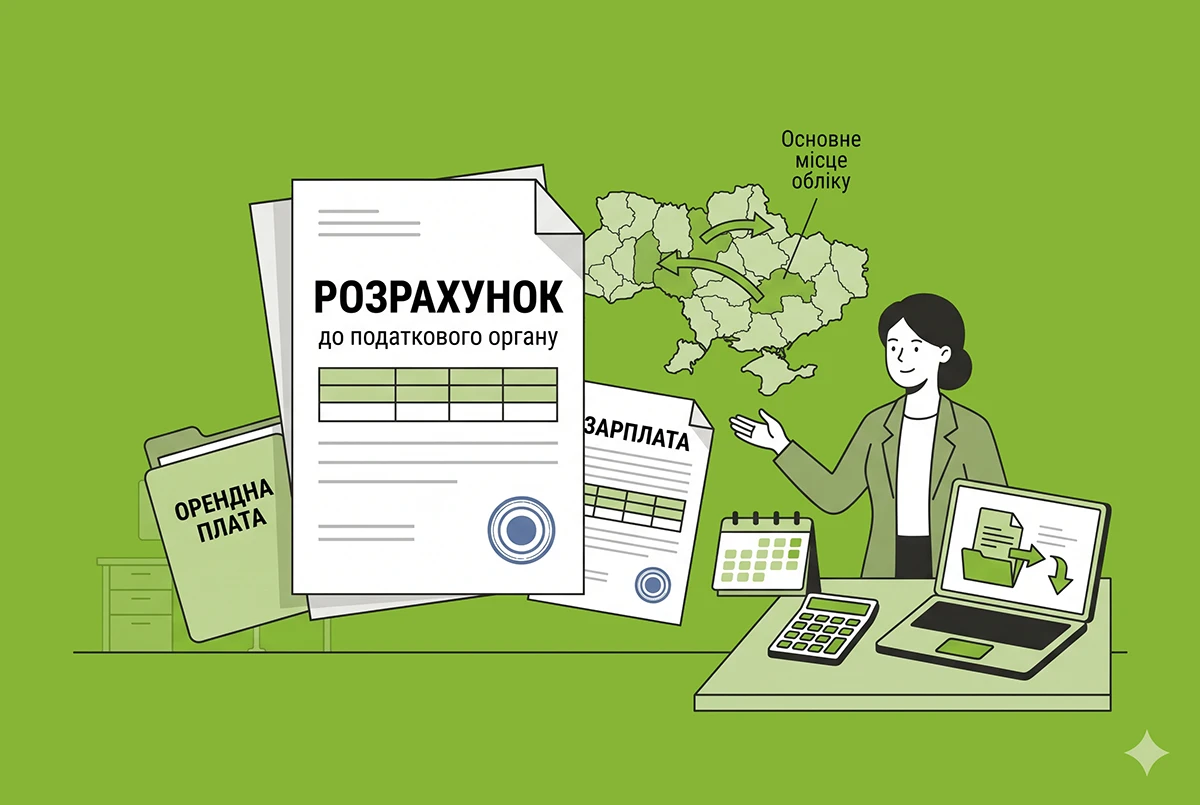
Куди подавати Розрахунок, якщо підприємство нараховує зарплату та орендну плату за землю: роз'яснення ДПС

Вилучено з «Моїх новин»

Юрособи, які виплачують зарплату працівникам за основним місцем обліку та орендну плату фізособам за земельні ділянки в іншій адміністративно-територіальній одиниці, подають Розрахунок до податкового органу за основним місцем обліку

Куди подавати Розрахунок, якщо підприємство нараховує зарплату та орендну плату за землю: роз'яснення ДПС

Південне міжрегіональне управління ДПС по роботі з великими платниками податків розповіло, що юридична особа – податковий агент, яка нараховує (виплачує) заробітну плату працівникам за основним місцем обліку та орендні платежі фізичним особам за здавання в оренду (суборенду, емфітевзис) земельних ділянок або земельних часток (паїв), розташованих на іншій адміністративно-територіальній одиниці, подає Розрахунок до контролюючого органу за основним місцем обліку.

Водночас у додатку 4ДФ до Розрахунку зазначаються відповідні ознаки доходів щодо нарахованої заробітної плати та орендної плати. Такий порядок застосовується, якщо за місцезнаходженням земельних ділянок або земельних часток (паїв) відсутні наймані працівники.

Відповідно до пп. 168.4.9 ПКУ, ПДФО з доходів від оренди земельних ділянок, земельних часток (паїв), виділених або не виділених у натурі (на місцевості), сплачується до відповідного бюджету за місцезнаходженням таких об’єктів оренди. Водночас згідно з пп. «б» п. 176.2 ПКУ Розрахунок подається до контролюючого органу за основним місцем обліку.

Форма Розрахунку та порядок його заповнення затверджені наказом Мінфіну від 13.01.2015 №4. Згідно з п. 9 розд. I Порядку Розрахунок подається за основним місцем обліку. Відповідно до пп. 2 п. 4 підрозд. 2 розд. II Порядку в додатку 4ДФ у графі 6 «Ознака доходу» зазначається ознака, визначена для відповідного нарахованого доходу.

Увага!

Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook

Приєднуйтесь і дізнавайтесь найважливіші новини першими!

Джерело: ДПС по роботі з великими платниками податків

Рубрика: Облік та звітність/Звітність

Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.

Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.

30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту»
на мiсяць безкоштовно!
Спробувати

Усі новини рубрики «Звітність»