- Які базові і спеціальні строки подання Декларації для ФОПів 1-3 груп ЄП
- Як складається Декларація ФОП у випадку перевищення ліміту?
- Як складається Декларація ФОП у випадку здійснення забороненого виду діяльності?
- Як складається Декларація у випадку ліквідації ФОП?
- Як заповнити Додаток 1 до Декларації?
Відповідно до ст. 296 ПКУ фізичні особи – підприємці – платники єдиного податку (надалі – ФОП) подають до контролюючого органу податкову декларацію платника єдиного податку – фізичної особи – підприємця (надалі – Декларація).
Докладно про складання та подання Декларації ФОП третьої групи ЄП за ІІІ квартал 2026 року ми вже розповіли в статті за посиланням. На відміну від ФОП на 3-й групі, у ФОПів 1-2 груп ЄП річний звітний період. Однак в деяких випадках і вони мають подавати декларацію за квартал.
Які базові і спеціальні строки подання Декларації для ФОПів 1-3 груп ЄП
Згідно пп. 296.2 ПКУ, платники єдиного податку 1 та 2 груп подають Декларацію у строк, встановлений для річного податкового (звітного) періоду. Тобто, протягом 60 календарних днів після закінчення звітного року.
Але, згідно пп. 296.5.1 ПКУ, ФОП 1 та 2 груп подають Декларацію у строки, встановлені для квартального податкового (звітного) періоду, в разі перевищення обсягу доходу, визначеного у п. 291.4 ПКУ, або самостійного прийняття рішення про перехід на сплату ЄП за ставками, встановленими для платників єдиного податку другої або третьої груп, або відмови від застосування спрощеної системи оподаткування у зв’язку з переходом на загальну систему оподаткування. Тобто, Декларація подається протягом 40 календарних днів після закінчення кварталу, в якому сталася така подія.
ФОП 3 групи згідно п. 296.3 ПКУ подають Декларацію у строки, встановлені для квартального податкового (звітного) періоду незалежно від підстав.
Як складається Декларація ФОП у випадку перевищення ліміту?
Згідно п. 291.4 ПКУ встановлено ліміти доходу для ФОП, які у 2026 р. становлять:
- 1 група – 1 444 049,00 грн,
- 2 група – 7 211 598,00 грн,
- 3 група – 10 091 049,00 грн.
Перевищення ліміту має наслідком перехід в іншу групу чи на загальну систему оподаткування. При цьому сума перевищення ліміту оподатковується за ставкою 15% (п. 293.4 ПКУ).
Увага!
Якщо ФОП у ІІІ кварталі 2026 р. допустив перевищення ліміту, то необхідно подати Декларацію в квартальні строки. При цьому для ФОП 1-2 груп це буде Декларація за період січень – останній місяць кварталу 2026 року, у якому сталося перевищення ліміту. А для ФОП 3 групи це буде Декларація за ІІІ квартал 2026 року.
В разі зміни групи Декларацію складають за звичайними правилами, вказуючи лише наслідки – застосування 15% ЄП до суми переліміту (про це див. далі). Додатки 1 і 2 до цієї проміжної звітності не складають, а подають разом із річною Декларацією. Адже ФОП залишається платником ЄП і змінює лише групу.
Особливості заповнення Декларації в разі переходу на загальну систему оподаткування:
- Якщо за наслідками ФОП прийняв рішення про відмову від сплати єдиного податку, то в полі 8 у рядку 8.2. проставляється позначка «х».
Відмітка в цьому полі означає, що це остання Декларація ФОП перед переходом на загальну систему оподаткування, - Разом з Декларацією подається Додаток 1 щодо ЄСВ, який заповнюється за період перебування на спрощеній системі оподаткування (січень – останній місяць кварталу 2026 р., за який подається Декларація).
- Додаток 2 до цієї Декларації не складається і не подається. При переході на загальну систему ФОП звітує за сільгоспземлі у складі річної Податкової декларації про майновий стан і доходи (через відповідний додаток МПЗ).
- Для ФОП 1 групи заповнюється розділ ІІ – нараховані до сплати за звітний період щомісячні авансові внески (незалежно від фактичної сплати) єдиного податку та сума доходу:
- у рядку 01: в межах ліміту,
- у рядку 02: яка перевищує ліміт (оподатковується за ставкою 15%).
- Для ФОП 2 групи заповнюється розділ ІІІ – нараховані до сплати за звітний період щомісячні авансові внески (незалежно від фактичної сплати) єдиного податку та сума доходу:
- у рядку 03: в межах ліміту,
- у рядку 04: яка перевищує ліміт (оподатковується за ставкою 15%).
- Для ФОП 3 групи заповнюється розділ ІV – інформація про суми отриманих доходів:
- у рядку 05: за ставкою 3% (ФОП-платниками ПДВ, сума заповнюється без ПДВ) в межах ліміту,
- у рядку 06: за ставкою 5% в межах ліміту,
- у рядку 07: яка перевищує ліміт (оподатковується за ставкою 15%).
- Для всіх груп ФОП заповнюється розділ V, в якому зазначається сума річного доходу і сума ЄП за ставкою 15% (з суми переліміту). ФОПи 3 групи зазначають також суму ЄП за ставками 3% або 5%.
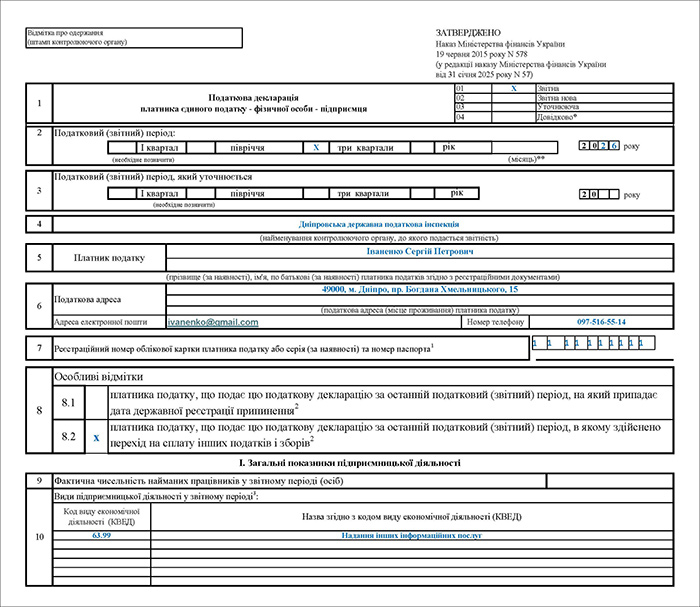
Зразок 1. Заповнення Декларації в разі перевищення ліміту ФОПа 3 групи
Як складається Декларація ФОП у випадку здійснення забороненого виду діяльності?
Згідно вимог пп. 298.2.3 ПКУ забороненими для цілей застосування спрощеної системи оподаткування визнано:
- види діяльності, які не дають права застосовувати спрощену систему оподаткування,
- види діяльності, не зазначені у Реєстрі платників єдиного податку,
- для платників 1 або 2 групи – види діяльності, які не передбачена у переліку дозволених для цих груп (за ст. 291 ПКУ).
Увага!
Здійснення заборонених видів діяльності має наслідком обов'язковий перехід на загальну систему оподаткування з кварталу, наступного за кварталом, у якому сталося порушення.
Згідно п. 293.4 ПКУ застосовується ставка єдиного податку у розмірі 15% до доходів від заборонених видів діяльності (крім доходу, отриманого від провадження діяльності, не зазначеної у реєстрі платників єдиного податку, віднесеного до 3 групи).
Якщо ФОП у ІІІ кварталі 2026 р. допустив здійснення забороненого виду діяльності, то необхідно подати Декларацію за цей період.
Особливості заповнення Декларації у разі здійснення забороненого виду діяльності:
- В полі 8 у рядку 8.2. проставляється позначка «х».
Відмітка в цьому полі означає, що це остання Декларація ФОП перед переходом на загальну систему оподаткування. - Разом з Декларацією подається Додаток 1, який заповнюється за період перебування на спрощеній системі оподаткування (січень – останній місяць кварталу 2026 р., за який подається Декларація).
- Для ФОП 1 групи заповнюється розділ ІІ – нараховані до сплати за звітний період щомісячні авансові внески (незалежно від фактичної сплати) єдиного податку та сума доходу:
- у рядку 01: в межах ліміту,
- у рядку 02: від заборонених видів діяльності (оподатковується за ставкою 15%).
- Для ФОП 2 групи заповнюється розділ ІІІ – нараховані до сплати за звітний період щомісячні авансові внески (незалежно фактичної сплати) єдиного податку та сума доходу:
- у рядку 03: в межах ліміту,
- у рядку 04: від заборонених видів діяльності (оподатковується за ставкою 15%).
- Для ФОП 3 групи заповнюється розділ ІV – інформація про суми отриманих доходів:
- у рядку 05: за ставкою 3% (ФОП-платниками ПДВ, сума заповнюється без ПДВ) в межах ліміту,
- у рядку 06: за ставкою 5% в межах ліміту,
- у рядку 07: від заборонених видів діяльності (оподатковується за ставкою 15%).
- Для всіх груп ФОП заповнюється розділ V, в якому зазначається сума річного доходу. При цьому ФОПи 1-2 зазначають також суму ЄП за ставкою 15% (з доходу від заборонених видів діяльності). ФОПи 3 групи зазначають також суму ЄП за ставками 3% або 5%.
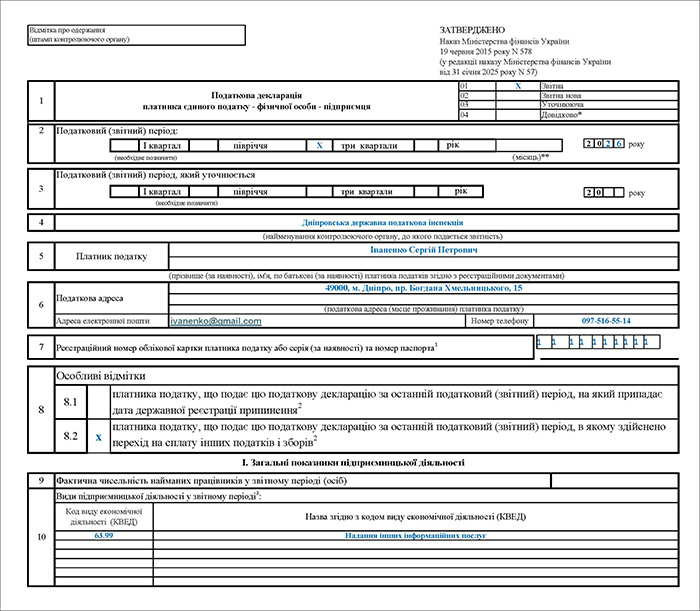
Зразок 2. Заповнення Декларації в разі здійснення заборонених видів діяльності ФОПом 2 групи
Як складається Декларація у випадку ліквідації ФОП?
Декларація подається після державної реєстрації припинення ФОП. При цьому ПКУ не встановлює спеціальних строків подання Декларації ФОПами 1-3 груп в разі ліквідації.
Тобто, якщо ліквідація ФОП 3 групи проведена у ІІІ кварталі 2026 р., то ліквідаційну Декларацію необхідно подати саме за цей квартал. А якщо ліквідується ФОП 1-2 груп, то ліквідаційна Декларація має бути подана за рік, у якому відбулася ліквідація.
Увага!
Якщо ФОП 1-2 груп ЄП припиняє діяльність до завершення звітного періоду, Декларацію можна подати до його завершення («ЗІР», категорія 107.01.07). Це все рівно буде Декларація за звітний рік, однак в ній містиметься інформація з січня по місяць ліквідації ФОПа.
Особливості заповнення ліквідаційної Декларації:
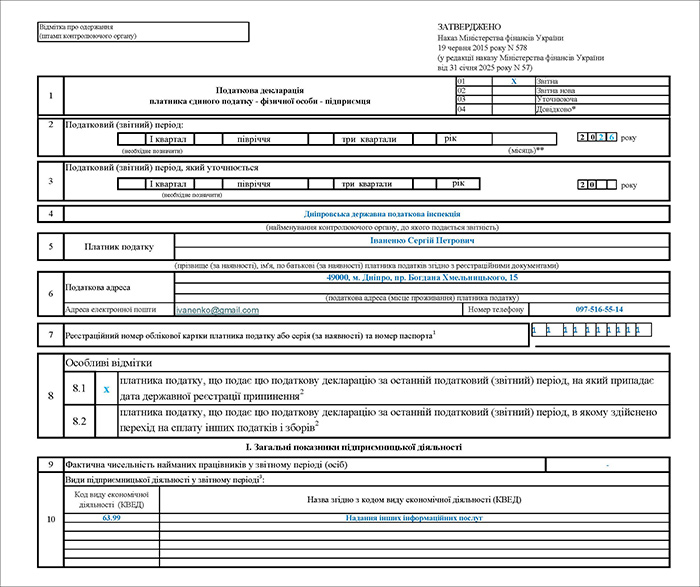
- У полі 8 у рядку 8.1. проставляється позначка «х»
- Разом з Декларацією подається Додаток 1 щодо ЄСВ, який заповнюється за період перебування на спрощеній системі оподаткування (січень – місяць ліквідації 2026 р.).
- ФОПи 2-3 груп, якщо мають земельні ділянки сільськогосподарського призначення, які використовувалися ними у підприємницькій діяльності, подають разом з Декларацією і Додаток 2 щодо мінімального податкового зобов'язання відповідно до п. 297-1.1 ПКУ.
Інші розділи декларації заповнюються за загальними правилами:
- Для ФОП 1 групи заповнюється розділ ІІ – нараховані до сплати за звітний період щомісячні авансові внески (незалежно від фактичної сплати) єдиного податку та сума доходу.
- Для ФОП 2 групи заповнюється розділ ІІІ – нараховані до сплати за звітний період щомісячні авансові внески (незалежно від фактичної сплати) єдиного податку та сума доходу.
- Для ФОП 3 групи заповнюється розділ ІV– інформація про суми отриманих доходів і розділ V, в якому показується сума ЄП за звітний період.
- Для всіх груп ФОП заповнюється розділ V, у якому визначається сума ЄП до сплати за звітний період. Щоправда, ФОП 1-2 груп зазначають в цьому розділі лише загальну суму річного доходу. Якщо він в межах ліміту, то сума ЄП в цьому розділі ними не визначається. А от ФОП 3 групи має зазначити не тільки суму річного доходу, а і суму ЄП за ставками 3% або 5%, розрахованого з нього.
- У розділі VІІ у рядку 21 зазначається загальна сума нарахованого ЄСВ, яка переноситься із рядка Усього графа 4 розділу 9 Додатку 1.
- Для всіх груп ФОП заповнюється розділ VІІІ щодо військового збору:
- для ФОП 1 або 2 групи заповнюється підрозділ 1:
- нараховані до сплати щомісячні авансові внески (незалежно від фактичної сплати) з військового збору (далі – ВЗ),
- якщо за відповідний місяць нарахована сума ВЗ, то у відповідній комірці ставиться позначка «х». Після чого в рядку 22 наводиться загальна сума ВЗ за звітний рік.
- для ФОП 3 групи заповнюється підрозділ 2, у якому зазначається загальна сума ВЗ за рік, сума ВЗ за попередні звітні періоди і різниця – сума ВЗ, яку треба сплатити за звітний квартал.
- для ФОП 1 або 2 групи заповнюється підрозділ 1:
Зразок 3. Заповнення Декларації в разі ліквідації ФОПа 1 групи
Як заповнити Додаток 1 до Декларації?
Додаток 1 обов'язково подається разом з Декларацією, яка складаєтся у випадку ліквідації ФОП або відмови від спрощеної системи оподаткування. Порядок заповнення Додатку 1 не залежить від групи ФОП.
Заповнення Додатку 1 до ліквідаційної Декларації має наступні особливості:
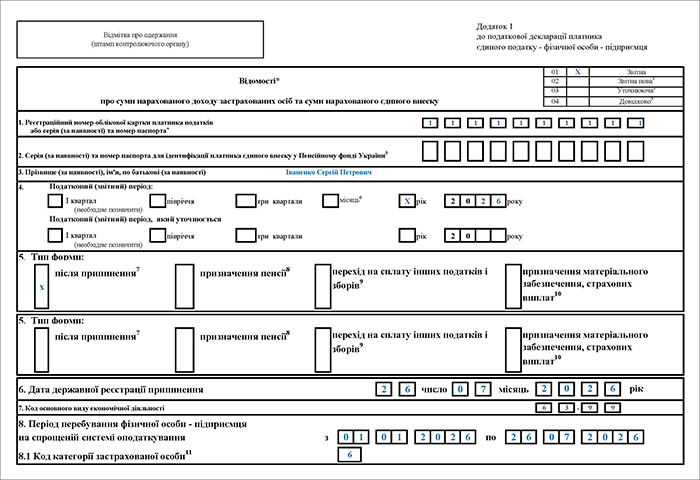
- у полі 5 ставиться позначка «х» в графі «після припинення»;
- у полі 6 зазначається дата державної реєстрації припинення підприємницької діяльності;
- у полі 8 зазначається період перебування ФОП на спрощеній системі оподаткування.
Заповнення Додатку 1 до Декларації, яка подається у випадку відмови від спрощеної системи оподаткування, має наступні особливості:
- у полі 5 ставиться позначка «х» в графі «перехід на сплату інших податків і зборів»;
- у полі 8 зазначається період перебування ФОП на спрощеній системі оподаткування.
Рядки та графи розділу 9 заповнюють у розрізі місяців за період, визначений у полі 8.
Загальну суму обчисленого ЄСВ за звітний період (рядок «Усього» графи 4 розд. 9) переносять до рядку 21 розділу VІІ Декларації.
Зразок 4. Заповнення Додатку 1 до ліквідаційної Декларації ФОПа на ЄП
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз