- В яких випадках надаються сновна та додаткова щорічні відпустки?
- Чи можна скласти єдиний наказ про основну і додаткову відпустки?
- Які строки зберігання наказів про відпустки?
- Що робити, якщо строки зберігання наказів про відпустки різні?
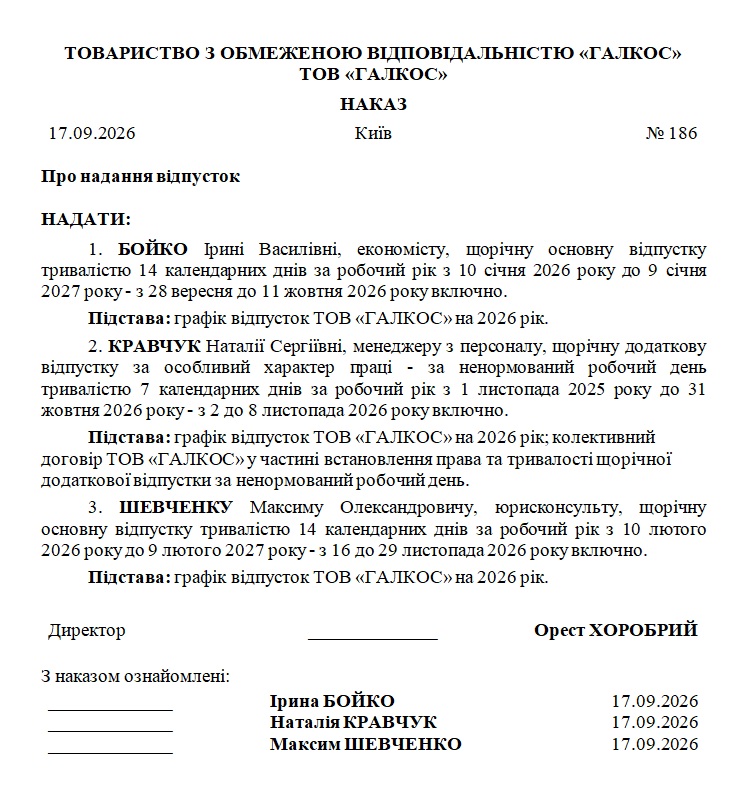
- Як оформити наказ про дві відпустки?
- Як порахувати відпусткові, якщо дві оплачувані відпустки йдуть одна за одною?
- Чи потраплять відпусткові за першу відпустку до розрахунку наступної?
- Як визначити суму відпусткових?
- Як врахувати особливість воєнного стану: відсутність святкових та неробочих днів
- Висновки
В яких випадках надаються сновна та додаткова щорічні відпустки?
Види щорічних відпусток визначає ст. 4 Закону України «Про відпустки» від 15.11.1996 №504/96-ВР (далі — Закон про відпустки).
До щорічних відпусток належать:
- основна відпустка,
- додаткова відпустка за роботу зі шкідливими та важкими умовами праці,
- додаткова відпустка за особливий характер праці
- та інші щорічні додаткові відпустки, передбачені законодавством.
Щорічна основна відпустка за загальним правилом становить не менш як 24 календарні дні за відпрацьований робочий рік. (ч. 1 ст. 6 Закону про відпустки та ч. 1 ст. 75 КЗпП).
Щорічну додаткову відпустку за роботу зі шкідливими і важкими умовами праці надають працівникам, зайнятим на роботах, пов’язаних із негативним впливом на здоров’я шкідливих виробничих факторів. Її тривалість може становити до 35 календарних днів (ч. 1 ст. 7 Закону про відпустки).
Конкретну тривалість визначають колективним або трудовим договором залежно від результатів атестації робочих місць та часу зайнятості працівника у відповідних умовах (ч. 2 ст. 7 Закону про відпустки).
Список виробництв, робіт, цехів, професій і посад, що дають право на таку відпустку, затверджений постановою КМУ від 17.11.1997 №1290.
Працівникам із ненормованим робочим днем щорічну додаткову відпустку за особливий характер праці надають тривалістю до семи календарних днів (п. 2 ч. 1 ст. 8 Закону про відпустки).
Конкретну тривалість установлюють колективним або трудовим договором залежно від часу зайнятості працівника в таких умовах (ч. 2 ст. 8 Закону про відпустки).
Увага!
Згідно ч. 2 ст. 10 Закону про відпустки, щорічні додаткові відпустки за бажанням працівника можуть надаватися одночасно зі щорічною основною відпусткою або окремо від неї.
Отже, Закон про відпустки дає працівнику право вибору – взяти обидві відпустки разом (вони надаються одна за одною без перерви) або окремо.
Чи можна скласти єдиний наказ про основну і додаткову відпустки?
Порядок оформлення кадрових наказів визначають Правила організації діловодства та архівного зберігання документів, затверджені наказом Мін’юсту від 18.06.2015 №1000/5 (далі — Правила №1000/5).
За п. 7 гл. 10 розд. II Правил №1000/5 розпорядчі документи з кадрових питань оформлюють індивидуальним або зведеним наказом. При цьому індивідуальний наказ стосується лише одного працівника, а у зведеному наказі зазначаються розпорядження щодо кількох працівників.
Тому наказ, яким одному працівникові надають і щорічну основну, і щорічну додаткову відпустку, залишається індивідуальним кадровим наказом.
Якщо одним наказом оформлюють відпустки кільком працівникам — це зведений кадровий наказ.
Важливо!
У зведених наказах до розпорядчої частини включаються пункти, що містять інформацію, у такій послідовності:
- прийняття на роботу (службу),
- переведення,
- звільнення.
У межах цих пунктів підпунктами зазначають прізвища працівників за алфавітом.
При цьому до одного зведеного наказу не можуть включатися пункти з інформацією, яка згідно із законодавством має різні строки зберігання.
Які строки зберігання наказів про відпустки?
Строки зберігання кадрових наказів визначає пп. «б» ст. 16 Переліку типових документів, затвердженого наказом Мін’юсту від 12.04.2012 №578/5 (далі — Перелік №578/5).
Таблиця 1. Строки зберігання наказів про відпустки
|
Вид інформації в наказі |
Строк зберігання |
Норма |
|
Щорічна оплачувана відпустка працівника зі звичайними умовами праці |
5 років |
пп. «б» ст. 16 Переліку №578/5, примітка 2 |
|
Щорічна додаткова оплачувана відпустка за особливий характер праці, у т. ч. за ненормований робочий день |
5 років |
пп. «б» ст. 16 Переліку №578/5, примітка 2 |
|
Відпустка без збереження заробітної плати |
75 років |
пп. «б» ст. 16 Переліку №578/5 |
|
Відпустка для догляду за дитиною |
75 років |
пп. «б» ст. 16 Переліку №578/5 |
|
Усі види відпусток працівників із важкими, шкідливими та небезпечними умовами праці |
75 років |
пп. «б» ст. 16 Переліку №578/5 |
Перелік №578/5 відносить до кадрових документів 75-річного строку зберігання інформацію про всі види відпусток працівників із важкими, шкідливими та небезпечними умовами праці, а також про відпустки для догляду за дитиною і відпустки за власний рахунок.
Для щорічних оплачуваних відпусток загальне правило — п’ять років.
Тому строк зберігання залежить не лише від назви відпустки, а й у визначених Переліком №578/5 випадках — від категорії працівника.
Наведемо далі два випадки, коли строки зберігання інформації, зазначеної в наказі про відпустку, однакові.
Випадок 1. Якщо надаються щорічна основна відпустка і додаткова відпустка за ненормований робочий день
Припустимо, працівникові надають 24 календарні дні щорічної основної відпустки, а відразу після неї — 7 календарних днів щорічної додаткової відпустки за ненормований робочий день. Їх можна оформити одним індивідуальним наказом.
А якщо такі відпустки надаються кільком працівникам? Тут вже доводиться дивитися на строки зберігання таких наказів.
Для наказів про надання обох таких відпусток застосовується п’ятирічний строк зберігання за пп. «б» ст. 16 Переліку №578/5.
Тому їх можна оформити одним зведеним наказом тимчасового строку зберігання — 5 років.
При цьому кожному виду працівнику і виду відпустки потрібно оформити окремий пункт такого наказу.
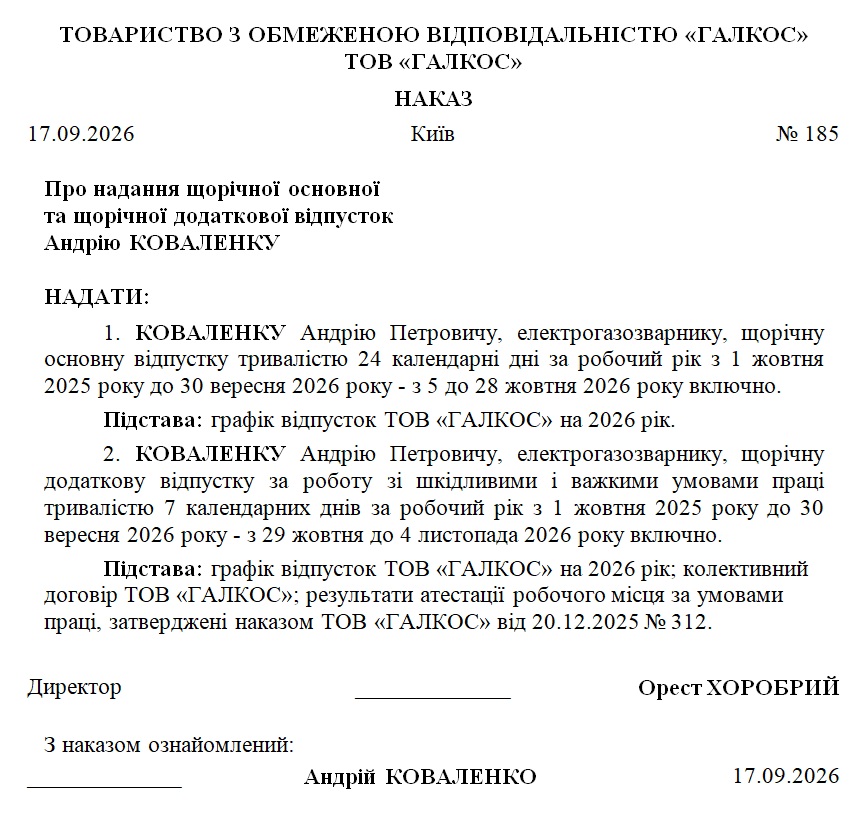
Випадок 2. Якщо надаються щорічна основна відпустка і додаткова відпустка за шкідливі та важкі умови праці
Тут потрібно враховувати спеціальне формулювання пп. «б» ст. 16 Переліку №578/5.
Для працівників із важкими, шкідливими та небезпечними умовами праці 75 років зберігають кадрові накази щодо всіх видів відпусток.
У такій ситуації основну та додаткову відпустки можна оформити:
щодо одного працівника - одним індивідуальним кадровим наказом
щодо кількох працівників – одним зведеним кадровим наказом тривалого строку зберігання— 75 років.
Що робити, якщо строки зберігання наказів про відпустки різні?
Для індивідуального наказу про відпустки це не має значення.
А ось до зведеного наказу за п. 7 гл. 10 розд. II Правил №1000/5 не можна включати пункти з інформацією, для якої законодавством установлені різні строки зберігання. Тому скласти один зведений наказ про відпустки можна тільки у випадку, якщо строки зберігання документів про такі відпустки однакові. Щодо решта або доведеться складати індивідуальний наказ про кожну таку відпустку, або можна згрупувати їх за кількома зведеними наказами за строками зберігання.
Таблиця 2. Коли відпустки можна включити до одного зведеного наказу
|
Ситуація |
Один зведений наказ |
|
Щорічні основні оплачувані відпустки кільком працівникам (строк зберігання 5 років) |
Так |
|
Щорічні основні відпустки + додаткові відпустки за ненормований робочий день кільком працівникам (строк зберігання 5 років) |
Так |
|
Відпустки без збереження зарплати кільком працівникам (строк зберігання 75 років) |
Так |
|
Відпустки працівників із важкими, шкідливими та небезпечними умовами праці (строк зберігання 75 років) |
Так |
|
Щорічна оплачувана відпустка (строк зберігання 5 років) + відпустка без збереження зарплати (строк зберігання 75 років) кільком працівникам |
Ні |
|
Будь-яке інше поєднання відпусток з різними строками зберігання наказів |
Ні |
Як оформити наказ про дві відпустки?
Якщо одним наказом надають кілька видів відпусток, кожне розпорядження в такому наказі потрібно сформулювати окремо.
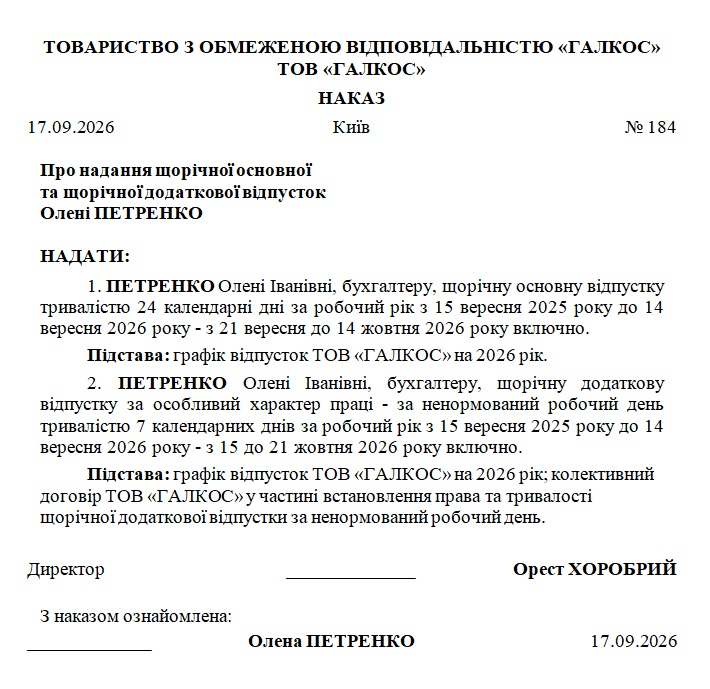
За п. 7 гл. 10 розд. II Правил №1000/5 розпорядча частина кадрового наказу, як правило, починається з дієслова у формі інфінітива — зокрема «НАДАТИ». Формулювання мають бути чіткими і конкретними.
Цей самий пункт установлює ще одну принципову вимогу: у кожному пункті кадрового розпорядчого документа зазначається підстава щодо його видання.
Увага!
У кожному пункті розпорядчого документа з кадрових питань (особового складу) зазначається підстава щодо його видання (заява працівника, контракт, доповідна записка, рішення атестаційної комісії тощо).
Тому не варто після кількох різних кадрових рішень робити одну загальну «Підставу», якщо документи-підстави для цих рішень відрізняються.
Заголовок наказу
За п. 3 гл. 10 розд. II Правил №1000/5 зміст розпорядчого документа коротко викладають у заголовку, що починається з прийменника «Про».
Якщо наказ стосується двох щорічних відпусток одного працівника, можна використати заголовок: «Про надання щорічної основної та щорічної додаткової відпусток».
Для зведеного наказу, який охоплює різні види відпусток, прийнятним є узагальнений заголовок: «Про надання відпусток».
Ознайомлення працівників
За п. 11 гл. 10 розд. II Правил №1000/5 з кадровим розпорядчим документом обов’язково ознайомлюють осіб, яких у ньому згадано. Вони проставляють підпис із зазначенням дати ознайомлення на першому примірнику документа або на спеціальному бланку.
Отже, якщо наказ зведений і ним відпустки надано п’ятьом працівникам, ознайомити потрібно всіх п’ятьох.
Реєстраційний індекс наказу
Правила №1000/5 не встановлюють обов’язкових для всіх роботодавців позначень «к/тр» або «к/тм».
За п. 5 гл. 3 розд. III Правил №1000/5 реєстраційний індекс розпорядчого документа складається з порядкового номера в межах року. Для розрізнення груп кадрових наказів до номера може додаватися літерний індекс. Систему таких індексів розробляє сама юридична особа.
Тому індекси на кшталт «к/тр» для тривалого та «к/тм» для тимчасового строку зберігання можна застосовувати, якщо таку систему використовує роботодавець.
Зразок 1. Наказ про надання основної та додаткової відпустки за ненормований робочий день
(завантажити)
Зразок 2. Наказ про надання основної та додаткової відпусток за важкі умови праці(завантажити)
Зразок 3. Наказ про надання відпусток кільком працівникам(завантажити)
Як порахувати відпусткові, якщо дві оплачувані відпустки йдуть одна за одною?
Щорічну основну та щорічну додаткову відпустки можна оформити одним наказом, але для розрахунку відпускних цього недостатньо. Бухгалтеру потрібно окремо визначити, у якому місяці починається кожна відпустка.
Порядок розрахунку встановлює Порядок обчислення середньої заробітної плати, затверджений постановою КМУ від 08.02.1995 №100.
Відповідно до п. 2 р. II Порядку №100 середню заробітну плату для оплати часу відпустки обчислюють виходячи з виплат за останні 12 календарних місяців роботи, що передують місяцю надання відпустки. Саме тому для розрахунку має значення місяць початку конкретної відпустки.
Приклад 1. Якщо обидві відпустки починаються в одному місяці
Припустимо, працівникові надано:
|
Вид відпустки |
Період |
|
щорічна основна |
з 1 по 14 вересня 2026 року |
|
щорічна додаткова за ненормований робочий день |
з 15 по 21 вересня 2026 року |
Початок обох відпусток припадає на вересень 2026 року. Тому і для основної, і для додаткової відпустки розрахунковим буде один і той самий період:
вересень 2025 року — серпень 2026 року.
Оскільки збігаються і розрахунковий період, і виплати, що беруть участь у розрахунку, середньоденна заробітна плата для оплати обох відпусток фактично буде однаковою.
Приклад 2. Якщо друга відпустка починається вже в наступному місяці
Ситуація змінюється, якщо відпустки йдуть безперервно, але їх початок припадає на різні календарні місяці.
Наприклад:
|
Вид відпустки |
Період |
Розрахунковий період |
|
щорічна основна |
21.09.2026–14.10.2026 |
вересень 2025 — серпень 2026 |
|
щорічна додаткова |
15.10.2026–21.10.2026 |
жовтень 2025 — вересень 2026 |
Для основної відпустки беремо 12 місяців, що передують вересню 2026 року.
Для додаткової — 12 місяців, що передують жовтню 2026 року.
Отже, у цій ситуації потрібно визначити два розрахункові періоди та дві середньоденні зарплати.
Аналогічну позицію Мінсоцполітики викладало у листі від 26.10.2016 №1475/13/84-16: для розрахунку середньої зарплати важливо, в якому саме календарному місяці працівникові надається відповідна відпустка, а дата видання наказу значення не має.
Увага!
Один наказ чи два окремі накази не змінюють правила розрахунку. Якщо відпустки починаються в різних місяцях, розрахунковий період для кожної визначають окремо.
Чи потраплять відпусткові за першу відпустку до розрахунку наступної?
Можуть потрапити — якщо відповідні суми належать до місяця, який входить до розрахункового періоду другої відпустки.
За абз. 4 п. 3 р. III Порядку №100 до фактичного заробітку для обчислення відпускних включають, зокрема, виплати за час, протягом якого за працівником зберігався середній заробіток. До таких виплат належать і суми за попередню щорічну відпустку.
У нашому прикладі 2 основна відпустка триває з 21 вересня по 14 жовтня 2026 року, а додаткова починається 15 жовтня 2026 року.
Для додаткової відпустки розрахунковий період — жовтень 2025 року — вересень 2026 року.
Отже, при обчисленні середньої зарплати для додаткової відпустки потрібно врахувати відпускні, що припадають на 21–30 вересня 2026 року. Суми відпусткових за дні жовтня до цього розрахункового періоду не входять.
Це узгоджується і з п. 3 р. ІІІ Порядку №100: суми нарахованої заробітної плати, крім окремих премій та інших заохочувальних виплат, враховують у тому місяці, за який вони нараховані.
Як визначити суму відпусткових?
Середньоденну заробітну плату визначають на підставі сумарного заробітку та кількості календарних днів відповідного розрахункового періоду.
Розрахунок можна подати так:
Середньоденна зарплата = виплати, що враховуються за розрахунковий період ÷ кількість календарних днів розрахункового періоду, що беруть участь у розрахунку.
Після цього:
Відпускні = середньоденна зарплата × кількість календарних днів відповідної відпустки.
Такий механізм установлено п. 7 р. IV Порядку №100.
Як врахувати особливість воєнного стану: відсутність святкових та неробочих днів
Під час дії воєнного стану при розрахунках потрібно враховувати спеціальне правило ч. 6 ст. 6 Закону №2136-IX.
У цей період не застосовуються, зокрема, норми ст. 73 КЗпП щодо святкових і неробочих днів. Тому такі дні враховуються як звичайні календарні: вони не подовжують щорічну відпустку і беруть участь у визначенні кількості календарних днів розрахункового періоду.
Таблиця 4. Дві відпустки підряд: як визначити розрахунковий період
|
Ситуація |
Як розраховуємо |
|
Основна і додаткова відпустки починаються в одному місяці |
Розрахункові періоди збігаються: 12 місяців до місяця початку відпусток |
|
Основна відпустка починається в одному місяці, додаткова — у наступному |
Для кожної відпустки визначаємо окремий 12-місячний розрахунковий період |
|
Обидві відпустки оформлено одним наказом, але починаються вони в різних місяцях |
Розрахункові періоди визначаємо окремо; один наказ цього правила не змінює |
|
Відпускні за першу відпустку припадають на місяць, який входить до розрахункового періоду другої |
Такі суми враховуємо при визначенні середньої зарплати для другої відпустки відповідно до п. 3 р. ІІІ Порядку №100 |
|
Відпустки починаються в різних місяцях |
Середньоденні зарплати та сума відпускних за один календарний день можуть відрізнятися |
Отже, кадровику потрібно правильно визначити вид і дати кожної відпустки, а бухгалтеру — окремо перевірити місяць початку кожної з них. Якщо основна та додаткова відпустки починаються в різних календарних місяцях, для кожної визначають свій розрахунковий період відповідно до абз. 1 п. 2 р. ІІ Порядку №100, навіть коли обидві відпустки оформлено одним наказом.
Висновки
- Щорічну основну та щорічну додаткову відпустки одному працівнику можна оформити одним індивідуальним наказом. Окремий наказ на кожний вид відпустки законодавство не вимагає;
- У зведеному наказі (на кількох працівників) можна поєднувати лише інформацію з однаковим строком зберігання. Тому, якщо у наказів про різні види відпусток різні строки зберігання, їх доведеться оформлювати окремо;
- Кожний вид відпустки в наказі потрібно зазначати окремим пунктом із назвою відпустки, тривалістю, датами, робочим періодом та відповідною підставою;
- Якщо основна і додаткова відпустки починаються в одному місяці, розрахунковий період для відпусткових збігається;
- Якщо відпустки починаються в різних місяцях, для кожної визначають окремий розрахунковий період за правилами Порядку №100, навіть якщо обидві оформлено одним наказом;
- Одним наказом оформлені дві відпустки чи двома наказами, це не впливає на розрахунок відпусткових. Для цього розрахунку визначальним є місяць початку кожної відпустки.
Де почитати про відпустки у 2026 році?
Велика добірка актуальних статей від редакції – ось тут. Розповідаємо про те, як оформити щорічну відпустку у 2026 році, нарахувати відпусткові, провести розрахунок компенсації за невикористані відпустки, надати відпустку без збереження зарплати, а також розглядаємо з десяток практичних ситуацій.
Усе необхідне для розрахунку відпускних (правила, методика розрахунків, кількість днів відпустки, що належить працівникам підприємства, приклади нарахування відпускних) – читайте у актуальному довіднику від редакції «Дебет-Кредит».
Зручний Калькулятор терміну відпусток – за цим посиланням.
А усе про тривалість основних та додаткових щорічних відпусток в Україні – у календарних днях та зручних таблицях – ви знайдете у ще одному довіднику від редакції.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз