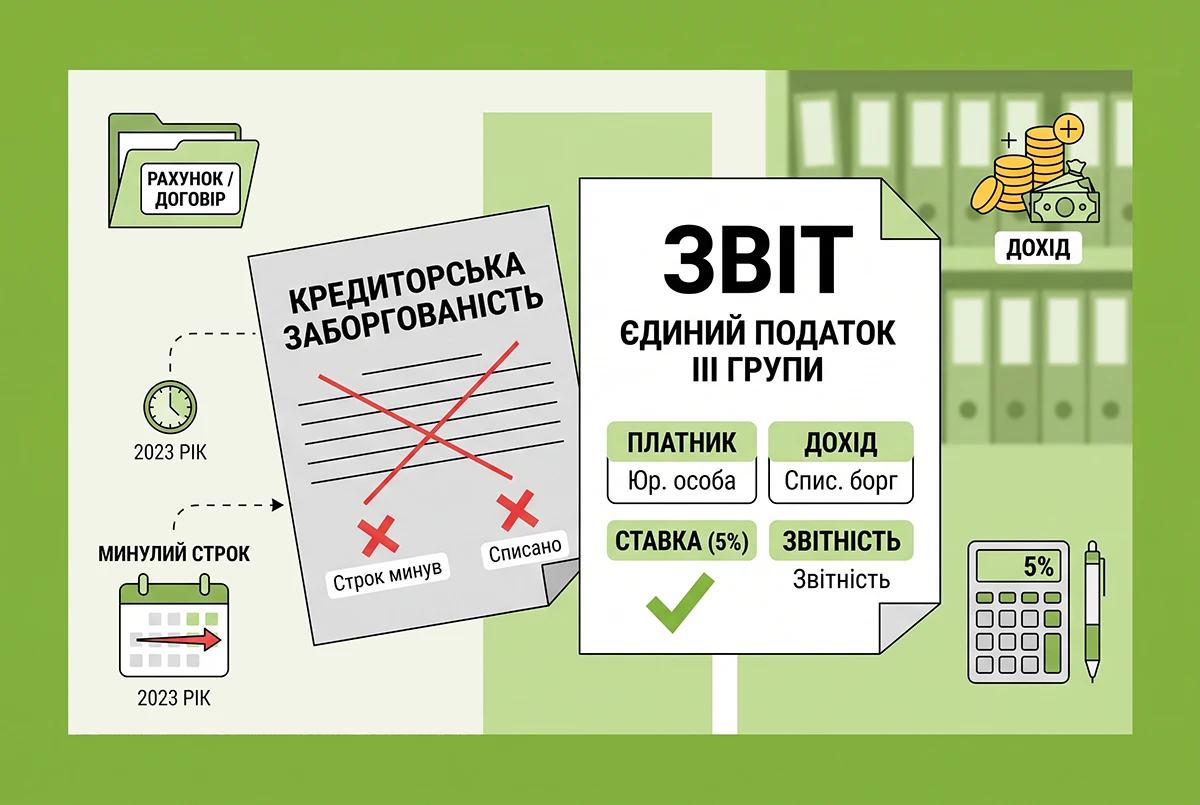
ДПС у Запорізькій області розповіла, що сума списаної кредиторської заборгованості, за якою минув строк позовної давності, включається до складу доходу юридичної особи – платника єдиного податку третьої групи за ставкою 5 відсотків.
У разі якщо заборгованість перед постачальником виникла за отриманими, але не оплаченими товарами, то дані товари (роботи, послуги) є безоплатно отриманими, оскільки особа, яка передала їх не вимагає компенсації їх вартості, які включаються до суми доходу платника єдиного податку, то сума списаної кредиторської заборгованості, за якою минув строк позовної давності, включається до бази оподаткування платника єдиного податку третьої групи за ставкою 5 відсотків.
У разі якщо заборгованість перед покупцем виникла за сумами отриманого авансу, які відповідно до норм ПКУ раніше були включені до складу доходу такого платника єдиного податку по даті надходження коштів, то сума списаної кредиторської заборгованості, за якою минув строк позовної давності, не підлягає включенню до бази оподаткування єдиним податком.
Датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі, дата підписання платником єдиного податку акта приймання-передачі безоплатно отриманих товарів (робіт, послуг). Для платника єдиного податку третьої групи, який є платником податку на додану вартість, датою отримання доходу є дата списання кредиторської заборгованості, за якою минув строк позовної давності.
Для платника єдиного податку третьої групи (юридичні особи) датою отримання доходу також є дата відвантаження товарів (виконання робіт, надання послуг), за які отримана попередня оплата (аванс) у період сплати інших податків і зборів, визначених ПКУ.
Юридичні особи – платники єдиного податку третьої групи використовують дані спрощеного бухгалтерського обліку щодо доходів та витрат.
Пунктами 5 та 15 Національного положення (стандарту) бухгалтерського обліку 15 «Дохід», затвердженого наказом Мінфіну від 29.11.1999 №290, визначено, що дохід визнається під час збільшення активу або зменшення зобов’язання, що зумовлює зростання власного капіталу (за винятком зростання капіталу за рахунок внесків учасників підприємства), за умови, що оцінка доходу може бути достовірно визначена. Доходом визнається сума зобов’язання, яке не підлягає погашенню.
Читайте більше новин на тему кредиторської заборгованості:
- Кредиторська заборгованість у 2026 р.: визначення вартості, правила списання та оподаткування за П(С)БО і ПКУ
- Інвентаризація дебіторської і кредиторської заборгованості – 2025: види, звіряння і списання, облік і податки
- Списання заборгованості нерезидента: наслідки для юрособи-«єдинника»
- Списуємо стару «кредиторку»: як відобразити в обліку та чи треба платити податки?
- Прострочена кредиторка: що з доходом у «єдиноподатника» 3 групи?
- Дисконтування дебіторської і кредиторської заборгованості в бухгалтерському обліку. Частина 1