Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
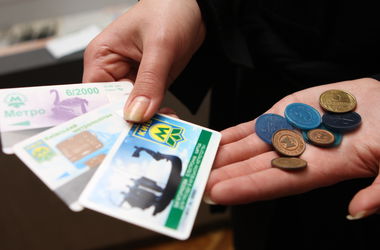
Якщо специфіка роботи підприємства вимагає для виконання службових обов’язків переміщення працівників від одного об’єкта до іншого й умовами трудового або колективного договору передбачено, що юридична особа за власний рахунок купує проїзні квитки на проїзд у міському пасажирському транспортні, які персонально не розподіляються між працівниками, а видаються їм за необхідності для виконання виробничих завдань (у зв’язку зі специфікою роботи), то за дотримання вищезазначених умов вартість таких проїзних квитків не буде оподатковуватися ПДФО.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Платники ПДФО можуть повернути частину сплаченого податку за навчання у вітчизняних закладах освіти. ДПС роз’яснила, чиї витрати враховуються та які вимоги висуваються до закладу освіти
З 23 жовтня 2026 року ставка ПДФО з доходів фізосіб від оренди нерухомості знизилася до 5%. Але як оподатковувати орендну плату за весь жовтень, якщо її нараховано наприкінці місяця? ДПС роз'яснила, чи потрібно розподіляти дохід між ставками 18% і 5%
ФОП 3-ї групи отримує допомогу по вагітності та пологах від ПФУ та продовжує вести підприємницьку діяльність. Як до цього ставляться податківці? Аналізуємо дві свіжі ІПК ДПС
Об’єктом оподаткування військовим збором є, зокрема, надміру витрачені кошти на відрядження або під звіт, не повернуті у визначений строк. Розмір такого доходу обчислюють за правилами п. 170.9 ПКУ
Із 23 жовтня 2026 року доходи фізичних осіб від здавання житлової та нежитлової нерухомості в оренду іншим фізособам, які не є самозайнятими, оподатковуються за ставкою 5%. Військовий збір залишається на рівні 5%
Витрати за митною декларацією та на послуги митного брокера виникли у вересні, а імпортований товар фактично надійшов у жовтні. У якому періоді та на яких рахунках відобразити ці витрати? Якими бухгалтерськими проведеннями оформити їх облік і формування первісної вартості товару?
Комунальне підприємство безоплатно передало основні засоби іншому комунальному підприємству та віднесло їхню залишкову вартість до бухгалтерських витрат. Чи потрібно за цією операцією коригувати фінансовий результат до оподаткування на податкові різниці відповідно до ПКУ у 2026 році?
Штрафи за порушення строків реєстрації податкових накладних і розрахунків коригування не застосовують, якщо технічний збій у роботі Електронного кабінету офіційно визнано або підтверджено рішенням суду
За деривативним контрактом (форвардом) вартість 5 000 грн сплачується окремо від вартості базового активу. Згідно з п. 5.7 договору контракт вважається виконаним на дату укладення договору купівлі-продажу майбутнього об’єкта нерухомості. Яка подія та який первинний документ є підставою для закриття рахунку 6811? Чим обґрунтовано облік вартості форварду як авансу? Чи передбачено окремий акт приймання-передачі деривативу та чи є він підставою для закриття заборгованості?
Які організаційні заходи та документи має підготувати роботодавець до 4 грудня 2026 року для роботи під час повітряної тривоги відповідно до постанови КМУ №1092? Які вимоги до укриття або безпечного простору та дій працівників за жовтого й червоного рівнів загрози слід врахувати?