Які наземні роботизовані комплекси звільняються від ПДВ: роз'яснення ДПС
Податкова пільга поширюється на наземні безпілотні системи з товарних груп 84, 85, 87, 90 та 93 за УКТ ЗЕД, якщо виконуються встановлені вимоги щодо оборонних закупівель або кінцевих отримувачів
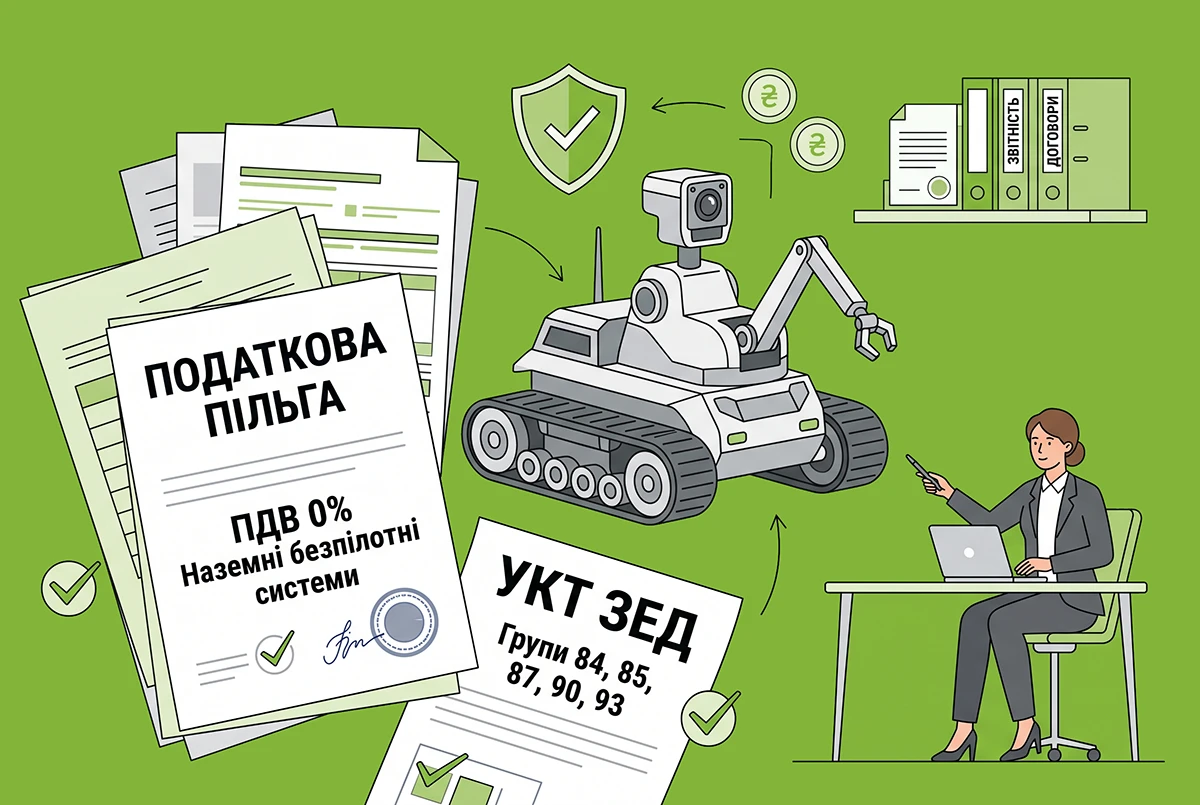
ДПС в Одеські області розповіла, що в Україні запроваджено режим звільнення від оподаткування податком на додану вартість для операцій з постачання на митній території України наземних роботизованих комплексів, які використовуються для потреб оборони та безпеки держави.
Так, тимчасово, до припинення (скасування) воєнного стану в Україні, операції з постачання наземних безпілотних систем звільняються від оподаткування податком на додану вартість у разі дотримання відповідних умов, а саме:
- класифікуються у товарних групах 84, 85, 87, 90 та 93 згідно з УКТ ЗЕД;
- постачання здійснюється в межах державних контрактів або договорів з оборонних закупівель, або
- кінцевими отримувачами є Міноборони України, ЗСУ, правоохоронні органи, інші військові формування, добровольчі формування територіальних громад, суб’єкти, які забезпечують національну безпеку і оборону держави, а також підприємства-виконавці чи співвиконавці державних оборонних контрактів.
Відповідні зміни передбачені Законом України від 28.05.2026 №4894-IX «Про внесення зміни до Податкового кодексу України щодо звільнення від оподаткування податком на додану вартість операцій з постачання наземних роботизованих комплексів», набрав чинності 31 травня 2026 року.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Редактор
Нагайчук Миколаредактор інтернет-проєкту «Дебет-Кредит»
Закінчив Львівський Національний Університет ім. І.Франка. Має понад 18 років досвіду в журналістиці та медіа, спеціалізується на створенні цифрового контенту.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.

