ВРУ підтримала в цілому нові правила сплати податку на прибуток для обмінників
Вилучено з «Моїх новин»
За прийнятим у ІІ читанні законопроєктом №7655 небанківські фінансові установи отримають новий обов’язок зі сплати фіксованої суми авансового внеску з податку на прибуток за кожний обмінник
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
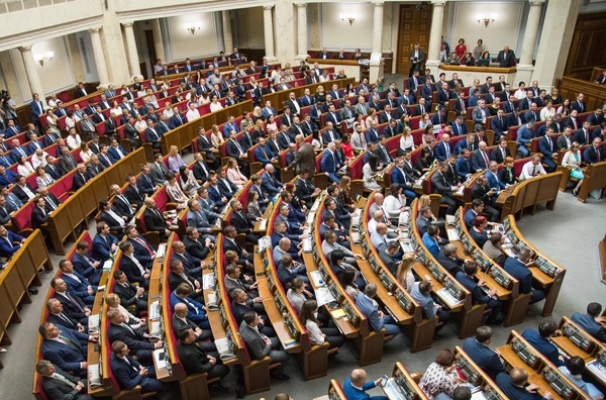
3 листопада ВРУ підтримала у ІІ читанні та в цілому законопроєкт №7655 щодо нових правил сплати податку на прибуток для обмінників. Про це повідомив Железняк к своєму Телеграм-каналі.
За ним небанківські фінансові установи отримають новий обов’язок зі сплати фіксованої суми авансового внеску з податку на прибуток за кожний обмінник.
Зокрема, небанківські фінансові установи отримають новий обов’язок зі сплати фіксованої суми авансового внеску з податку на прибуток за кожний структурний підрозділ, який здійснює торгівлю валютними цінностями у готівковій формі. Його потрібно буде сплатити щомісяця у трикратному розмірі мінімальної заробітної плати, встановленої законом на 1 січня календарного року.
При цьому сплачена протягом звітного (податкового) року сума авансових внесків з податку на прибуток підприємств зменшуватиме податок на прибуток підприємств, розрахований за результатами такого звітного (податкового) року за ставкою, визначеною пп. 136.1 ПКУ, в сумі, яка не перевищує суму нарахованого податкового зобов’язання за такий податковий (звітний) рік. Про це ми писали тут, а розвінчання міфів від Гетманцева наводили ось тут.
Зміни наберуть чинності з 1 січня 2023 року.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Для резидентів Дефенс Сіті встановлено квартальні звітні періоди – квартал, півріччя, три квартали та рік. Декларацію розраховують наростаючим підсумком, а звільнений прибуток відображають у додатку ПЗ; інформацію про суму пільги зазначають у додатку ПП
Довідка про податкове резидентство має бути видана компетентним органом іноземної держави, належним чином засвідчена та перекладена. ДПС нагадала про вимоги до паперових та електронних документів, виданих у Молдові й Грузії
Отримання статусу резидента Дефенс Сіті є добровільним. Для цього юридична особа має звернутися до Міноборони, а спеціальні умови оподаткування застосовуються відповідно до норм Податкового кодексу
Законопроєкт №16036, який прийнято у І читанні, стосується запровадження класичного правила обмеження витрат платників податку на прибуток на запозичення в межах 30% EBITDA та поширення його на борги перед резидентами й нерезидентами
Для трансфертного ціноутворення умови контрольованої операції визначають з урахуванням її фактичних обставин і принципу «витягнутої руки». ДПС наголосила: для застосування пп. 140.5.2 ПКУ ціну придбаних товарів потрібно визначати з урахуванням кредит-ноти
Якщо на дату продажу медичного обладнання не виконуються умови для застосування пільгової ставки ПДВ 7%, зокрема немає належного документа про відповідність технічному регламенту, операцію оподатковують за основною ставкою 20%
Як законно та за якою статтею звільнити директора ТОВ, який відсторонений від роботи у зв'язку з лікуванням за кордоном і понад 2 роки не виходить на зв'язок?
Чи має право ТОВ видати довіреність фізичній особі, яка не перебуває з ним у трудових відносинах, на отримання від імені товариства внутрішніх і міжнародних рекомендованих листів, бандеролей, повідомлень про вручення та відправлень «Укрпошта Стандарт»? Які реквізити повинна містити така довіреність і які ризики слід врахувати?
Підприємство отримує банківський кредит на поповнення обігових коштів строком на 3 роки. Який порядок бухгалтерського обліку отримання кредиту, поточної частини довгострокового зобов’язання, нарахування та сплати відсотків, а також погашення основної суми боргу?