- У яких випадках складається додаток Д5?
- Які правила складання додатку Д5?
- Таблиця. Зміст граф табличної частини додатка Д5
- Приклад 1. Працівника прийняли на роботу за трудовим договором
- Приклад 2. Працівника звільнили з роботи
- Приклад 3. Працівник перебував на лікарняному або оплачуваній відпустці (але не в декретній)
- Приклад 4. Працівниця пішла у відпустку у зв’язку з вагітністю та пологами
- Приклад 5. Працівниця пішла у відпустку по догляду за дитиною
- Приклад 6. Працівник пішов у відпустку без збереження зарплати
- Приклад 7. З працівником призупинили трудовий договір
- Приклад 8. Працівника перевели на іншу посаду
- Приклад 9. Працівник змінив основне місце роботи на сумісництво (або навпаки)
- Приклад 10. З працівником уклали цивільно-правовий договір
- Де почитати більше про Єдину звітність з ЄСВ, ПДФО та ВЗ для юросіб і ФОП у 2026 році?
Про те, як складати нові форми Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб та ФОП, а також додатки до цих форм, ми вже розповідали в наших матеріалах (їх перелік ми можете знайти наприкінці цієї статті).
Про Додаток 1 ми також розаовідали окремо, у цій статті.
А зараз поговоримо про додаток Д5 до цієї звітності. Він є важливим, адже виконує дві функції:
- Підтвердження даних, наведених у додатках Д1 та 4ДФ. Наприклад, дата прийняття на роботу та дата звільнення працівника зазначається у додатку 4ДФ. В додатку Д1 будуть показані персональні дані цього працівника і здійснені йому нарахування – вперше в місяці прийняття на роботу і востаннє в місяці його звільнення. А в додатку Д5 в цих випадках буде зазначено не тільки ці дати, а і посаду працівника, відомості про наказ, за яким працівника було прийнято на роботу або звільнено тощо.
- Також додаток Д5 є джерелом даних для Реєстру застрахованих осіб (тих самих працівників), який веде ПФУ. І, таким чином, разом з додатком Д1 (який ми розглянули в окремій статті), виконує функцію передачі даних до так званої «електронної трудової книжки» кожного працівника (роль якого зараз виконують відомості із згаданого Реєстру).
У яких випадках складається додаток Д5?
Додаток Д5 складається роботодавцем, якщо протягом звітного періоду:
- із застрахованою особою укладено або розірвано трудовий договір (цивільно-правовий договір, крім цивільно-правового договору, укладеного з фізичною особою – підприємцем, якщо виконувані роботи (надавані послуги) відповідають видам діяльності, зазначеним у витягу з Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань);
- укладено або розірвано трудовий договір із застрахованою особою, яка працевлаштована на нове робоче місце;
- особу переміщено з одного структурного підрозділу до іншого, переведено на іншу постійну посаду або роботу у того самого платника єдиного внеску;
- особу призначено на нову посаду;
- особі надано відпустку у зв'язку з вагітністю та пологами;
- особі надано відпустку для догляду за дитиною від трирічного віку до досягнення нею шестирічного віку.
Увага!
Якщо наведених вище подій у звітному місяці не було, то додаток Д5 не подається!
Які правила складання додатку Д5?
Заголовна частина в додатку Д5 (на відміну від Податкового розрахунку) не містить статистичних даних про кількість працівників.
У ній наводяться лише дані про:
- тип єдиної звітності в рядках 011 – 013 (звітний, звітний новий чи уточнюючий);
- звітний податковий період у рядку 02. В квартальній звітності ФОПів та фізосіб-«незалежників» в рядку 02 зазначається тільки номер кварталу та рік – адже цей додаток складається за увесь квартал разом;
- А ще в рядку 02 квартальній звітності ФОПів та фізосіб-«незалежників» зазначається «номер додатку в Розрахунку». Раніше податківці роз'яснювали, що в подібних полях зазначається порядковий номер цього додатка із загального числа таких додатків, сформованих до Розрахунку;
- повне найменування юрособи (або ФОПа чи фізособи-«незалежника»), яка складає звітність у рядку 03.
- При цьому юрособи у службових рядках 031 – 033 наводять додаткові дані, які дозволяють ідентифікувати таку особу: податковий номер, код філії, якщо єдина звітність подається головним підприємством за філію. Але рядки 032 та 033 заповнюються лише у разі подання єдиної звітності з типом «Уточнююча»!
- У ФОПів та фізосіб-«незалежників» службовий рядок лише один – 031. В ньому наводяться додаткові дані, які дозволяють ідентифікувати таку особу: реєстраційний номер облікової картки платника податків – фізичної особи (за наявності) або серія (за наявності) та номер паспорта для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті.
Далі йде таблична частина. У ній нумерація граф починається не з 1, а з 4, і те, що вище називалося рядками, в таблиці має назву граф. Як їх заповнювати, покажемо для зручності у таблиці 1.
Таблиця. Зміст граф табличної частини додатка Д5
| Номер графи | Що в ній зазначаємо |
| 4 | Вказується арабськими цифрами номер за порядком проведеного запису |
| 5 | Громадянин України (1 – так; 0 – ні): Тобто для фізосіб, які є громадянами України, вноситься позначка «1» |
| 6 | Якщо із працівником, який працює на особу, яка складає додаток Д5, за трудовим договором, укладено ще і цивільно-правовий договір, в графі 6 проставляється позначка 1 (так). А ще в цьому ж рядку таблиці про таку особу у графі 7 зазначається код застрахованої особи 3 (фізособа, з якою укладено цивільно-правовий договір). Якщо із працівником укладено лише трудовий договір, в графі 6 зазначається позначка 0 (ні). Також 0 проставляється у випадку, якщо цивільно-правовий договір укладено із сторонньою особою. Тобто, позначка 1 в цій графі свідчить про те, що фізособа працює із роботодавцем одночасно і за трудовим, і за цивільно-правовим договором. |
| 7 | У цій графі зазначається код категорії фізособи. Перелік цих кодів наведено у примітці до цієї графи: 1 – наймані працівники (за основним місцем роботи); 2 – наймані працівники (за сумісництвом); 3 – особи, які виконують роботи за договорами цивільно-правового характеру; 4 – особи, яким надано відпустку по догляду за дитиною від трирічного віку до досягнення нею шестирічного віку; 5 – особи, яким надано відпустку у зв'язку з вагітністю та пологами; 6 – особи, яким надано відпустку для догляду за дитиною до досягнення нею трирічного віку; 7– особи із числа військовослужбовців, особи рядового і начальницького складу, які отримують допомогу у зв’язку з вагітністю та пологами; 8 – особи із числа військовослужбовців, особи рядового і начальницького складу; 9 – особи, які є гіг-спеціалістами за гіг-контрактом. Очевидно, що коди 7 та 8 – для військових частин, а не для звичайних роботодавців. А код 9 застосовують резиденти Дія Сіті. В примітці до графи 7 у додатку Д5 для ФОПів і фізосіб-«незалежників» цих трьох кодів немає |
| 8 | Тут наводиться РНОКПП або серія та номер паспорта для тих фізосіб, хто офіційно відмовився від податкового номера |
| 9 | Тут зазначається ПІБ фізособи (при цьому по батькові зазначається лише за наявності) |
| 10 | У цій графі показуємо дату початку та/або дату закінчення трудових відносин або дії цивільно-правового договору, або аналогічну інформацію щодо декретних відпусток. Показуємо цю дату арабськими цифрами у форматі «ДДММРРРР». Тобто, наприклад, «06.01.2025». Якщо протягом звітного місяця з однією фізособою було розірвано трудовий договір (цивільно-правовий договір), а потім знову укладено, на таку фізособу роблять два записи у додатку Д5: перший – із зазначенням дати припинення трудових відносин, другий – дати початку трудових або цивільно-правових відносин. У разі якщо фізособі надано відпустку для догляду за дитиною до досягнення нею трирічного віку, від трирічного віку до досягнення нею шестирічного віку або відпустку у зв’язку з вагітністю та пологами, у звітному місяці в додатку Д5 зазначається дата початку відпустки. Дата закінчення відображається у додатку Д5 у звітності за місяць, в якому ця відпустка закінчилася |
| 11 | У цій графі ми зазначаємо інформацію про випадок, коли працівник є внутрішнім сумісником, тобто коли він має два трудових договори з одним роботодавцем (при цьому одна посада є основним місцем роботи, а друга – сумісництвом). Якщо працівник – внутрішній сумісник, ставимо 1, якщо ні – то 0. Заповнити цю графу треба щодо кожного працівника, інформація про якого міститься в додатку Д5, при його складанні! |
| 12 | Раніше в цій графі ми зазначали інформацію про переведення працівника: на іншу посаду, в інший відділ тощо. Тобто 1 – якщо це переведення та 0 – якщо ні. Але за новими формами Єдиної звітності (тобто, зі звіту за липень 2026 для юросіб, та зі звіту за ІІ квартал 2026 року для ФОПів та фізосіб-«незалежників») заповнення цієї графи змінилося. Принаймні, у Порядку складання додатку Д5: У разі переведення з основного місця роботи на сумісництво або навпаки в додатку Д5 таке переведення відображається двома рядками, в яких зазначається графа 07 «Категорія особи» 1 або 2 з датою закінчення та графа 07 «Категорія особи» 2 або 1 з датою початку. Графа 12 зазначається «1 – так» для обох рядків. Переведення особи на основне місце роботи здійснюється за умови відсутності незакінчених трудових відносин за категорією особи 1. Ми через таку зміну вважали, що тепер звільняти працівника для того, щоб перевести його з основного місця роботи чи навпаки, на сумісництво, не потрібно. Але ставити крапку в суперечці, чи можна так робити, зарано: Мінекономіки висловилось, що звільнення – єдиний законний шлях провести таку зміну місця роботи працівника. Ми про це розповіли в окремій статті. |
| 13 | Тут зазначаємо професійну назву посади працівника |
| 14 | А в цій графі – код посади працівника. Його, як і професійну назву посади, зазначаємо згідно з державним Класифікатором професій |
| 15 | У цій графі зазначаємо фактичну назву посади працівника. Вона теж складається відповідно до згаданого Класифікатора, але може містити дозволені відхилення (розширення або скорочення). Назва посади повинна відповідати запису у паперовій трудовій книжці (за наявності) |
| 16 | Тут зазначаємо внутрішній кадровий документ (наказ, розпорядження), згідно з яким відбувається подія, завдяки якій інформація потрапила до додатка Д5. Наприклад «Наказ від 06.08.2026 №45-К» |
| 17 | Тут вказуємо нормативну підставу для звільнення, тобто ту, яку передбачено законом. Записи про причини звільнення у додатку Д5 мають вноситися у точній відповідності з формулюванням КЗпП і з посиланням на відповідну статтю, пункт. Наприклад, «п. 4 ч. 1 ст. 40 КЗпП» |
| 18 | Цю графу заповнюють лише ті, хто створив нове робоче місце і працевлаштував на ньому у звітному місяці працівника. При цьому дата (яка теж наводиться у форматі «ДДММРРРР») створення нового робочого місця може не збігатися з датою початку трудових відносин. Тобто показати в цій графі треба саме дату створення посади, а не дату працевлаштування. Але показується ця дата лише в місяці працевлаштування працівника на цю посаду (у рядку, де наводиться інформація про початок трудових відносин). Ця інформація потрібна ПФУ, щоб знати, що за рік (12 місяців) роботодавець зможе звернутися за компенсацією ЄСВ за такого працівника |
| 19 | В додатку Д5 для юросіб цю графу заповнюють лише військові частини. В додатку Д5 для ФОПів та фізосіб-«незалежників» такої графи немає, тому в них в додатку Д5 всього 19 граф. І значення 19-ї графи в них відповідає значенню графи 20 у юросіб |
| 20 | Ця графа потрібна лише для виправлення помилок, причому заповнюється вона лише в Звітному новому або в Уточнюючому додатку Д5. В ній відображається ознака «0», якщо рядок потрібно ввести, чи ознака «1», якщо рядок потрібно виключити. |
У додатку Д5 на останній сторінці проставляється:
- дата подання цього додатка роботодавцем,
- підписи посадових осіб роботодавця (у юрособи це директор та головний бухгалтер, у ФОПів та фізосіб-«незадежників це вони самі, а підпис головного бухгалтера наводиться лише за наявності),
- дані про підписантів
- та печатка (теж тільки за наявності).
А тепер покажемо, як це все застосувати на практиці: наведемо 10 прикладів із найбільш поширеними ситуаціями, які будуть корисні кожному бухгалтеру.
Приклад 1. Працівника прийняли на роботу за трудовим договором
Працівника прийняли на роботу з 10.08.2026 на посаду продавця непродовольчих товарів. Це його основне місце роботи. Що треба показати про нього в додатку Д5?
В такому випадку щодо цього працівника вказуються його загальні дані (громадянство, РНОКПП, ПІБ), а також спеціальні дані:
- в графі 7 категорія особи (яка визначається відповідно до примітки до додатку Д5). У випадку працевлаштування це можуть бути коди: 1 – наймані працівники (за основним місцем роботи) або 2 – наймані працівники (за сумісництвом);
- в графі 10 дата початку трудових відносин (за формою ДДММРРРР). В даному випадку «10.08.2026»;
- в графі 13 професійна назва роботи. В даному випадку це «Продавець непродовольчих товарів»;
- в графі 14 код класифікатора професій. В даному випадку це «5220»;
- в графі 15 посада. В даному випадку назва посади та професійна назва роботи співпадають, тобто «Продавець непродовольчих товарів»;
- в графі 16 документ підстава про початок трудових відносин. Тут зазначається назва документа, його номер і дата. Наприклад, «наказ від 07.08.2026 №145-К»;
- в графі 18 дата створення нового робочого місця (штатної одиниці), на яке у звітному періоді працевлаштований працівник. Заповнюється тільки в разі, якщо працівник приймається на роботу за новоствореним робочим місцем.
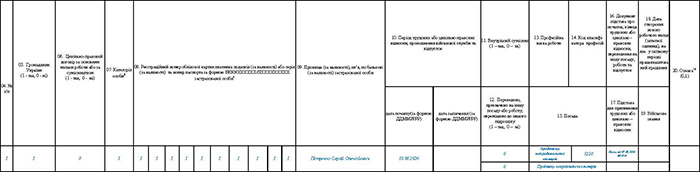
Зразок 1. Відображення в додатку Д5 новоприйнятого працівника
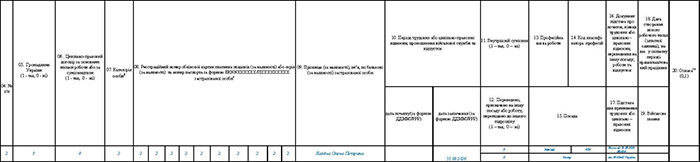
Приклад 2. Працівника звільнили з роботи
Працівника звільнили з роботи за сумісництвом 31.08.2026. Що треба показати про нього в додатку Д5?
В такому випадку щодо цього працівника вказуються його персональні та спеціальні дані, подібно до того, як це було в прикладі 1.
Але в цьому випадку:
- в графі 7 буде код категорії особи 2 (оскільки йдеться про сумісника)
- в графі 16 зазначаємо документ-підставу закінчення трудових відносин. Тут зазначається назва документа, його номер і дата. Наприклад, «наказ від 31.08.2026 №160-К»;
- в графі 17 зазначаємо підставу для припинення трудових відносин. Наприклад, якщо працівник звільнився за власним бажанням, то зазначаємо «ст. 38 КЗпП України»;
- графа 18 в цьому випадку не заповнюється.
Зразок 2. Відображення в додатку Д5 звільненого працівника
Приклад 3. Працівник перебував на лікарняному або оплачуваній відпустці (але не в декретній)
Лікарняні та відпусткові працівника відображаються у додатку Д1. Там навіть наводиться кількість днів тимчасової непрацездатності.
Але в додатку Д5 ця інформація не відображається.
Тобто, якщо працівник був на лікарняному або у будь-якій оплачуваній відпустці (крім декретної), незалежно від тривалості, додаток Д5 щодо цього працівника не складається.
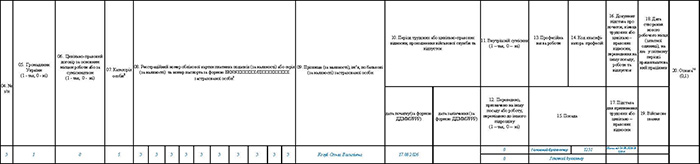
Приклад 4. Працівниця пішла у відпустку у зв’язку з вагітністю та пологами
Працівниця пішла у відпуску у зв’язку з вагітністю та пологами з 17 серпня 2026 року на 126 календарних днів. Як її показати в додатку Д5?
Ця відпустка в додатку Д5 відображається.
Крім звичайних даних про працівницю, в додатку Д5 слід зазначити:
- в графі 7 категорію особи – в даному випадку це буде «5»
- в графі 10 дату початку відпустки – в даному випадку це буде «17.08.2026». Зверніть увагу: хоча вже в серпні відома запланована дата закінчення відпустки, в додатку Д5 одразу зазначати її не потрібно. Ця дата буде зазначена в додатку Д5 звітного періоду, у якому ця відпустка закінчиться.
- в графі 16 треба вказати документ-підставу надання відпустки. І це буде відповідний наказ керівника підприємства.
Зразок 3. Відображення в додатку Д5 працівниці, яка пішла у відпустку у зв’язку з вагітністю та пологами
Приклад 5. Працівниця пішла у відпустку по догляду за дитиною
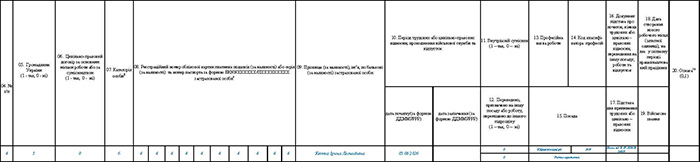
Припустимо, що працівниця (або працівник) пішла у відпустку по догляду за дитиною до 3 років з 3 серпня 2026 року. Що треба показувати в додатку Д5?
Ця відпустка в додатку Д5 відображається.
Крім звичайних даних про працівницю, в додатку Д5 слід зазначити:
- в графі 7 категорію особи – в даному випадку це буде «6»
- в графі 10 дату початку відпустки – в даному випадку це буде «03.08.2026». Зверніть увагу: навіть якщо вже в серпні відома запланована дата закінчення відпустки, в додатку Д5 одразу зазначати її не потрібно. Ця дата буде зазначена в додатку Д5 звітного періоду, у якому ця відпустка закінчиться.
- в графі 16 треба вказати документ-підставу надання відпустки. І це буде відповідний наказ керівника підприємства.
Зразок 4. Відображення в додатку Д5 працівниці, яка пішла у відпустку по догляду за дитиною до трьох років
Приклад 6. Працівник пішов у відпустку без збереження зарплати
Якщо це не відпустка по догляду за дитиною до трьох або до шести років, а, наприклад, на період воєнного стану – тут та сама ситуація, що і в прикладі 3.
В додатку Д1 для відпустки без збереження зарплати є окрема графа 13. Тому показувати такого працівника в додатку Д1 треба обов’язково, навіть якщо він не працював цілий місяць і йому не було нараховано жодних доходів.
Але в додатку Д5 ця відпустка не відображається.
Приклад 7. З працівником призупинили трудовий договір
Окремої графи для такої ситуації в додатку Д1 немає. Нарахувань такому працівнику не здійснюється жодних, ЄСВ за нього платити не потрібно. Але консультацій від ДПС, які б звільняли від обов’язку показувати такого працівника в додатку Д1 – наразі немає.
А от щодо додатку Д5 порядком його складання визначений перелік випадків, у яких він складається. Призупинення трудового договору серед них немає. Тому складати його в цьому випадку не потрібно.
Приклад 8. Працівника перевели на іншу посаду
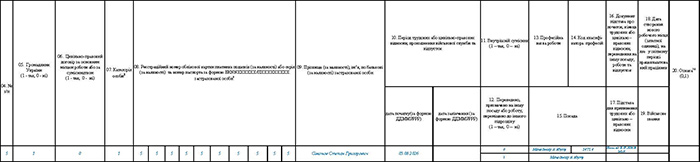
Інформація про переведення працівника на іншу посаду та/або в інший структурний підрозділ відображається у додатку Д5 одним рядком!
Крім звичайних даних про працівника, слід вказати:
- в графі 10 дату початку роботи за нових умов (за формою ДДММРРРР);
- в графі 12 треба поставити позначку «1» (так) – щоб зазначити, що відбулося переведення;
- в графах 13-15 треба зазначити дані про нову посаду працівника (див. приклад 1);
- в графі 16 зазначаємо інформацію про документ-підставу для переведення, тобто, наказ керівника.
Зразок 5. Відображення в додатку Д5 працівника, якого переведено на іншу посаду
Приклад 9. Працівник змінив основне місце роботи на сумісництво (або навпаки)
Переведення з основного місця роботи на сумісництво або навпаки в додатку Д5 відображається двома рядками!
В яких зазначається графа 07 «Категорія особи» 1 або 2 з датою закінчення та графа 07 «Категорія особи» 2 або 1 з датою початку. В графі 12 зазначається «1» (так) для обох рядків. Переведення особи на основне місце роботи здійснюється за умови відсутності незакінчених трудових відносин за категорією особи 1.
Це те, що говорить Порядок складання додатку Д5. Ми через таку зміну вважали, що тепер звільняти працівника для того, щоб перевести його з основного місця роботи чи навпаки, на сумісництво, не потрібно.
Але ставити крапку в суперечці, чи можна так робити, зарано: Мінекономіки висловилось, що звільнення – єдиний законний шлях провести таку зміну місця роботи працівника.
Тому, чи скласти наказ про переведення, чи скласти два накази – про звільнення і прийняття на роботу, вирішувати самому роботодавцю. Звісно, стара процедура (зі звільненням) безпечніша. Тому ми зробили зразки для обох варіантів (у зразку 6 без звільнення, у зразку 7 із звільненням).
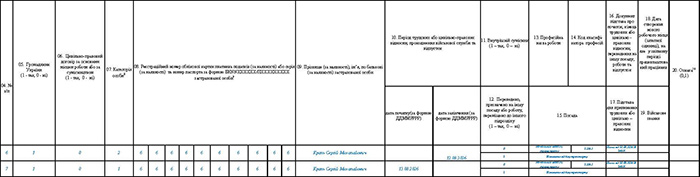
Зразок 6. Відображення в додатку Д5 переведення працівника на основне місце роботи
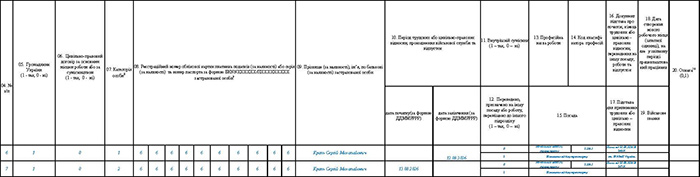
Зразок 7. Відображення в додатку Д5 переведення працівника на сумісництво
Приклад 10. З працівником уклали цивільно-правовий договір
Особливості складання додатку Д5 в такому випадку наступні:
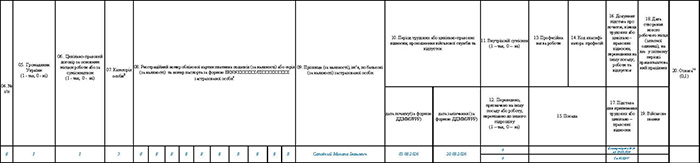
- в графі 06 зазначаємо позначку «1» в разі наявності трудових відносин або «0» в разі їх відсутності;
- в графі 07: для осіб, які виконують роботи за цивільно-правовими договорами, завжди зазначається код «3»;
- в графі 10 вказується дата початку виконання робіт/послуг згідно з договором (за формою ДДММРРРР). Якщо договір закінчується в іншому місяці, дату закінчення проставляють у додатку Д5 за місяць, коли він закінчиться.
- графи 13–15 для цивільно-правового договору не заповнюються;
- в графі 16 зазначаються реквізити цивільно-правового договору (дата та номер);
- в графі 17 – відповідна глава або стаття ЦКУ. Наприклад, глава 61 для послуг або глава 63 для підряду (щодо робіт).
Зразок 8. Відображення в додатку Д5 укладання договору ЦПХ
Де почитати більше про Єдину звітність з ЄСВ, ПДФО та ВЗ для юросіб і ФОП у 2026 році?
Форми Єдиної звітності з ЄСВ, ПДФО та ВЗ (для юросіб та фізосіб-підприємців) було затверджено Наказом Міністерства фінансів України від 13.01.2015 №4 (із останніми змінами, внесеними наказом Мінфіну від 07.05.2026 №243). Вони набрали чинності з 17 липня 2026 р., однак ДПСУ заявила, що застосування форм починається із 01 серпня 2026 р.
Бланк Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Про заповнення нової місячної форми Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб, за якою вперше звітували в серпні (за липень 2026 року), читайте тут:
- Єдина звітність з ЄСВ, ПДФО та ВЗ (місячна форма) з липня 2026 р.: інструкція із заповнення та подання;
- Додатки до Єдиної звітності для юросіб з липня 2026 р. (місячна форма): інструкція із заповнення та подання.
Також ДПС запровадила формати для нової форми єдиної звітності для юросіб (J0500111) і відповідні додатки до неї.
Бланк Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП та фізосіб, які здійснюють незалежну професійну діяльність, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Про нову квартальну форму Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП і самозайнятих фізосіб, за якою вперше звітували теж в серпні (але за ІІ квартал 2026 року), читайте тут:
- Єдина квартальна звітність з ЄСВ, ПДФО та ВЗ для ФОП за ІІ кв. 2026 року: інструкція із заповнення та подання;
- Додатки до Єдиної звітності для ФОП за ІІ кв. 2026 р.: інструкція із заповнення та подання.
Також ДПС запровадила формати для нової форми єдиної звітності для ФОП (F0500111) і відповідні додатки до неї.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз