Головне управління ДПС у Херсонській області, Автономній Республіці Крим та м. Севастополі розповіло, що кожен має право володіти, користуватися і розпоряджатися своєю власністю, результатами своєї інтелектуальної, творчої діяльності.
Власник має право використовувати своє майно для здійснення підприємницької діяльності, крім випадків, встановлених законом.
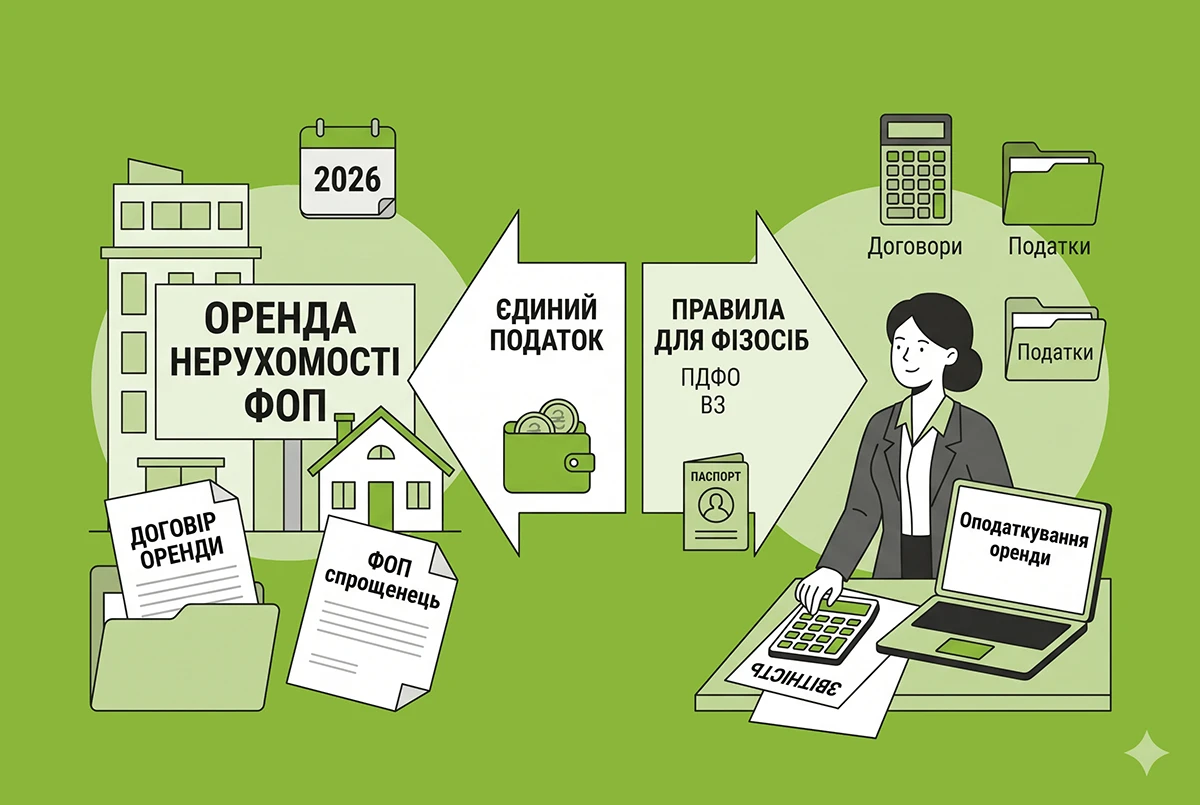
Не можуть бути платниками єдиного податку першої – третьої груп фізичні особи – підприємці, які надають в оренду земельні ділянки, загальна площа яких перевищує 0,2 гектара, житлові приміщення та/або їх частини, загальна площа яких перевищує 400 кв. метрів, нежитлові приміщення (споруди, будівлі) та/або їх частини, загальна площа яких перевищує 900 кв. Метрів. Це встановлено пп. 291.5.3 ПКУ.
Нормами чинного законодавства не передбачено обмежень щодо надання в оренду власного нерухомого майна фізичними особами, які зареєстровані суб’єктами господарювання.
Отже, підприємці можуть надавати власне майно в оренду за умови, що здавання в оренду нерухомого майна такою особою не здійснюється в межах підприємницької діяльності платника єдиного податку.
Дохід від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) оподатковується відповідно до п. 170.1 ПКУ.
Де прочитати більше матеріалів про оренду нерухомості ФОП:
- Оренда нерухомості ФОП чи без реєстрації-2026: коли потрібен підприємницький статус
- Оренда нерухомості через ФОП: правила та обмеження спрощеної системи у 2026 році
- ФОП на єдиному податку здає в оренду нерухомість у 2026 році: правила, ліміти, податки і поради від редакції
- Фізособа-«єдинник» та оренда приміщення-2026: податки, обмеження і оформлення
- Чи треба реєструватися ФОПом для здачі нерухомості в оренду: думка експерта