Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
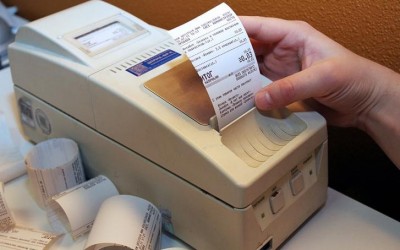
Податківці у підкатегорії 109.01 ЗІР наголосили, що місцем проведення розрахунків є місце, де здійснюються розрахунки з покупцем за продані товари (надані послуги) та зберігаються отримані за реалізовані товари (надані послуги) готівкові кошти, а також місце отримання покупцем попередньо оплачених товарів (послуг) із застосуванням платіжних карток, платіжних чеків, жетонів тощо (абзац двадцять восьмий ст. 2 Закону №265).
Якщо фізична особа – підприємець – платник єдиного податку ІІ групи здійснює реалізацію технічно складних побутових товарів, які підлягають гарантійному ремонту, а також лікарських засобів та виробів медичного призначення лише в одній із господарських одиниць, то така особа зобов’язана проводити розрахункові операції за однаковим порядком на усіх структурних підрозділах.
Тобто у всіх місцях торгівлі слід застосовувати реєстратори розрахункових операцій або розрахункові книжки та книги обліку розрахункових операцій незалежно від асортименту товарів, оскільки законодавством передбачені вимоги до платника податків – суб’єкта господарювання, а не до його структурних підрозділів.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
ДПС нагадала, що платники єдиного податку першої та другої груп подають річну декларацію, якщо не перевищили ліміт доходу та не змінили групу. За перевищення ліміту, переходу на іншу ставку або відмови від спрощеної системи звітують щоквартально
Право інтернет-провайдерів бути платниками ЄП залишається предметом спорів із ДПС. Судова практика на боці бізнесу. Але чому немає чітких правил, щоб не звертатися до суду, і як змусити податківців виконувати судові рішення? Ось що відповів Мінфін
Коли на рахунок ФОП надходять кошти, яких він не очікував і з невідомого йому джерела — чи вважаються вони підприємницьким доходом та чи платити з них податки? А якщо це елемент шахрайської схеми? Аналізуємо норми ПКУ та позицію ДПС з цього приводу
Перша і друга групи ЄП доступні лише ФОП, третя – ФОП та юридичним особам, четверта – с/г товаровиробникам за спеціальних умов. Порівняємо ці чотири групи: обмеження щодо діяльності, доходу й працівників, суми податків, строки сплати та правила звітування
ФОП 2 групи ЄП може надавати послуги виключно резидентам-населенню та іншим єдиноподатникам. ЗЕД, робота з нерезидентами чи закордонними клієнтами та отримання валюти для неї під забороною
Який алгоритм дій під час призначення нового директора ТОВ у 2026 році? Які документи потрібні для державної реєстрації змін в ЄДР, чи необхідно окремо повідомляти ДПС та інші органи?
Який процесуальний порядок звільнення директора ТОВ у 2026 році? Хто приймає рішення, як оформлюється протокол, яка процедура передачі справ, внесення змін до ЄДР? Які ризики для засновників та які обов'язки виникають перед контролюючими органами?
Щоб отримати довідку про подану декларацію про майновий стан і доходи, ФОП може надіслати заяву через Електронний кабінет за формою F13096ХХ. Документ надходить до вкладки «Вхідні» протягом 10 календарних днів
Нерезидент мав поставити 66 панелей, однак в інвойсі, ВМД і CMR помилково зазначено 72 шт. Фактично підприємство отримало 66 шт. і склало акт невідповідності. Як документально врегулювати недопоставку, скоригувати митні документи, ПДВ, облік і розрахунки з нерезидентом, якщо контрактна сума погоджена фондом-кредитором і доплата за відсутні 6 панелей не планується?
Працівник не повернув залишок невикористаного авансу за попереднє відрядження і направляється у нове. Чи має право роботодавець зменшити суму авансу на наступне відрядження на розмір непогашеної заборгованості?