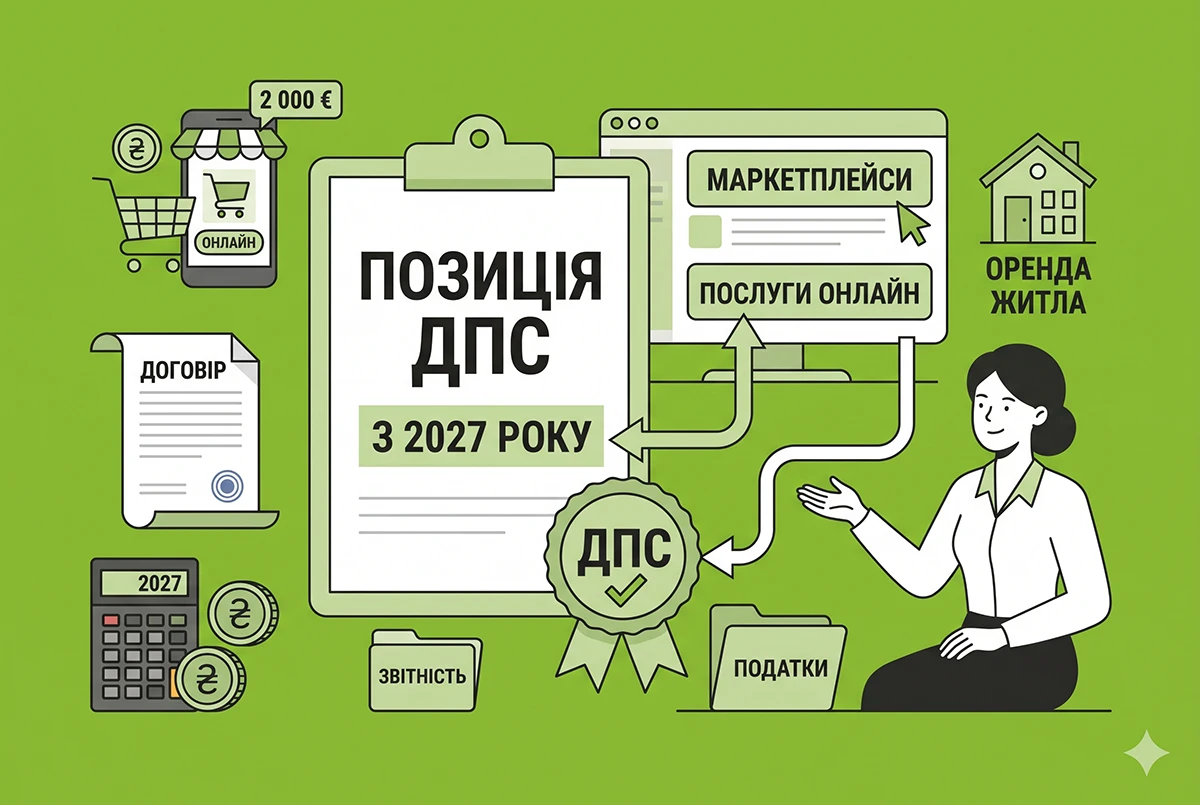
ДПСУ розповіла, що в Україні змінюються правила оподаткування доходів, отриманих через цифрові платформи. Нововведення стосуватимуться фізичних осіб, які продають товари, здають нерухомість або транспорт в оренду, а також надають послуги через онлайн-сервіси.
Відповідні зміни передбачені Законом України від 09.06.2026 №4903-ІХ. Ним Податковий кодекс України доповнено нормами, що визначають порядок оподаткування таких доходів і передбачають міжнародний автоматичний обмін інформацією про них.
Які доходи підпадають під нові правила?
Нові положення охоплюють чотири основні види діяльності через цифрові платформи:
Продаж товарів – наприклад, продаж речей через онлайн-майданчики.
Оренда нерухомості – житла, комерційних приміщень та паркомісць.
Надання особистих послуг – виконання робіт і замовлень онлайн або офлайн, якщо вони організовані через платформу.
Оренда транспортних засобів.
Цифровою платформою вважається будь-яке програмне забезпечення, включаючи вебсайт, його частину або додатки (у тому числі мобільні додатки), що доступне для користувачів та забезпечує можливість з’єднання продавців з іншими користувачами для здійснення безпосередньо або опосередковано звітної діяльності для таких користувачів.
Скільки податку доведеться сплачувати?
Для фізичних осіб, які відповідають установленим законом умовам, визначено порядок оподаткування доходів із цифрових платформ.
Основні правила такі:
Дохід до 2 000 євро на рік від продажу товарів – не включається до загального оподатковуваного доходу. Ліміт визначається в гривнях за офіційним курсом НБУ на 1 січня відповідного року.
Ставка 10% – застосовується до доходів від звітної діяльності через цифрові платформи в межах річного порогу, що дорівнює 834 мінімальним заробітним платам, установленим на 1 січня відповідного року.
Ставка 23% – застосовується до суми перевищення зазначеного порогу. Вона оподатковується у складі загального річного оподатковуваного доходу.
Важливо: неоподатковуваний поріг у 2 000 євро стосується саме доходів від продажу товарів, а не всіх видів діяльності через цифрові платформи.
Хто утримуватиме податок?
Податковим агентом продавця буде оператор цифрової платформи, який нараховує дохід на користь резидента України. Саме оператор має виконувати передбачені законом функції щодо утримання податку.
Які умови потрібно виконати для ставки 10%?
Для застосування ставки 10% фізична особа має одночасно відповідати визначеним законом вимогам, зокрема:
- бути резидентом України;
- мати рахунок в українському банку або відповідного небанківського надавача платіжних послуг (наприклад, філії іноземних платіжних установ, оператори електронних грошей, оператори поштового зв’язку та інші) і повідомити його реквізити оператору платформи;
- здійснювати розрахунки за відповідну діяльність виключно в грошовій формі через цей рахунок;
- не перебувати під санкціями;
- не використовувати найману працю;
- не продавати через платформу підакцизні товари;
- користуватися платформою, оператор якої зареєстрований відповідно до вимог Податкового кодексу.
Якщо фізична особа перестане відповідати цим вимогам, вона втратить право на застосування ставки 10% на період, визначений законом, та зобовязана подати річну декларацію про майновий стан і доходи та самостійно сплатити податок.
Чи зможуть податкові органи отримувати інформацію про такі доходи?
Так. Закон передбачає впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи. Це означає, що відповідні відомості можуть надходити до українських контролюючих органів не лише від операторів платформ, а й від компетентних органів інших держав у межах міжнародного обміну.
Що варто знати користувачам платформ?
Якщо ви отримували доходи з продажу товарів на кількох цифрових платформах протягом календарного року та сума таких доходів перевищує неоподатковуваний поріг або поріг для застосування ставки 10 відсотків, то визначення суми податкового зобов’язання здійснює контролюючий орган за вашою податковою адресою.
Докладно про всі зміни, які вносяться Законом №4903, читайте у матеріалах:
- Обовʼязкове оподаткування доходів OLX, таксі, доставки та оренди з 2027 року: аналіз Закону №4903 від редакції
- Пільги з плати за землю під зруйнованою нерухомістю діють до закінчення війни: аналіз Закону №4903
- Які зміни чекають на продавців алкоголю та тютюну у 2027 році: аналіз Закону №4903 від редакції
- NovaPay і Укрпошта інформують податкову про онлайн-продавців: уся післяплата у 2026 році під контролем ДПС
- Автоматичний обмін даними про доходи з цифрових платформ: деталі податку на OLX із законопроєкту №15111
- 7 квітня Верховна Рада проголосує за три законопроєкти щодо податкових змін-2026
- Військовий збір, цифрові платформи та ПДВ на посилки: розбір законопроєктів за результатами обговорення
- Податковий пакет змін-2026: Уряд ухвалив три законопроєкти замість одного
- Як ФОПу торгувати на цифрових платформах у 2027 році: аналіз Закону №4903 та поради підприємцям
- Автоматичний обмін даними про доходи з цифрових платформ з 2027 р.: ДПС вже приєдналася до міжнародної угоди
- Продажі фізособами через цифрові платформи у 2027 р.: як ДПС визначатиме суму податку