Південне міжрегіональне управління ДПС по роботі з великими платниками податків розповіло, що датою виникнення податкових зобов’язань постачальника є дата першої події: отримання оплати від покупця або відвантаження товару. Це передбачено п. 187.1 ПКУ.
Якщо оплата за товар не надходила, постачальник визначає податкові зобов’язання на дату відвантаження товару перевізнику та складає і реєструє податкову накладну в Єдиному реєстрі податкових накладних (ЄРПН).
Покупець має право включити зазначену в зареєстрованій податковій накладній суму ПДВ до податкового кредиту в такі строки:
Якщо податкову накладну зареєстровано вчасно – у декларації за звітний (податковий) період, у якому її складено, або в будь-якому наступному періоді протягом 365 календарних днів із дати її складання.
Якщо податкову накладну зареєстровано несвоєчасно – у декларації за звітний (податковий) період, у якому її зареєстровано в ЄРПН, але не пізніше ніж через 365 календарних днів із дати її складання.
Водночас податковий кредит формується з урахуванням вимог п. 198.2, 198.3 та 198.6 ПКУ. Зокрема, суми ПДВ мають бути підтверджені зареєстрованою в ЄРПН податковою накладною.
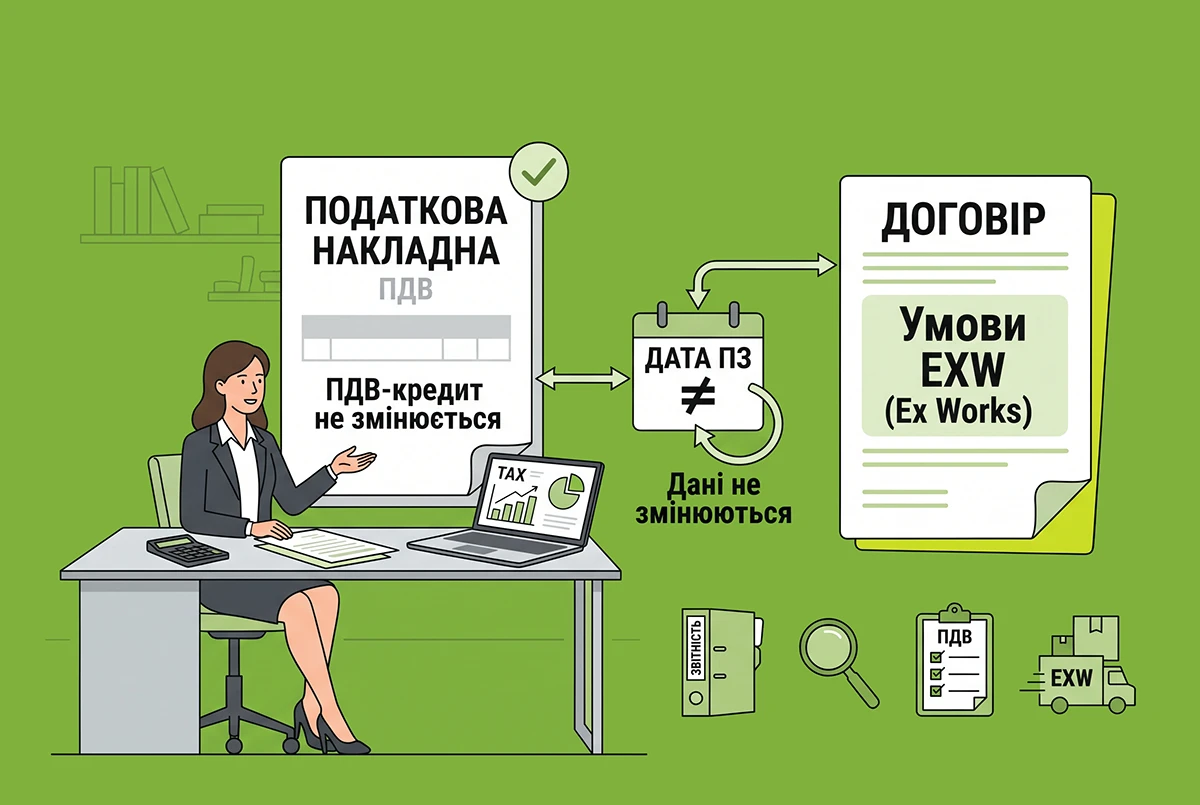
Умови поставки за договором, зокрема EXW, не впливають на визначення дати виникнення податкових зобов’язань постачальника. Тому дата підписання електронної видаткової накладної покупцем або фактичного отримання ним товару в іншому звітному періоді сама по собі не змінює зазначеного порядку формування податкового кредиту.