- Що таке суборенда
- Хто може бути сторонами договору суборенди?
- Які є норми цивільного законодавства щодо суборенди?
- Які особливості надання приміщення у суборенду та які є обмеження?
- Документальне оформлення суборенди
- Оформлення надання (отримання) послуг з суборенди
- Ремонт суборендованого приміщення
- Оподаткування операцій з суборенди
- Бухгалтерський облік суборенди
- Подання звітності до ДПС у зв’язку з суборендою
- Висновки
Що таке суборенда
Національні стандарти бухгалтерського обліку визначають суборенду як договір про передачу орендарем орендованого ним об’єкта в оренду третій стороні (п. 4 НП(С)БО 14 «Оренда»).
Слід зазначити дуже важливий момент: згідно з ЦКУ оренда (а відповідно і суборенда) – це окремий вид цивільно-правових відносин (який не передбачає надання послуг), але з метою оподаткування – це послуга (пп. 14.1.185 ПКУ).
Хто може бути сторонами договору суборенди?
Суборенда передбачає наявність двох сторін відносин – орендаря (надає об’єкт) та суборендаря (отримує об’єкт).
Законодавство не обмежує переліку осіб, які можуть бути орендарем та суборендарем. Ними можуть бути:
- юридичні особи,
- фізичні особи (у визначенні самозайнятих осіб),
- фізичні особи (у визначенні населення, згідно Постанови Верховного суду від 12.11.2020 у справі №826/247/16, як сукупності людей, які перебувають у межах України і підлягають її юрисдикції. При цьому Верховний суд не відносить до населення самозайнятих осіб: ФОП та фізичних осіб, які провадять незалежну професійну діяльність).
Які є норми цивільного законодавства щодо суборенди?
Питання оренди (а відповідно суборенди) врегулювано Главою 58 «Найм (оренда)» ЦКУ.
Увага!
ЦКУ визнає, що терміни «найм» та «оренда мають однакове юридичне значення. Тому далі терміни ЦКУ будуть замінені більш звичними: «наймодавець» на «орендодавець», «наймач» на «орендар», «піднайм» на «суборенда».
Також слід зазначити наступне:
- Особливості суборенди державного і комунального майна встановлюються Законом України від 03.10.2019 №157-IX «Про оренду державного та комунального майна» (надалі – Закон про оренду державного майна).
- Орендар може передати майно в суборенду, якщо це передбачено договором оренди (ч. 2 ст. 761 ЦКУ), та лише за згодою орендодавця, якщо інше не встановлено договором або законом (ч. 1 ст. 774 ЦКУ).
Які особливості надання приміщення у суборенду та які є обмеження?
Обмеження для ФОП-платників єдиного податку
ПКУ має певні обмеження стосовно суборенди для платників єдиного податку:
- Наявність КВЕД 68.20 «Надання в оренду й експлуатацію власного чи орендованого нерухомого майна» у Свідоцтві про сплату єдиного податку (Витягу з реєстру платників єдиного податку).
- Платники ІІ групи можуть передавати майно в суборенду лише платникам єдиного податку та населенню (пп. 2 п. 291.4 ПКУ).
- Розрахунки між суборендарем та орендарем можуть здійснюватися лише у грошовій формі.
Обмеження стосовно передачі приміщення в суборенду передбачають:
- заборону передачі майна в суборенду платниками І (пп. 1 п. 291.4 ПКУ) та IV групи (абз. 2 пп. «б» пп. 4 п. 291.4 ПКУ);
- неможливість надавати в суборенду житлові приміщення та/або їх частини, загальна площа яких перевищує 400 кв. м, нежитлові приміщення (споруди, будівлі) та/або їх частини, загальна площа яких перевищує 900 кв. м (пп. 291.5.3 ПКУ);
- неможливість надавати в суборенду приміщення одночасно і як фізична особа (роз’яснення ДПСУ у Чернівецькій області).
Якщо ФОП – платник єдиного податку надає в суборенду приміщення, то в графі «Місце провадження господарської діяльності» заяви про право застосування спрощеної системи оподаткування повинна бути зазначена адреса такого приміщення. Загального запису «Надання послуг на всій території України» недостатньо – ДПС вимагає конкретних адрес. Ця інформація повинна співпадати з формою №20-ОПП.
Відповідальність за порушення
Якщо платник єдиного податку порушує обмеження щодо передачі майна в суборенду, то:
- Переводиться на загальну систему оподаткування з 1 числа кварталу, наступного за кварталом порушення (пп. 298.2.3 ПКУ).
- До суми доходу, отриманого внаслідок порушення, застосовується ставка єдиного податку:
- для ФОП у розмірі 15% до доходу (п. 293.4 ПКУ),
- для юридичних осіб – у подвійному розмірі: 6% для платників ПДВ та 10% для неплатників ПДВ (п. 293.5 ПКУ).
Обмеження щодо суборенди державного (комунального) майна
Закон про оренду державного майна визначає наступні особливості передачі в суборенду державного (комунального майна):
- Визначено перелік майна, яке не може бути передано в суборенду (абз. 9, 10 ч. 1 ст. 3 Закону, абз. 7 ч. 2 ст. 15 Закону, абз. 1 ч. 3 ст. 15 Закону, ч. 3 ст. 22 Закону).
- Визначено перелік осіб, які не можуть бути суборендарями згідно ч. 4 ст. 4 Закону.
- Встановлено особливості передачі майна в суборенду, порядок розподілу плати за суборенду, випадки, коли плата за суборенду може залишатися у розпорядженні суборендаря (ч. 6 ст. 22 Закону).
- Під час дії воєнного стану КМУ може встановити інші правила передачі в оренду державного та комунального майна, ніж ті, що передбачені цим Законом (п. 6-1 Прикінцевих та перехідних положень Закону).
Постанова КМУ від 27.05.2022 №634 «Про особливості оренди державного та комунального майна у період воєнного стану» встановлює додаткові вимоги щодо оренди такого майна.
Увага!
П. 11 Постанови №634 передбачає, що державне та комунальне майно, передане в оренду, може бути тимчасово вилучене із користування орендарів.
Обмеження для фізичної особи, яка здійснює незалежну професійну діяльність
Фізична особа, яка здійснює незалежну професійну діяльність надавати приміщення в суборенду може лише як фізична особа або як ФОП (у випадку одночасної реєстрації підприємцем).
Обмеження для фізичної (не самозайнятої) особи
Законодавство не містить заборони фізичній особі надавати майно в суборенду. ФОП також може здавати майно в суборенду як фізична особа.
Але необхідно зазначити, що податкова може класифікувати таку діяльність як підприємницьку у випадку, якщо йдеться не про разову операцію, а про регулярну діяльність. А здійснення підприємницької діяльності без реєстрації ФОПом для фізосіб зараз загрожує штрафом від 17 до 34 тисяч гривень (відповідне роз’яснення податківців ми наводили тут).
В 2027 році ситуація зміниться для тих, хто здійснює здачу нерухомості в оренду за допомогою цифрових платформ. Ми про це розповідали тут і тут.
Документальне оформлення суборенди
Процедура документального оформлення суборенди складається з наступного:
- Звернення до орендаря з проханням про надання приміщення в суборенду.
- Отримання орендарем згоди власника майна.
- Укладання договору суборенди.
- Нотаріальне посвідчення договору суборенди.
- Державна реєстрація права користування нерухомим майном.
- Оформлення Акту приймання-передачі.
- Оформлення надання (отримання) послуг з суборенди.
Звернення до орендаря з проханням про надання приміщення в суборенду
Для отримання приміщення в суборенду особа звертається з до суборендаря проханням про це. Звернення оформлюється у вигляді листа у довільній формі.
Лист повинен містити інформацію щодо назви та місцезнаходження приміщення, його ідентифікації та напряму використання.
Отримання орендарем згоди власника майна
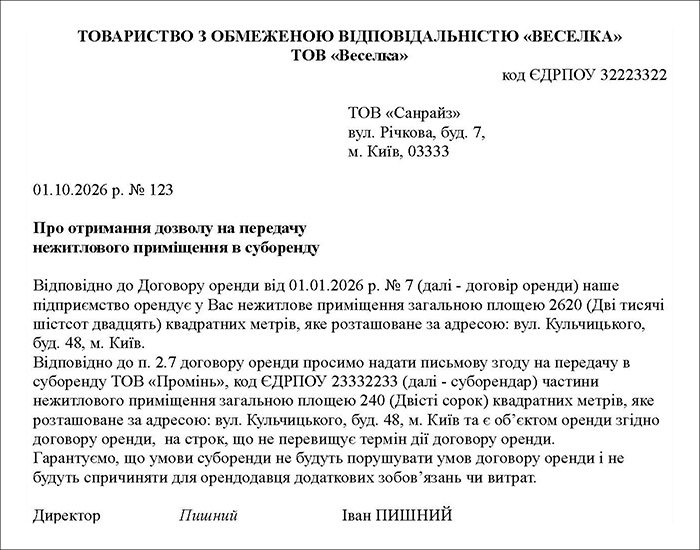
Для отримання дозволу орендар звертається до власника майна. Звернення оформлюється у вигляді листа у довільній формі.
Зразок 1. Лист-запит на отримання дозволу на передачу нежитлового приміщення в суборенду
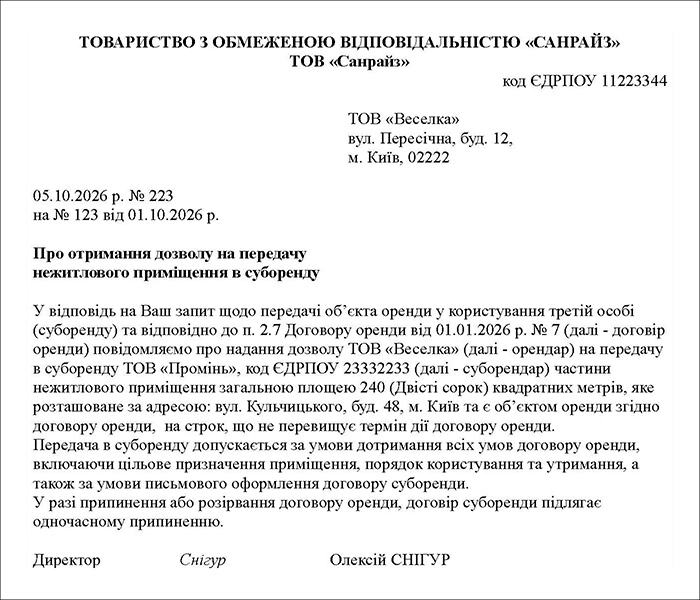
Власник майна надає відповідь на запит у вигляді листа у довільній формі.
Зразок 2. Лист із дозволом на передачу нежитлового приміщення в суборенду
Укладення договору суборенди
До договору суборенди застосовуються положення про договір оренди (ч. 3 ст. 774 ЦКУ).
Відповідно до вимог ч. 1 ст. 793 ЦКУ договір суборенди будівлі або іншої капітальної споруди (їх окремої частини) укладається у письмовій формі.
Договір суборенди повинен мати визначення щодо:
1. Предмету договору. Приміщення має бути чітко ідентифіковане. У договорі обов'язково мають бути вказані: адреса, площа, номери кімнат за техпаспортом або графічний додаток (план), де виділено межі суборендованої площі, тощо.
2. Суборендної плати.
3. Строку договору суборенди. Строк договору суборенди не може перевищувати строку договору оренди (ч. 2 ст. 774 ЦКУ).
4. Цільового призначення приміщення, яке необхідно конкретизувати (наприклад, офіс, магазин).
5. Порядку відшкодування комунальних послуг та витрат на утримання. При цьому комунальні послуги та витрати на утримання приміщення можуть:
- оплачуватись суборендарем постачальникам на підставі укладених з ними договорів;
- включатись до суми суборендної плати;
- оплачуватись орендарю окремо від суборендної плати.
6. Ремонту та поліпшення приміщення.
7. Повернення та відновлення приміщення.
8. Припинення договору.
Увага!
Зразок договору суборенди ви можете знайти на нашому сайті за посиланням.
Нотаріальне посвідчення договору суборенди
Договір суборенди приміщення строком на три роки і більше підлягає нотаріальному посвідченню.
Не підлягає посвідченню договір, предметом якого є майно державної або комунальної власності, який укладений на строк менше п’яти років (ч. 2 ст. 793 ЦКУ).
Державна реєстрація права користування нерухомим майном
Право користування приміщенням, яке виникає на підставі договору суборенди, укладеного на строк не менш як три роки, підлягає державній реєстрації, крім випадку укладення договору за результатами електронного аукціону, предметом якого є майно державної або комунальної власності (ст. 794 ЦКУ).
Оформлення акту приймання-передачі
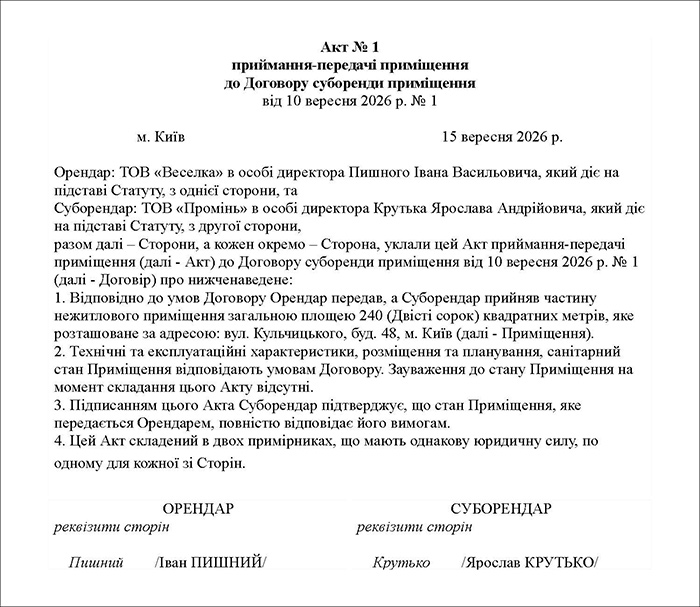
Приймання-передача приміщення в суборенду оформлюється Актом приймання-передачі у вигляді додатку до договору суборенди. Оформлення такого акту передбачено ч. 1 ст. 795 ЦКУ.
Акт приймання-передачі є первинним документом, тому повинен мати обов’язкові реквізити згідно ст. 9 Закону про бухоблік.
Зразок Акту приймання приймання-передачі приміщення
Оформлення надання (отримання) послуг з суборенди
З моменту підписання акту починається обчислення строку договору і, власне, суборенди приміщення, якщо інше не встановлено договором.
Послуги з суборенди включають:
- суборендну плату,
- відшкодування комунальних послуг та витрат на утримання, якщо вони не оплачуються за окремим договором (або включені до суборендної плати).
Факт надання орендарем та отримання суборендарем послуг з суборенди приміщення потребує належного документального оформлення. Без відповідного документа сторони договору суборенди не мають право відобразити доходи та витрати в бухгалтерському та податковому обліку.
Документальне оформлення надання (отримання) послуг з суборенди:
- останнім днем календарного (звітного) місяця орендар оформлює рахунок та акт надання послуг у двох примірниках кожний,
- один примірник рахунку та два примірники акту надаються (надсилаються) суборендарю,
- суборендар підписує акт та один примірник повертає орендарю,
- наявність рахунку та підписаного сторонами акту слугує підставою для відображення орендарем доходу, а суборендарем витрат у звітному місяці.
Таким був порядок до 1 квітня 2026 року, після чого з’явився ще один варіант – не чекати на підпис суборендаря.
З 01.04.2026 у зв’язку зі змінами в Закон про бухоблік при оформленні акту надання послуг з суборенди (крім суборенди державного або комунального майна) допускається відсутність у ньому підпису, прізвища та посади уповноваженої особи суборендаря (ч. 2 ст. 9 Закону про бухоблік).
Але такий порядок оформлення актів вимагає наступного:
– він повинен бути передбачений у договорі суборенди,
Договір суборенди може містити наступне застереження:
«Сторони домовились, що акт наданих послуг (нарахованої орендної плати) оформлюється в двох примірниках та підписується тільки Орендарем. Один екземпляр акту має бути наданий Суборендарю не пізніше __ днів після його складання».
– акт повинен містити період суборенди – місяць або інтервал дат «з … по …»,
– господарська операція в обліку повинна відображатися у місяці її фактичного здійснення.
Зразок акту приймання-передачі послуг з оренди ви можете знайти за посиланням. Аналогічно можна буде оформити і акт про послуги суборенди.
Ремонт суборендованого приміщення
Порядок проведення ремонтів суборендованого приміщення, визначення відповідальної сторони за це та відшкодування витрат на ремонт (у випадку необхідності) визначається договором суборенди.
Ст. 776 ЦКУ визначає наступний загальний порядок цього, якщо інше не встановлено договором або законом:
- поточний ремонт проводиться суборендарем за його рахунок,
- капітальний ремонт проводиться орендарем.
Можливі наступні варіанти:
- ремонт здійснює суборендар, а орендар відшкодовує його витрати;
- суборендар має право вимагати відшкодування понесених ним витрат на поліпшення об’єкта суборенди, якщо таке поліпшення є невідокремлюваним і було зроблено за згодою орендаря.
Якщо ремонт приміщення здійснюється суборендарем або орендарем, то в обліку це відображається як звичайний ремонт власних основних засобів.
Якщо одна із сторін відшкодовує іншій витрати на ремонт суборендованого приміщення, то в обліку це відображається як надання звичайних послуг.
Питання ремонту суборендованого приміщення детально розглянуто у статтях:
- «Облік ремонтів орендованого приміщення: ідентифікація витрат»,
- «Ремонт орендованого приміщення-2026: документальне оформлення, облік та податкові наслідки за ПКУ»
- «Облік капітального ремонту орендованого приміщення»,
- «Поетапний капітальний ремонт орендованих приміщень: як облікувати?»,
- «Витрати ФОПа на ремонт орендованого приміщення»,
- «Витрати на обклеювання вікон орендованого офісу сонцезахисною плівкою: облік і ПДВ».
Оподаткування операцій з суборенди
Загальні положення
Виходячи в визначення пп. 14.1.185 ПКУ операцій з постачання послуг, суборенда для цілей оподаткування є послугою. Тому всі операції в межах договору суборенди (нарахування та сплата суборендної плати, відшкодування комунальних послуг та витрат на утримання приміщення, проведення ремонту суборендованого приміщення) для цілей оподаткування також є постачанням послуг.
Особливості оподаткування залежать від статусу сторін (юридична особа, ФОП або фізична особа) та системи оподаткування (загальна або спрощена).
У випадку з суборендою звичайною ціною є суборендна плата за аналогічне за типом, площею, місцезнаходженням тощо приміщення.
ПКУ не передбачає особливостей оподаткування операцій, пов’язаних с суборендою, ПДВ та єдиним податком.
Передача (повернення) приміщення
Передача приміщення в суборенду (його повернення) не призводить до податкових наслідків щодо:
- податку на прибуток – об’єкт оподаткування визначається за правилами бухгалтерського обліку, (пп. 134.1.1 ПКУ);
- ПДВ – операція з передачі приміщення в суборенду та його повернення не є об’єктом оподаткування ПДВ (пп. 196.1.2 ПКУ);
- єдиного податку – не відноситься до складу доходу (п. 292.1 ПКУ).
Податкові різниці виникають лише у випадку повернення приміщення, яке містить невідокремлені його поліпшення, здійснені суборендарем.
Податок на прибуток
Доходи і витрати пов’язані з суборендою, відображені в бухгалтерському обліку, без жодних коригувань відображаються і в податковому обліку з податку на прибуток суборендаря.
Єдине виключення – суборендар не є резидентом України. Тоді застосовуються спеціальні правила оподаткування згідно ПКУ.
Якщо доходи від суборенди приміщення менше витрат, які пов’язані з нею, то податківці вважають це ризиком і підставою для включення підприємства до плану-графіку перевірок.
ПДВ
Операції з суборенди оподатковуються ПДВ на загальних підставах як надання послуг.
ПДФО та ВЗ
У випадку утримання податку та доходи фізичних осіб (далі – ПДФО) та військового збору (далі – ВЗ) суборендар сплачує їх за місцем своєї реєстрації, а не за місцем знаходження суборендованого майна.
Орендар – фізична особа
У випадку суборенди приміщення у фізичної особи, суборендар повинен оподатковувати всі виплати на адресу орендаря ПДФО за ставкою 5% та ВЗ за ставкою 5%. Про зниження ставки ПДФО щодо орендної плати з 23.10.2026 ми розповідали в статтях тут і тут.
Орендар – ФОП
У випадку суборенди приміщення у ФОП, суми відшкодування комунальних послуг та витрат на утримання приміщення які суборендар сплачує окремо від суборендної плати не є доходом ФОП. Вони оподатковуються за загальними правилами, встановленими ПКУ для фізичних осіб («ЗІР», категорія 107.01.03) за ставкою 18% та ВЗ за ставкою 5%.
Крім того, ФОП, який знаходиться на загальній системі оподаткування, не може віднести витрати, пов’язані з наданням в суборенду приміщення (незалежно від їх відшкодування суборендарем), до своїх підприємницьких витрат.
Аналіз позиції ДПС стосовно цього викладено у наступній статті.
ЄСВ
Суборендна плата, сума відшкодування комунальних послуг та витрат на утримання приміщення у випадку суборенди приміщення у фізичної особи не оподатковуються ЄСВ. Це пов’язано з тим, що оренда майна з точки зору цивільного законодавства не є виконанням робіт або наданням послуг.
Бухгалтерський облік суборенди
Бухгалтерський облік суборенди та її розкриття у фінансовій звітності визначається НП(С)БО 14 «Оренда».
Орендарем бухгалтерський облік ведеться з наступними особливостями:
- Якщо надання майна в суборенду є основним видом діяльності, то дохід відображається на субрахунку 703, всі витрати акумулюються на рахунку 23 з подальшим списанням цих сум на субрахунок 903, а розрахунки з суборендарем ведуться на субрахунку 361.
- Якщо надання майна в суборенду не основний вид діяльності, то дохід від суборенди відображається на субрахунку 713, всі витрати, пов’язані з цим доходом, відображаються на субрахунку 949, а розрахунки з суборендарем ведуться на субрахунку 377.
- Доходи та витрати від суборенди необхідно визначати рівномірно за звітними періодами – щомісячно, незалежно від встановлених строків платежів за договором.
- Вартість комунальних послуг та витрат на утримання приміщення включається до складу інших операційних витрат та відображається на субрахунку 949, а дохід від їх відшкодування – на субрахунку 719.
Таблиця 1. Облік операцій у орендаря з суборенди приміщення
| № з/п |
Зміст господарської операції | Кореспонденція рахунків | |
| Дт | Кт | ||
| 1 | Відображено суму доходу від надання приміщення в суборенду за місяць | 361 (377) |
703 (713) |
| 2 | Нараховані податкові зобов’язання з ПДВ | 703 (713) |
641/ПДВ |
| 3 | Нараховані витрати, пов’язані з наданням приміщення в суборенду | 23 (949) |
20, 651, 661 |
| 4 | Відображені комунальні послуги та витрати на утримання приміщення | 949 | 20, 651, 661, 685 |
| 5 | Відображено податковий кредит з ПДВ за комунальні послуги та послуги по утриманню приміщення | 641/ПДВ | 685 |
| 6 | Нараховано дохід від відшкодування комунальних послуг та витрат на утримання приміщення | 377 | 719 |
| 7 | Нараховані податкові зобов’язання з ПДВ | 719 | 641/ПДВ |
| 8 | Отримана суборендна плата | 311 | 361 (377) |
| 9 | Отримані кошти на відшкодування комунальних послуг та витрат по утриманню приміщення | 311 | 377 |
| 10 | Відображено фактичну собівартість наданих послуг з суборенди (лише, якщо надання в суборенду основний вид діяльності) | 903 | 23 |
| 11 | Віднесено на фінансовий результат | ||
| - дохід від надання приміщення в суборенду | 703 (713) |
791 | |
| - витрати, пов’язані з наданням приміщення в суборенду | 791 | 903 (949) |
|
Суборендарем бухгалтерський облік ведеться з наступними особливостями:
- Отримане в суборенду приміщення суборендар обліковує на позабалансовому рахунку 01 за вартістю, зазначеною в договорі (п. 7 П(С)БО 14).
- Нараховану суборендну плату, відшкодування комунальних послуг та витрат на утримання приміщення суборендар визнає витратами з відображенням на рахунках 23, 91, 92, 93 або 94, залежно від напряму використання приміщення.
Таблиця 2. Облік операцій у суборендаря з суборенди приміщення
| № з/п |
Зміст господарської операції | Кореспонденція рахунків | |
| Дт | Кт | ||
| 1 | Отримано в суборенду приміщення | 01 | - |
| 2 | Нараховано суборендну плату за місяць | 23, 91, 92, 93, 94 | 685 |
| 3 | Відображено податковий кредит з ПДВ | 641/ПДВ | 685 |
| 4 | Відображено відшкодування комунальних послуг та витрат на утримання приміщення | 23, 91, 92, 93, 94 | 685 |
| 5 | Відображено податковий кредит з ПДВ | 641/ПДВ | 685 |
| 6 | Утримано з орендної плати, відшкодування комунальних послуг та витрат на утримання приміщення ПДФО (18%)* | 685 | 641/ПДФО |
| 7 | Утримано з орендної плати, відшкодування комунальних послуг та витрат на утримання приміщення ВЗ (5%)* | 685 | 642/ВЗ |
| 8 | Перерахована орендна плата, кошти у відшкодування комунальних послуг та витрат на утримання приміщення | 685 | 311 |
| 9 | Здійснено витрати по утриманню суборендованого приміщення | 23, 91, 92, 93, 94 | 20, 651, 661, 685 |
| 10 | Віднесено витрати, пов’язані з суборендою приміщення, на фінансовий результат | ||
| - якщо приміщення використовується у виробництві продукції | 901 | 23 | |
| - якщо приміщення використовується з іншою метою | 791 | 91, 92, 93, 94 | |
| * ПДФО та ВЗ утримуються з суборендної плати, якщо орендар є фізичною особою не ФОП. | |||
ПДФО та ВЗ утримуються з відшкодування комунальних послуг та витрат на утримання приміщення, якщо орендар є фізичною особою незалежно від реєстрації суб’єктом підприємницької діяльності.
Подання звітності до ДПС у зв’язку з суборендою
Декларація про майновий стан і доходи фізичною особою-орендарем
Фізична особа – орендар має самостійно задекларувати доходи від надання майна в суборенду, отримані від суборендаря – фізичної особи, в Декларації про майновий стан доходи, подати її до 01 травня наступного за звітним року, самостійно визначити та сплатити ПДФО та ВЗ до бюджету до 01 серпня наступного за звітним року.
Подання Додатку 4ДФ (ФІЗ-4ДФ)
Виплати суб’єктами господарювання фізичній особі – орендарю, пов’язані з суборендою, повинні відображатись у Додатку 4ДФ (ФІЗ-4ДФ) з кодом доходу:
- «196» – всі платежі фізичній особі не ФОП,
- «157» – суборендна плата, якщо орендар є ФОП,
- «126» – відшкодування комунальних послуг та витрат на утримання приміщення, якщо орендар є ФОП.
З порядком заповнення Додатку 4ДФ можна ознайомитись у наступній статті. А про Додаток ФІЗ-4ДФ читайте тут.
Подання заяви за формою №20-ОПП
У випадку передачі та отримання приміщення в суборенду орендар та суборендар, які є суб’єктами підприємницької діяльності, повинні належним чином подати заяву за формою №20-ОПП.
Порядок заповнення форми №20-ОПП розглянуто у статтях:
Висновки
- Суборенда – це передача орендарем орендованого ним об’єкта в оренду третій стороні – суборендарю.
- Цивільне законодавство не обмежує переліку осіб, які можуть бути орендарем та суборендарем.
- Обмеження існують лише стосовно суборенди державного або комунального майна, особливості якої визначаються відповідним законом.
- ПКУ визначає обмеження стосовно надання приміщення в суборенду ФОП-платниками єдиного податку та фізичними особами, які здійснюють незалежну професійну діяльність.
- Порядок суборенди приміщення визначається договором.
- Існує певний алгоритм передачі майна в суборенду. Особливу увагу необхідно звернути на чітке визначення та опис приміщення, яке передається.
- Для цілей оподаткування суборенда є постачанням послуг.
- ПКУ не передбачає особливостей оподаткування операцій, пов’язаних с суборендою, ПДВ та єдиним податком.
- Передача приміщення в суборенду та його повернення не призводить до податкових наслідків щодо податку на прибуток, ПДВ та єдиного податку.
- Виплати на адресу фізичної особи – орендаря, а також суми відшкодування комунальних послуг та витрат на утримання приміщення орендарю – ФОП оподатковуються ПДФО та ВЗ.
- ФОП, який знаходиться на загальній системі оподаткування, не може віднести витрати, пов’язані з наданням в суборенду приміщення (незалежно від їх відшкодування суборендарем), до своїх підприємницьких витрат.
- Суборендна плата, сума відшкодування комунальних послуг та витрат на утримання приміщення у випадку суборенди приміщення у фізичної особи не оподатковуються ЄСВ.
- В бухгалтерському обліку операції з суборенди відображаються за загальними правилами.
- Про надання та отримання приміщення в суборенду орендарю та суборендарю необхідно повідомити ДПС шляхом подання заяв за формою №20-ОПП.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз