- З 25 вересня 2026 року – нова форма Звіту
- Переконайтесь в тому, що Звіт був не лише поданий, а і прийнятий
- Якщо строк подання Звіту ще не сплив, подайте Звітну нову форму
- Якщо строк подання Звіту вже закінчився, подайте Уточнюючий Звіт
- Які штрафи передбачені за заниження суми внеску у Звіті?
З 25 вересня 2026 року – нова форма Звіту
Нагадаємо, що Мінфін наказом від 25.08.2026 №453 затвердив форму нового Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю (далі – Звіт). В результаті за 1-3 квартали 2026 року роботодавці мали подати Звіти за новою формою до 09 листопада 2026 р. При цьому подати Звіт мали всі роботодавці, в тому числі й ті, в кого менше 8 найманих працівників або ті, хто виконав норматив з працевлаштування осіб з інвалідністю і не є платником внеску.
Про все це, а також про те, як заповнити Звіт (зі зразками) ми розповіли в статті «Новий Звіт про внесок за непрацевлаштування осіб з інвалідністю – 2026: інструкція із складання та подання».
Але що робити, якщо Звіт подали, але згодом знайшли в ньому помилку? Складність в тому, що порядку складання Звіту Наказ №453 не затвердив. Тому виходимо з самої форми Звіту та роз’яснень податківців. Наші поради теж допоможуть вам в цій ситуації.
Переконайтесь в тому, що Звіт був не лише поданий, а і прийнятий
Подати Звіт можна двома способами:
- в електронній формі – засобами електронного зв’язку. Для цього використовується форма J/F0500701: J – для юридичних осіб, F – для фізичних осіб;
- на папері – особисто або поштою з повідомленням про вручення та описом вкладення до податкового органу за місцем обліку. При надсиланні поштою відправлення потрібно здійснити не пізніше ніж за п’ять днів до завершення граничного строку подання.
Якщо ви подавали Звіт в паперовій формі особисто, то маєте другий примірник із відміткою про прийняття.
Якщо ви надіслали Звіт поштою – у вас повинно бути повідомлення про вручення з відміткою контролюючого органу. Воно теж свідчить про прийняття Звіту (див. роз’яснення ДПС). Немає повідомлення – немає подання.
Якщо ви надіслали Звіт в електронній формі – у вас повинна бути квитанція №2 без зауважень. Хоча і вона не завжди означає прийняття звітності податківцями. Докладно про це ми розповіли в статті за посиланням.
Якщо строк подання Звіту ще не сплив, подайте Звітну нову форму
Оскільки за 3 квартал ми вже відзвітували, розглянемо наступний звітний період, 4 квартал 2026 року. За нього Звіт треба буде подати у період 01.01.2027-09.02.2027. Якщо помилку буде знайдено в цьому періоді, виправити її можна буде, подавши Звітну нову форму.
Розглянемо порядок її складання на двох прикладах.
Приклад 1
Протягом 4 кварталу на підприємстві працювало 20 працівників. З них 6 осіб за основним місцем роботи і 14 зовнішніх сумісників. Осіб з інвалідністю серед них не було. Роботодавець помилково зазначив всі 20 працівників як працюючих в штаті і визначив собі внесок за 1 непрацевлаштованого працівника з інвалідністю в сумі 15 000 грн.
Як виправити цю помилку в Звітній новій формі?
Скласти Звітну нову форму означає, по суті, перездати Звіт із правильними даними. А правильний Звіт в цьому випадку повинен бути нульовим – норматив з працевлаштування осіб з інвалідністю починає діяти, якщо у роботодавця показник середньооблікової кількості штатних працівників від 8 осіб.
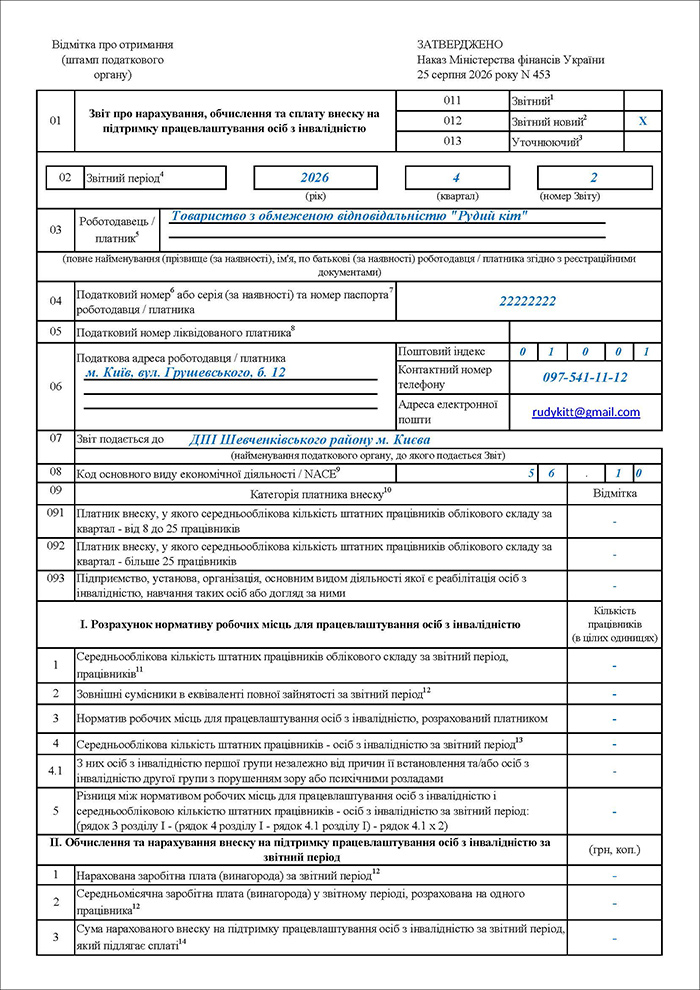
Алгоритм заповнення Звіту при сторнуванні зайвого внеску (зразок 1):
В рядку 01 заголовної частини Звіту ставимо позначку «Х» в полі 012 «Звітний новий»
Звітний період буде той, в якому припустилися помилки – тобто 4 квартал 2026 року (рядок 02). Номер Звіту – буде вже 2 (оскільки це другий за підрахунком Звіт, поданий за цей звітний період).
Далі в заголовній частині повторюємо попередні дані, звертаючи увагу лише на розділ «Категорія платника внеску» (р. 091-093). Оскільки внаслідок виправлення помилки платити внесок буде взагалі не потрібно, то цей розділ – не заповнюємо або, якщо Звіт подається в паперовій формі, прокреслюємо (незважаючи на те, що заповнювали його за цей звітний період раніше).
Далі рядки 1–5 розд. І, 1–3 розд. ІІ, 1–5 розд. ІІІ залишаються пустими (для Звіту в електронній формі) або прокреслюються (для Звіту в паперовій формі).
Наприкінці проставляємо дату подання і дані про осіб, які затвердили Звіт, підписуємо і подаємо.
Зразок 1. Виправлення помилок у Звітній новій формі (сторнування зайвого внеску)
Приклад 2
Протягом 4 кварталу на підприємстві працювало 20 штатних працівників, серед них 1 особа з інвалідністю. Тому роботодавець подав за 4 квартал «пустий» Звіт. Згодом з’ясувалося, що документ про інвалідність в цього працівника не дійсний, тож, норматив з працевлаштування не виконано.
Як виправити цю помилку в Звітній новій формі?
У роботодавців з середньообліковою кількістю працівників від 8 до 25 норматив працевлаштування 1 особа. Тому в Звітній новій формі доведеться показати донарахування внеску за 1 особу (візьмемо ті ж самі умовні 15 000 грн).
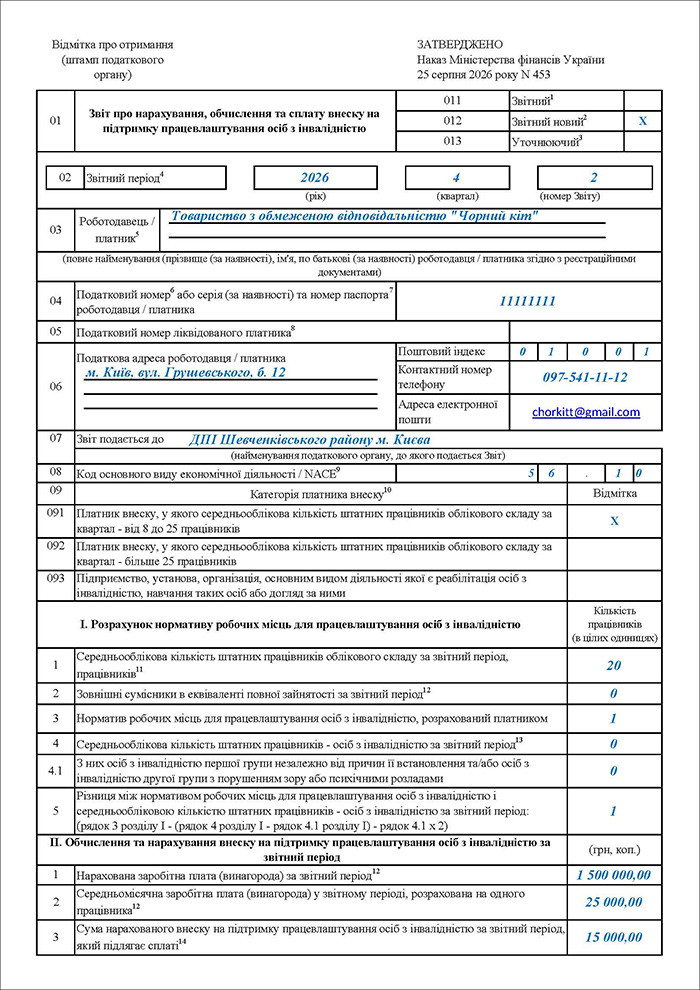
Алгоритм заповнення Звіту при донарахуванні внеску (зразок 2):
В рядку 01 заголовної частини Звіту ставимо позначку «Х» в полі 012 «Звітний новий»
Звітний період буде той, в якому припустилися помилки – тобто 4 квартал 2026 року (рядок 02). Номер Звіту буде вже 2 (оскільки це другий за підрахунком Звіт, поданий за цей звітний період).
Далі в заголовній частині повторюємо попередні дані, звертаючи увагу лише на розділ «Категорія платника внеску» (р. 091-093). В поданому Звіті він був пустий. Тепер, коли роботодавець став платником, його треба заповнити (в цьому випадку – проставити відмітку в рядку 091).
Далі заповнюємо рядки 1–5 розд. І, 1–3 розд. ІІ Звіту відповідно до даних роботодавця.
Рядки 1–5 розд. ІІІ залишаються пустими (для Звіту в електронній формі) або прокреслюються (для Звіту в паперовій формі).
Наприкінці проставляємо дату подання і дані про осіб, які затвердили Звіт, підписуємо і подаємо.
Зразок 2. Виправлення помилок у Звітній новій формі (донарахування внеску)
Якщо строк подання Звіту вже закінчився, подайте Уточнюючий Звіт
Візьмемо умови прикладів 1 та 2 і змінимо лише одну з них: нехай строк подання Звіту вже закінчився. І, повернувшись назад у часі, розглянемо ситуацію із помилкою в 3 кварталі 2026 року.
Як скласти Уточнюючий Звіт (окрім того, що проставити позначку в рядку 013)?
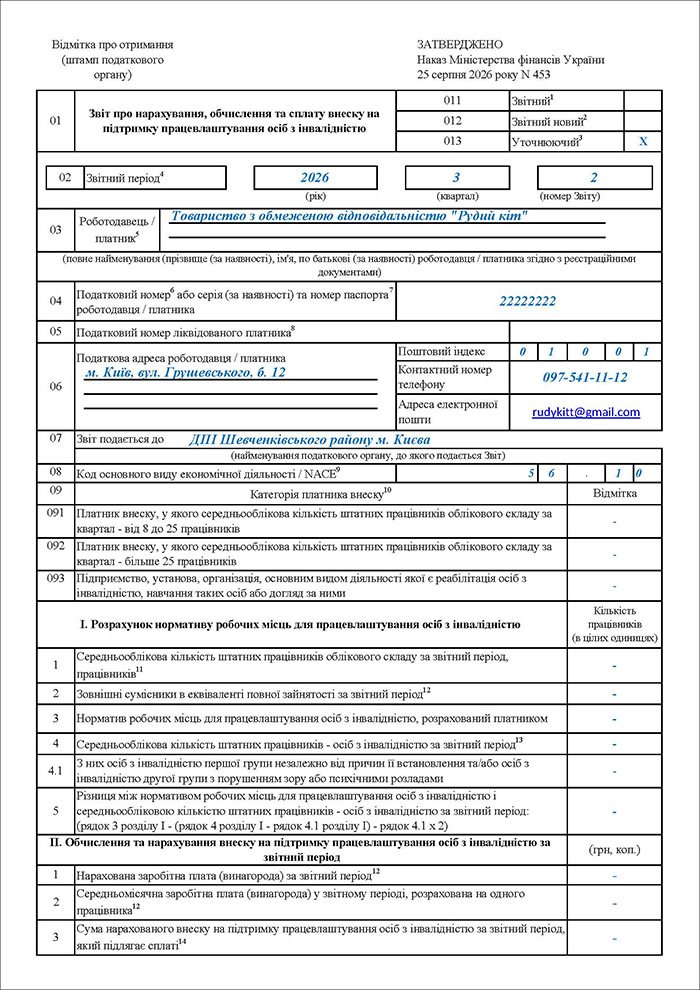
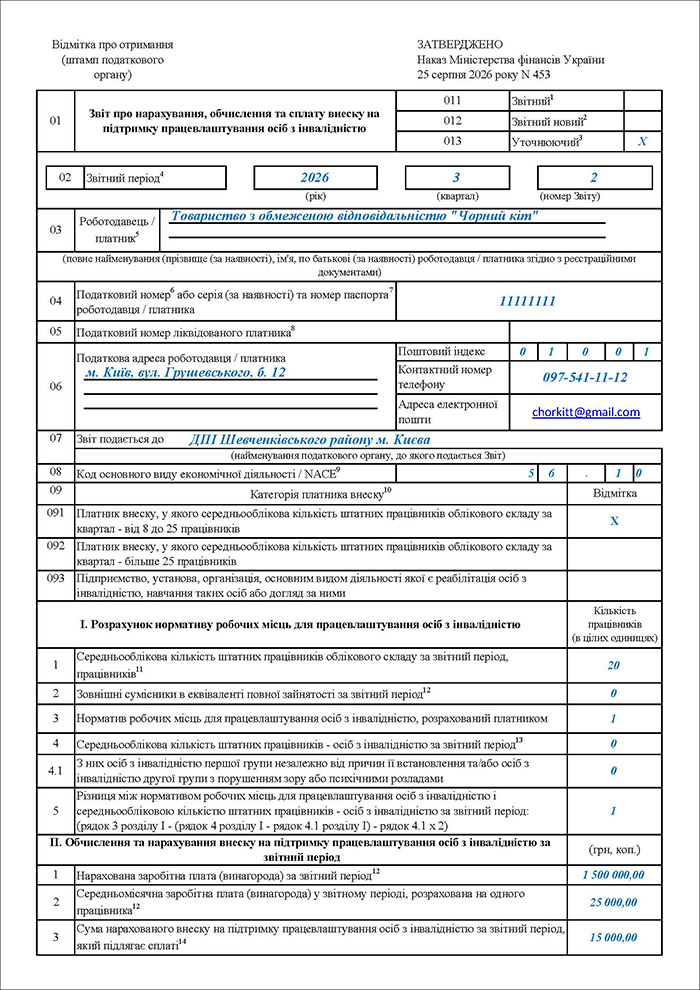
За тими ж самими алгоритмами, що і Звітну нову форму! Алгоритми від наведених вище відрізнятимуться тим, що в обох випадках (сторнуєте ви внески чи донараховуєте) потрібно буде заповнити розд. ІІІ Звіту. Його заповнюють лише в Уточнюючій формі Звіту!
Алгоритм заповнення розд. ІІІ Уточнюючого Звіту (зразки 3,4)
- В рядку 1 наводимо суму внеску, яка підлягала сплаті за звітний період. Вона береться за даними рядка 3 розділу II останнього Звіту з типом Звітний або Звітний новий (якщо це не перше виправлення помилок за цей квартал). При умовах прикладу 1 це 15 000 грн, при умовах прикладу 2 це нуль.
- В рядку 2 зазначаємо уточнену суму внеску, яка насправді підлягає сплаті за цей звітний період. Тут зворотна ситуація: при умовах прикладу 1 це нуль, а при умовах прикладу 2 – це 15 000 грн.
- А далі в рядку 3 зазначаємо збільшення суми внеску (для прикладу 2) або в рядку 4 – зменшення суми внеску (для прикладу 1). В обох випадках наводимо значення без знаку мінус (15 000 грн).
- Якщо виникла сума недоплати (донараховану суму внеску не заплатили вчасно), то на неї нараховується пеня відповідно до ст. 20-1 Закону №875. Вона визначається платником внеску в розмірі 0,1 відсотка суми недоплати за кожний день прострочення платежу. Тому, щоб не чекати донарахування пені податківцями і правильно самостійно визначити її розмір, зробити доплату (разом з пенею) варто не пізніше дня подання Уточнюючого Звіту.
Зразок 3. Виправлення помилок у Звітній новій формі (сторнування зайвого внеску)
Зразок 4. Виправлення помилок у Звітній новій формі (донарахування внеску)
Які штрафи передбачені за заниження суми внеску у Звіті?
За інші (не сумові) помилки штрафів не передбачено – втім, їх достатньо важко припуститися. Хіба що подати Звіт за не встановленою (застарілою) формою, але це стане актуально тоді, коли форму Звіту вперше оновлять. А от за заниження суми внеску штраф є.
В разі донарахування податковим органом або платником несвоєчасно нарахованого внеску – застосовується штраф у розмірі 10 відсотків зазначеної суми за кожний звітний період, за який донараховано таку суму, але не більш як 50 відсотків суми донарахованого внеску (ст. 20-1 Закону №875).
Тобто, тут послаблень в разі самостійного виправлення помилок немає і розмір штрафу однаковий, незалежно від того, хто знайде помилку, сам платник чи податківці. Але не забувайте про пеню – на відміну від штрафу, вона за затягування сплати внеску в належній сумі лише зростатиме. Тому виправляйте і сплачуйте, не чекаючи на документальну перевірку.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз