• Посилання скопійовано
Вилучено з «Моїх новин»

Стипендії від підприємств у 2026 році: яка сума не оподатковується

Вилучено з «Моїх новин»

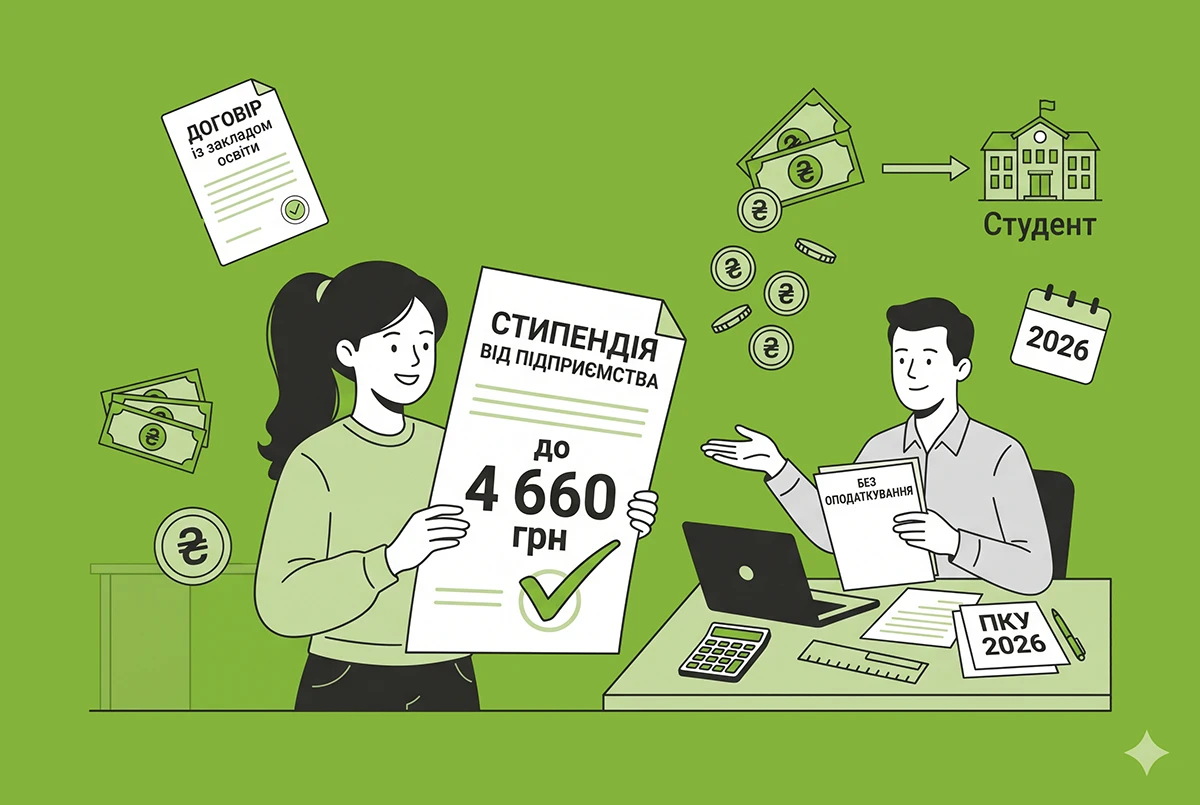
У 2026 році стипендії учням і студентам від підприємств не оподатковуються в межах 4 660 грн на місяць. Якщо виплата більша, ПДФО та військовий збір утримують лише з суми перевищення

Стипендії від підприємств у 2026 році: яка сума не оподатковується

Західне міжрегіональне управління ДПС по роботі з великими платниками податків розповіло, що підприємства та організації можуть виплачувати стипендії учням і студентам на підставі договору, укладеного із закладом освіти. Для таких виплат Податковим кодексом України передбачено неоподатковуваний розмір.

У 2026 році стипендія в межах 4 660 грн на місяць не включається до оподатковуваного доходу та не оподатковується податком на доходи фізичних осіб (ПДФО) і військовим збором.

Ця норма поширюється на стипендії, які виплачуються учням, студентам, курсантам військових навчальних закладів, ординаторам, аспірантам та ад’юнктам.

Як оподатковується стипендія, що перевищує встановлений ліміт?

Якщо розмір стипендії перевищує 4 660 грн, оподаткуванню підлягає лише сума перевищення.

Наприклад, якщо підприємство виплачує студенту 6 000 грн на місяць, оподатковуваною буде сума 1 340 грн.

Із цієї суми утримуються:

  • 18% податку на доходи фізичних осіб;
  • 5% військового збору.

Підприємство або організація, що виплачує стипендію, виступає податковим агентом. Саме воно нараховує, утримує та перераховує відповідні податки до бюджету.

Отже, отримувачу стипендії не потрібно самостійно декларувати та сплачувати ПДФО і військовий збір із суми перевищення, якщо ці податки вже утримані податковим агентом.

Де додатково прочитати про стипендії від підприємств?
Увага!

Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook

Приєднуйтесь і дізнавайтесь найважливіші новини першими!

Джерело: ДПС по роботі з великими платниками податків

Рубрика: Праця та соціальний захист/Трудові відносини

Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.

Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.

30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту»
на мiсяць безкоштовно!
Спробувати

Усі новини рубрики «Трудові відносини»

