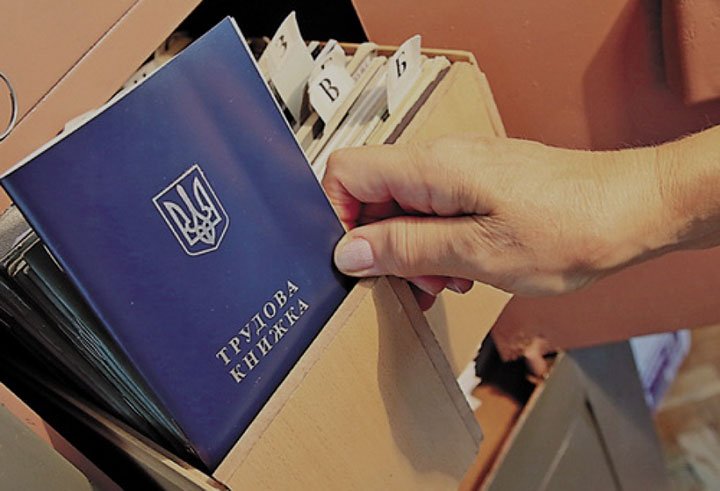
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Держпраці у Луганській області нагадує, що питання пов’язані з порядком ведення трудових книжок, їх зберіганням, виготовленням, постачанням і обліком, регулюються КЗпП, постановою КМУ №301, Інструкцією №58.
Відповідно до п. 4.1 Інструкції №58 власник або уповноважений ним орган зобов'язаний видати працівнику його трудову книжку в день звільнення з внесеним до неї записом про звільнення.
Згідно із п. 4.2 Інструкції №58, якщо працівник відсутній на роботі в день звільнення, то роботодавець у цей день надсилає працівникові поштове повідомлення із вказівкою про необхідність отримання трудової книжки.
Документація з обліку трудових книжок на підприємстві ведеться в «Книзі обліку руху трудових книжок та вкладишів до них», форма якої затверджена наказом Мінстатистики №180. Книга ведеться співробітником, що займається кадровими питаннями в організації. В ній реєструються всі трудові книжки, що прийняті від співробітників при працевлаштуванні, а також трудові книжки та вкладиші до них, що видані вперше.
При звільненні трудова книжка видається працівнику під розпис у «Книзі обліку руху трудових книжок та вкладишів до них».
Статтею 47 КЗпП визначено, що власник або уповноважений ним орган зобов'язаний в день звільнення видати працівникові належно оформлену трудову книжку і провести з ним розрахунок у строки, зазначені в ст. 116 КЗпП.
Відповідно до ст. 235 КЗпП у разі затримки видачі трудової книжки з вини власника або уповноваженого ним органу працівникові виплачується середній заробіток за весь час вимушеного прогулу.
Слід зазначити, що трудові книжки працівників, які працюють на умовах трудового договору у фізичної особи-підприємця, яка використовує найману працю, пов’язану з наданням послуг, зберігаються безпосередньо у працівників.
Від редакції:
Пам'ятайте, якщо працівник відсутній на роботі в день звільнення, то роботодавець у цей день надсилає працівникові поштове повідомлення (рекомендований лист з повідомленням про вручення) із вказівкою про необхідність з’явитися для отримання трудової книжки в установі. Бажано надсилати таке повідомлення рекомендованим листом «з повідомленням» роботодавця про отримання листа працівником. Оскільки, у разі виникнення трудового спору, у роботодавця буде додатковий доказ щодо відсутності його вини у затримці видачі працівнику трудової книжки.
Такі дії захистять роботодавця від обов'язку сплачувати зарплату звільненому працівнику до дати фактичного її отримання. Про це ми писали тут>>
Якщо ж роботодавець затримав видачу трудової книжки при звільненні, то потрібно пам'ятати про судову практику щодо нарахування оплати праці звільненого працівника за дні затримки. Зокрема, ВСУ в постанові від 18.01.2017 р. №6-2912цс16 зазначало: за порушення трудових прав працівника при одному звільненні неможливо одночасно застосувати стягнення середнього заробітку і за ст. 117 КЗпП, і за ст. 235 КЗпП, тобто подвійне стягнення середнього заробітку, оскільки це буде не співмірно з правами працюючого працівника, який отримує одну заробітну плату.
